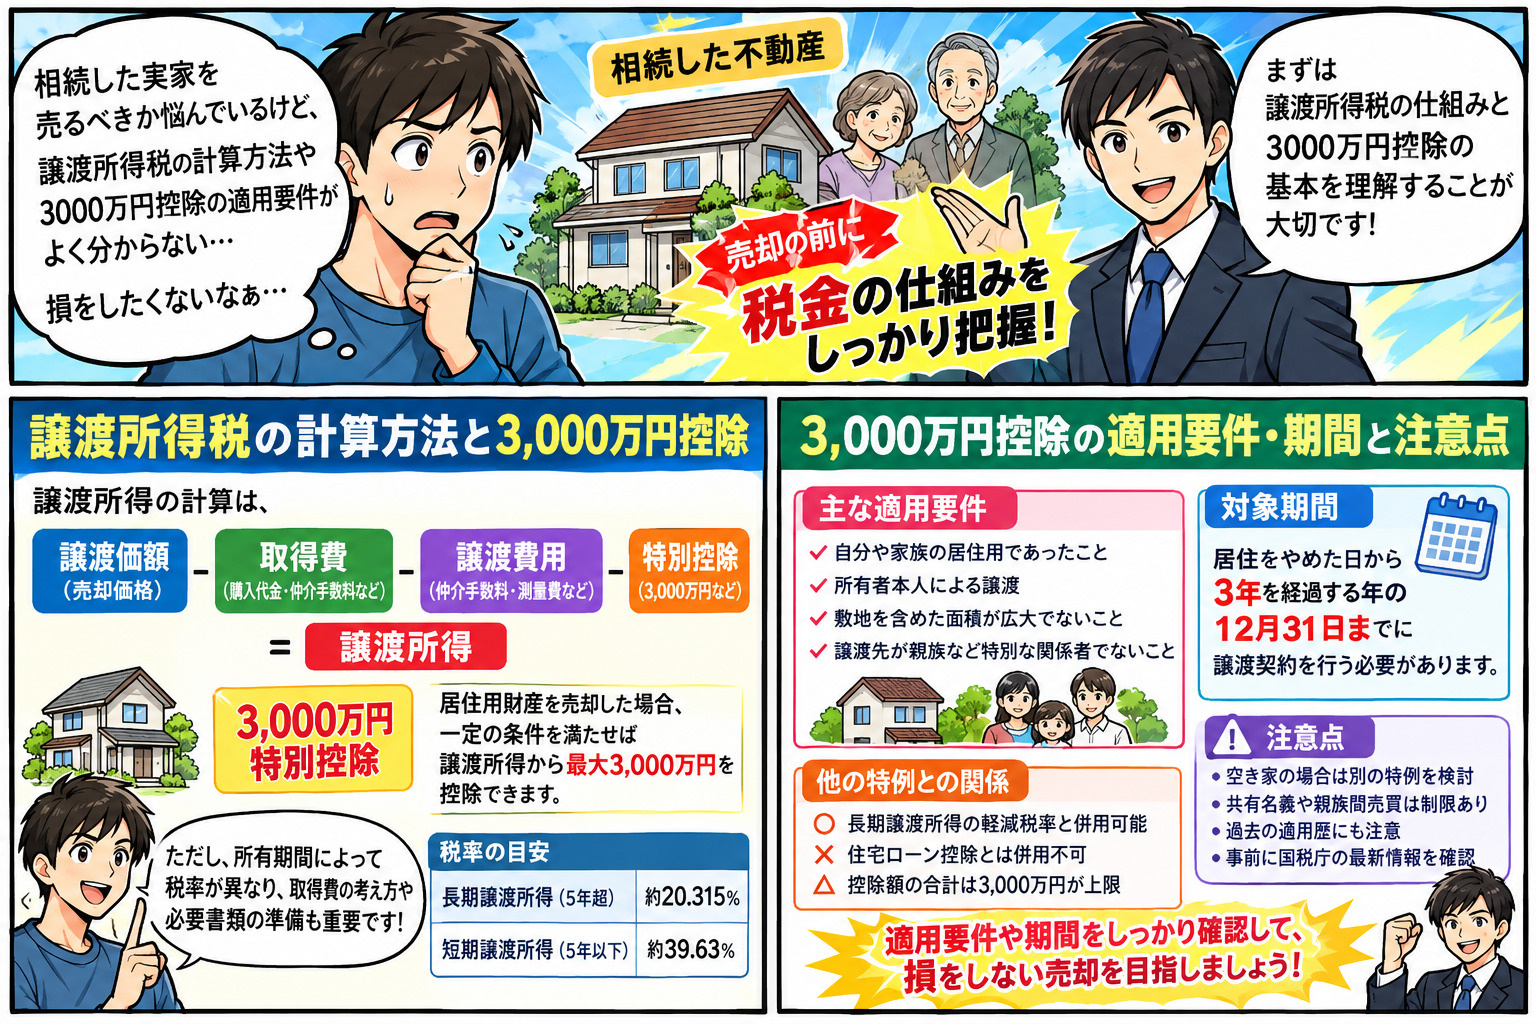
譲渡取得税の計算方法は?3000万円控除特例の適用要件期間と注意点を解説
相続した自宅や実家を売るかどうか悩んでいるものの、譲渡所得税の計算方法や3000万円控除特例の適用要件がよく分からず、不安を感じていませんか。
「親の家を相続したけれど、売ったら税金はいくらかかるのか」「実家が空き家のままで、いつまでに売れば特例が使えるのか」「取得費が分からない場合はどうすればいいのか」といったご相談は、相続不動産の売却で非常に多く寄せられます。
相続税や不動産取得税とは異なり、譲渡所得税は売却益の有無や金額によって負担が大きく変わるため、事前に仕組みと期間、注意点を理解しておくことが重要です。
特に、居住用財産の3,000万円特別控除や、相続した空き家を売ったときの3,000万円特別控除(空き家特例)は、使えるかどうかで税額が数百万円単位で変わることもあります。
本記事では、相続不動産を売る場面を念頭に、譲渡価額や取得費を用いた基本的な計算方法から、3,000万円特別控除を活用する際のポイント、具体的な税額シミュレーション、確定申告の流れ、よくある質問まで、できるだけ分かりやすく解説していきます。
相続手続き中の方が損をしないために押さえておきたい実務的な視点も交えながらお伝えしますので、ぜひ最後まで読み進めてみてください。
※本記事は2026年10月時点の税制をもとに作成しています。

相続不動産の譲渡所得税と3000万円控除の基本
譲渡所得税とは?相続した不動産を売ると課税される税金
相続した不動産を売却すると、多くの場合「譲渡所得税」の対象になります。
譲渡所得税という名称の単独の税金があるわけではなく、不動産の売却益(譲渡所得)に対してかかる所得税・復興特別所得税・住民税をまとめた呼び方です。
譲渡所得は、原則として「譲渡価額-取得費-譲渡費用」で計算し、その結果が利益であれば課税されます。
反対に、売却価格が取得費と譲渡費用の合計を下回り、利益が出なかった場合には譲渡所得税はかかりません。
取得費には購入代金のほか、仲介手数料や登記費用、設備費・改良費なども含まれるとされています。
なお、不動産の譲渡所得は給与所得など他の所得と分けて計算する「分離課税」が採用されているため、会社員や年金受給者の方でも、給与や年金とは別に税額を計算することになります。
長期譲渡所得と短期譲渡所得の税率の違い
譲渡所得は、その利益が発生した不動産の所有期間が、譲渡した年の1月1日現在で5年を超えるかどうかにより、長期譲渡所得と短期譲渡所得に分かれ、税率も異なります。
相続した不動産の場合、所有期間は相続した日からではなく、被相続人(亡くなった親など)が取得した日から通算して判定するのが原則です。
そのため、相続してすぐに売却したとしても、親が長年所有していた実家であれば長期譲渡所得として扱われるケースが大半です。
この「取得日の引き継ぎ」は、相続不動産の売却で税負担を抑えられる大きなポイントのひとつです。
| 区分 | 所有期間(譲渡年の1月1日時点) | 税率(所得税+復興特別所得税+住民税) |
|---|---|---|
| 長期譲渡所得 | 5年超 | 20.315%(15.315%+5%) |
| 短期譲渡所得 | 5年以下 | 39.63%(30.63%+9%) |
居住用財産の3,000万円特別控除の概要
相続した自宅や実家を売却する場合でも、一定の条件を満たせば「居住用財産の3,000万円特別控除(マイホーム特例)」の対象となります。
これは、マイホームとして利用していた建物とその敷地を譲渡したとき、所有期間の長短にかかわらず、譲渡所得から最高3,000万円まで差し引くことができる制度です。
控除額が譲渡所得の金額を上回る場合、その譲渡については所得税・住民税が生じないことになります。
ただし、この特例は「売る人自身が住んでいた家」であることが前提です。相続人が実家で親と同居していた場合には使える可能性がありますが、別居していた相続人が実家を売る場合には、原則としてマイホーム特例ではなく、後述する「空き家特例」の適用を検討することになります。
いずれにしても、特例を使うためには居住の実態や利用目的など、細かな要件を満たしているかの確認が必要です。
譲渡所得税・相続税・不動産取得税の違い
相続不動産の売却では、「譲渡所得税」「相続税」「不動産取得税」という3つの税金の違いを区別して考えることが大切です。
譲渡所得税は、不動産を売って利益が出た場合に、その利益に対して課される税金です。
相続税は、被相続人から財産を取得した人に対し、取得した財産の価額に応じて課される税金であり、売却の有無とは直接関係しません。基礎控除(3,000万円+600万円×法定相続人の数)以下であれば、相続税自体がかからないケースも少なくありません。
一方、不動産取得税は、不動産を取得したときに原則1度だけ課される地方税であり、相続により取得した場合には原則として課税されない点が、買い取りによる取得と異なる特徴です。
このほか、相続登記の際には登録免許税(固定資産税評価額の0.4%)がかかり、売却時には売買契約書に貼る印紙税も必要になります。「相続のときにかかる税金」と「売るときにかかる税金」を分けて整理しておくと、全体の資金計画が立てやすくなります。

| 税目 | 課税のタイミング | 主な課税対象 |
|---|---|---|
| 譲渡所得税 | 不動産売却時 | 売却益としての譲渡所得 |
| 相続税 | 被相続人の死亡時 | 取得した相続財産全体 |
| 不動産取得税 | 不動産取得時 | 売買等で取得した不動産(相続は原則非課税) |
| 登録免許税 | 相続登記時 | 固定資産税評価額×0.4% |
相続不動産を売るときの譲渡所得税の計算方法
譲渡所得の基本の計算式
相続した不動産を売却する場合の譲渡所得税は、基本的に被相続人が所有していたときから通算して考える必要があります。
まず「譲渡所得=譲渡価額-取得費-譲渡費用-各種特別控除」という大枠を押さえたうえで、相続特有の取得費の考え方を整理することが大切です。
そして、算出した課税譲渡所得に、所有期間に応じた税率(長期20.315%/短期39.63%)を掛けたものが、納めるべき譲渡所得税の額になります。
- ① 譲渡所得=譲渡価額-(取得費+譲渡費用)-特別控除
- ② 譲渡所得税額=課税譲渡所得×税率
相続不動産の取得費は「被相続人の購入価格」を引き継ぐ
相続では被相続人の購入代金や仲介手数料、登記費用などを含めた取得費を引き継ぐのが原則です。
相続税評価額や、相続時点の時価を取得費にできるわけではない点に注意が必要です。
建物部分については、購入代金からその後の経過年数に応じた減価償却費相当額を差し引いた金額が取得費となります。一方、土地は減価償却しないため、購入代金がそのまま取得費になります。
また、相続人が相続登記の際に支払った登録免許税や司法書士報酬なども、取得費に含めることができます。
取得費が分からない場合は「概算取得費5%」
親が何十年も前に購入した実家などでは、売買契約書や領収書が見つからないことも珍しくありません。
資料が残っていない場合には「概算取得費」として譲渡価額の5%相当額を取得費とする方法もあります。
ただし、概算取得費を使うと取得費が非常に小さくなり、結果として譲渡所得が大きく、税額も高くなりがちです。
実際の取得費が概算取得費より大きい場合には、領収書や契約書などを整理し、できるかぎり実額に基づいて計算することが望ましいです。
契約書が見つからない場合でも、当時の住宅ローンの借入資料、通帳の出金記録、購入時のパンフレットなどから取得費を立証できる可能性があります。実家の片付けの際には、こうした書類を捨てずに保管しておきましょう。
譲渡費用に含まれるもの・含まれないもの
譲渡所得の計算手順は、収入金額から取得費と譲渡費用を差し引き、そのうえで特別控除を適用する流れになります。
収入金額は売買契約書に記載された売却代金が基本となり、ここから相続時に引き継いだ取得費や、売却のために支払った仲介手数料・測量費・建物の解体費用などの譲渡費用を控除します。
一方で、固定資産税や毎月の管理費、実家の片付けとは関係のない修繕費、相続税の申告費用などは、原則として譲渡費用には含まれません。
何が譲渡費用になるかは「売却のために直接必要だった支出かどうか」で判断されるため、迷ったときは領収書を保管したうえで専門家に確認するのが安心です。
| 区分 | 具体例 | 譲渡費用になるか |
|---|---|---|
| 仲介手数料 | 不動産会社へ支払う手数料 | なる |
| 測量費・解体費 | 売却のための境界確定、建物の取壊し | なる |
| 印紙税 | 売買契約書に貼付した印紙代 | なる |
| 固定資産税 | 毎年の保有コスト | ならない |
| 相続手続き費用 | 遺産分割協議・相続税申告の報酬 | ならない |
相続税を納めた人は「取得費加算の特例」も確認
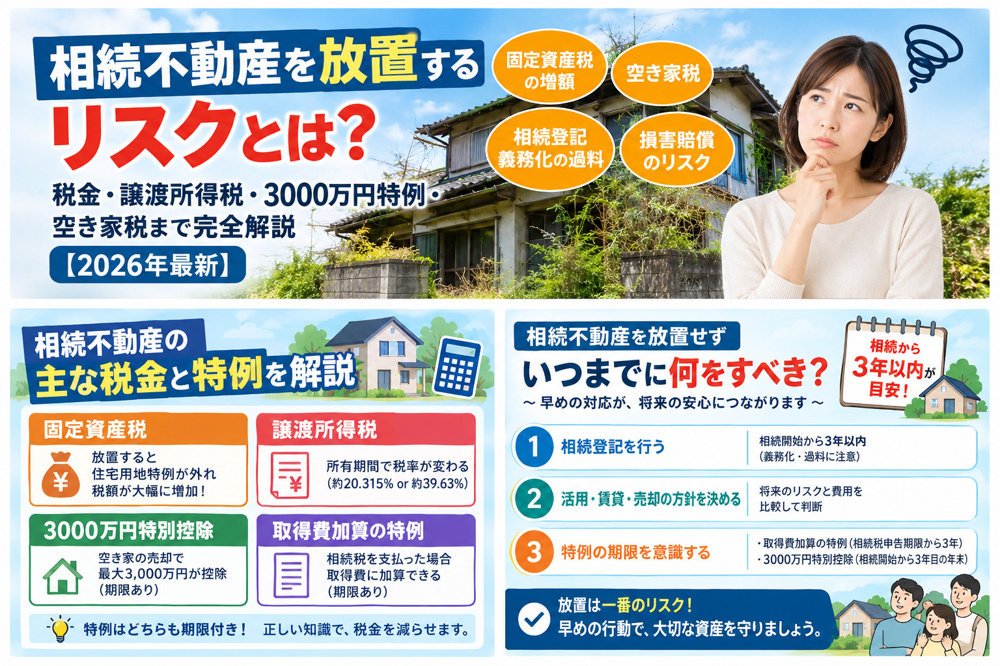
相続税を納めた方が、相続税の申告期限の翌日から3年以内(相続開始から3年10か月以内)に相続財産を売却した場合には、納めた相続税額のうち一定額を取得費に加算できる「相続財産を譲渡した場合の取得費加算の特例」があります。
取得費が増える分だけ譲渡所得が圧縮されるため、相続税の負担があった方にとっては見逃せない節税策です。
ただし、後述する空き家の3,000万円特別控除とは併用できず、どちらか有利な方を選択することになります。
3,000万円控除の有無で税額はどれくらい変わる?
そのうえで、居住用財産の3,000万円特別控除などの各種特例を差し引いた残りが課税の対象となる譲渡所得です。
税率は所有期間が5年を超えるかどうかで区分され、長期譲渡所得の場合は所得税と復興特別所得税、住民税を合わせた税率がおおむね2割強となります。
3,000万円控除特例を使った場合と使わない場合とでは、最終的な税額に大きな差が生じることがあります。
例えば、譲渡所得が2,500万円に収まる場合には、3,000万円控除を適用すれば課税される譲渡所得は0円となり、譲渡所得税は発生しません。
一方で、譲渡所得が4,000万円であれば、3,000万円控除を差し引いた1,000万円に対して税率がかかります。長期譲渡所得であれば約203万円となり、控除がない場合の約813万円と比べて約600万円も税負担が軽くなる計算です。
確定申告では、相続や居住の状況を示す書類とともに、特例の適用欄に必要事項を正確に記載することが重要であり、控除を前提にした売却計画を立てる際には申告方法まで含めて整理しておくと安心です。
| 項目 | 主な内容 | 確認のポイント |
|---|---|---|
| 取得費 | 被相続人の購入代金等 | 契約書や領収書の有無 |
| 譲渡費用 | 仲介手数料や測量費等 | 売却に直接必要な支出か |
| 特別控除 | 居住用財産・空き家の3,000万円控除 | 適用要件と期間の適否 |
| 取得費加算 | 納付した相続税の一部を加算 | 相続開始から3年10か月以内か |
居住用財産の3000万円控除特例の適用要件・対象期間と相続時の注意
マイホーム特例の主な適用要件
居住用財産の3,000万円特別控除は、売却する建物が自分や生計を一にする親族の居住用であったこと、所有者本人による譲渡であることなど、いくつかの要件を満たす必要があります。
また、敷地を含めた面積が著しく広大でないことや、譲渡先が配偶者や同居親族などの特別な関係者に該当しないことも重要な条件です。
さらに、過去に同じ特例を利用してから一定期間が経過しているかどうかも確認しなければなりません。具体的には、売却した年の前年・前々年にこの特例や居住用財産の買換え特例などを受けていないことが条件です。
これらの要件を満たして初めて、譲渡所得から最高3,000万円まで控除できる仕組みです。
- ・売る人自身が実際に住んでいた家屋(またはその敷地)であること
- ・住まなくなってから3年目の年末までに売却すること
- ・前年・前々年に同じ特例などを受けていないこと
- ・親子・夫婦など特別な関係者への売却でないこと
- ・別荘や特例目的だけの一時的な入居でないこと
いつまでに売る?特例の対象期間
特例が使える期間については、「いつまでに売却すればよいか」という視点で押さえることが大切です。
一般的に、マイホームとして住まなくなった日から3年を経過する日の属する年の12月31日までに譲渡することが必要とされています。
例えば、2025年6月に住まなくなった場合、3年を経過する日は2028年6月となり、その年の12月31日までが売却期限の目安となります。
相続の場合でも、この期間計算は相続人が居住しなくなった時期や、取り壊しの有無などによって変わるため、相続登記や売却準備のスケジュール管理が欠かせません。
なお、建物を取り壊して土地だけを売る場合には、取り壊した日から1年以内に売買契約を結び、かつ住まなくなってから3年目の年末までに売ること、取り壊し後にその土地を貸駐車場などに使っていないことなどの追加要件があります。
手続きが長引くと特例の対象期間を過ぎてしまうおそれがあるため、早めに全体の流れを整理しておくことが重要です。
軽減税率の特例・住宅ローン控除との関係
居住用財産の3,000万円特別控除は、長期譲渡所得の軽減税率の特例などと併用できる場合がありますが、一方で住宅ローン控除などとは併用できないとされています。
所有期間が10年を超えるマイホームを売った場合には「軽減税率の特例」により、3,000万円控除後の譲渡所得のうち6,000万円以下の部分の税率が14.21%に下がります。
反対に、新居で住宅ローン控除を受ける予定がある場合、入居した年やその前後の年に3,000万円控除を使うと住宅ローン控除が受けられなくなるため、どちらが有利かを比較する必要があります。
また、同じ年に複数の居住用不動産を売却した場合でも、控除額の合計は3,000万円が上限であり、過去数年内に同じ特例やマイホーム関連の他の特例を受けていると新たに使えないケースもあります。
相続不動産の売却でどの特例を優先するかは、将来の住み替え計画や所得状況にも影響するため、適用関係を整理した上で判断することが大切です。
特例の重複適用ができない場合もあるため、事前に条件を丁寧に確認することが求められます。
| 確認項目 | 主な内容 | 相続時の注意点 |
|---|---|---|
| 適用要件 | 居住実態・所有者・譲渡先 | 相続人自身が住んでいたか |
| 対象期間 | 居住終了後3年目の年末まで | 相続登記と売却時期管理 |
| 軽減税率 | 10年超所有で14.21% | 3,000万円控除と併用可 |
| 他特例との関係 | 住宅ローン控除等との併用可否 | 過去適用歴と将来計画 |
相続した空き家の3,000万円特別控除(空き家特例)の要件と期限
空き家特例とは
親が1人で暮らしていた実家を相続し、誰も住まないまま空き家になっている場合に検討したいのが「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」、いわゆる空き家特例です。
相続開始から3年を経過する日の属する年の12月31日までに、一定の要件を満たす家屋またはその敷地を売却すれば、譲渡所得から最高3,000万円を控除できます。
空き家の増加を抑えることを目的とした制度で、適用期限は2027年(令和9年)12月31日までの譲渡とされています。
空き家特例の主な適用要件
- ・昭和56年5月31日以前に建築された家屋であること(区分所有建物=マンションは対象外)
- ・相続開始の直前に被相続人が1人で住んでいたこと(一定の老人ホーム入所も可)
- ・相続から売却まで、事業・貸付・居住に使っていないこと
- ・売却代金が1億円以下であること
- ・耐震基準を満たす改修をする、または建物を取り壊して売却すること
2024年以降の改正ポイント
2024年(令和6年)1月1日以降の譲渡からは、制度がいくつか見直されています。
まず、売却後に買主が耐震改修や取り壊しを行う場合でも、譲渡した年の翌年2月15日までに工事が完了すれば特例の対象となりました。これにより、古家付きのまま売り出し、解体は買主に任せるという選択肢が広がっています。
一方で、家屋とその敷地を相続した相続人が3人以上いる場合には、1人あたりの控除額が2,000万円に縮小されています。兄弟姉妹で共有相続するケースでは、控除額を見込み違いしないよう注意が必要です。
「被相続人居住用家屋等確認書」の取得が必須
空き家特例を受けるには、確定申告の前に、家屋が所在する市区町村から「被相続人居住用家屋等確認書」の交付を受ける必要があります。
申請には、被相続人の住民票の除票、空き家であったことを示す電気・水道の使用中止の記録、売却の際の広告資料などが求められることがあり、交付までに時間がかかる場合もあります。
売却を決めた段階で、自治体の窓口やホームページで必要書類を確認しておくとスムーズです。
| 比較項目 | 居住用財産の3,000万円控除 | 空き家の3,000万円控除 |
|---|---|---|
| 対象となる家 | 売る人自身が住んでいた家 | 被相続人が1人で住んでいた家 |
| 売却期限 | 住まなくなって3年目の年末 | 相続から3年目の年末(かつ2027年末まで) |
| 建築時期の制限 | なし | 昭和56年5月31日以前 |
| 売却価格の上限 | なし | 1億円以下 |
| 相続人3人以上 | 影響なし | 1人あたり2,000万円 |
相続不動産で3,000万円控除を使う際のよくある注意点
空き家になっている実家はどちらの特例を使う?
まず、相続した不動産が空き家になっている場合に、どの3,000万円控除を使えるのかを整理しておくことが大切です。
居住用財産の3,000万円特別控除は、自分や家族が実際に居住していたマイホームの売却が前提であり、単に空き家になっているだけでは適用されません。
一方で、被相続人が1人で居住していた家屋を相続後に譲渡したときの「空き家の3,000万円特別控除」は、相続開始から3年を経過する日の属する年末までに売却することなどが要件になります。
また、相続後に実家を賃貸に出してしまうと空き家特例は使えなくなります。「とりあえず貸しておこう」と判断する前に、売却の可能性も含めて検討することが大切です。
どの特例が自分のケースに当てはまるのかを、国税庁の最新情報に照らして確認することが重要です。
共有名義・親族間売買の注意点
次に、共有名義や親族間売買などの取引形態によっては、3,000万円控除が制限される点に注意が必要です。
居住用財産の3,000万円特別控除では、譲渡先が配偶者や一定の親族、一定の同族会社である場合には適用対象外とされ、空き家の3,000万円特別控除でも同様に譲渡先の制限があります。
また、著しく低い価額で親族へ売却した場合には、時価との差額がみなし贈与と判断される可能性があり、所得税だけでなく贈与税の問題も生じ得ます。
共有名義の場合は、相続人ごとに控除の要件を判定する必要があり、空き家特例では売却代金の合計が1億円を超えるかどうかの確認や、相続人が3人以上の場合の控除額の縮小にも注意が必要となるため、事前の検討が欠かせません。
遺産分割の段階で「誰が相続するか」「単独名義か共有か」によって使える控除額が変わることもあるため、売却を見据えた遺産分割を考えることも有効です。
確定申告に必要な書類
さらに、3,000万円控除を受けるためには、確定申告で必要な書類を揃えることが不可欠です。
3,000万円控除は、適用した結果税額が0円になる場合でも確定申告をしなければ受けられない点に注意してください。
一般的には、登記事項証明書、売買契約書、仲介手数料の領収書のほか、マイホーム特例では居住の事実を示す住民票の写しや、場合によっては戸籍関係書類が求められます。
空き家の3,000万円特別控除では、被相続人が1人で居住していたことや家屋の耐震基準等を確認する書類、被相続人居住用家屋等確認書が必要となるため、相続発生直後から資料を整理しておくと安心です。
要件の解釈や書類の不足は後から修正が難しいことも多いため、早い段階で税務に詳しい専門家へ相談し、自分のケースに合った申告準備を進めることをおすすめします。
売却で所得が増えると住民税・社会保険料にも影響
譲渡所得は分離課税ですが、国民健康保険料や後期高齢者医療保険料、介護保険料の算定には、原則として特別控除後の譲渡所得が含まれます。
3,000万円控除で課税所得が0円になれば影響は小さくなりますが、控除しきれない利益が出た場合には、翌年度の保険料が上がる可能性があります。売却のタイミングを検討する際には、こうした負担も含めて総合的に考えましょう。
| 確認したい特例 | 主な適用対象 | 特に注意したい点 |
|---|---|---|
| 居住用財産の3,000万円控除 | 自分や家族が住んだ自宅 | 親族への譲渡は対象外 |
| 空き家の3,000万円控除 | 被相続人が1人で住んだ家 | 相続から3年目の年末までの売却期限 |
| 取得費加算の特例 | 相続税を納めた相続財産 | 空き家特例とは選択適用 |
| その他の譲渡特例 | 買換えや軽減税率など | 同一年での重複適用不可の場合あり |
【ケース別】相続不動産売却の税額シミュレーション
ここでは、相続した実家を売却したケースを例に、譲渡所得税がいくらになるのかを試算してみます。
前提として、親が30年以上前に購入した実家を相続し、相続した子(別居)が空き家のまま売却したものとします。所有期間は被相続人の取得日から通算されるため、長期譲渡所得(20.315%)で計算します。
| 項目 | 空き家特例を使わない場合 | 空き家特例を使う場合 |
|---|---|---|
| 譲渡価額 | 5,000万円 | 5,000万円 |
| 取得費(概算5%) | 250万円 | 250万円 |
| 譲渡費用(仲介手数料・解体費等) | 200万円 | 200万円 |
| 特別控除 | 0円 | 3,000万円 |
| 課税譲渡所得 | 4,550万円 | 1,550万円 |
| 譲渡所得税(20.315%) | 約924万円 | 約315万円 |
このケースでは、空き家特例を使えるかどうかで約609万円もの差が生じます。
さらに、取得費の実額を証明できれば課税譲渡所得はもっと小さくなり、税額をさらに抑えられる可能性があります。
一方で、相続人が3人以上で共有相続していた場合は1人あたりの控除が2,000万円となるなど、条件によって結果は大きく変わります。
実際の税額は個別の事情によって異なるため、売却前に専門家へ試算を依頼することをおすすめします。
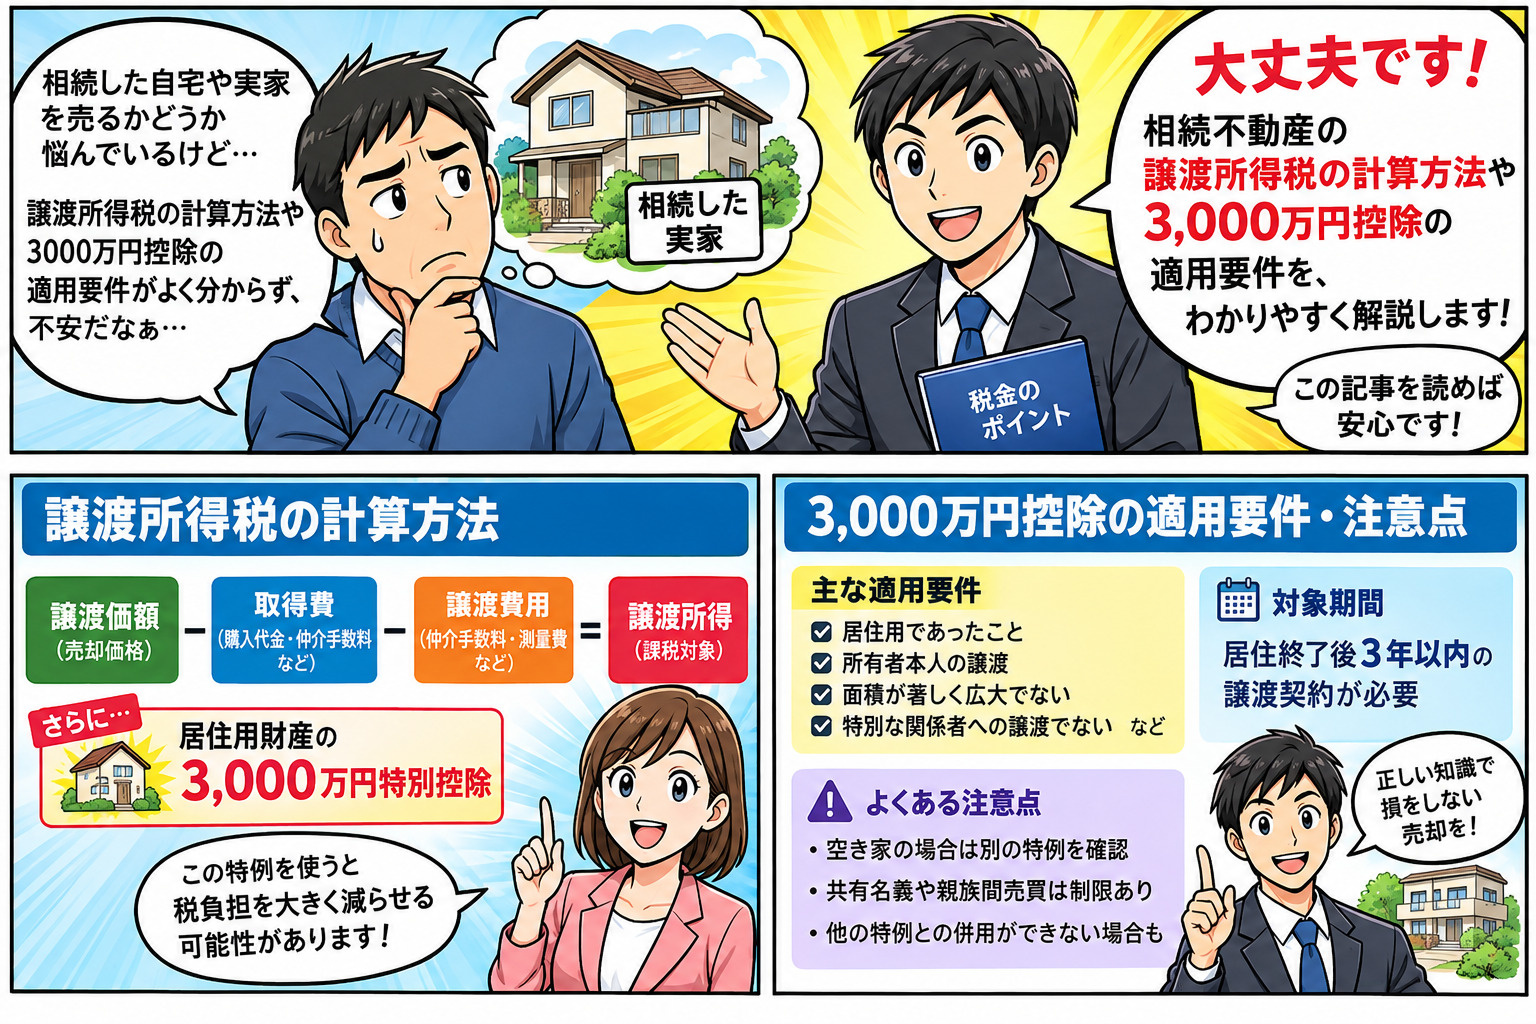
相続不動産売却と確定申告の流れ・スケジュール
相続不動産の売却は、相続手続きから確定申告まで、いくつもの段階を経て進みます。特例の期限から逆算してスケジュールを組むことが、損をしないための最大のポイントです。
- ① 相続開始:遺言書の有無を確認し、相続人を確定する
- ② 遺産分割協議:誰が実家を相続するか、単独か共有かを決める
- ③ 相続登記:2024年4月から義務化(相続を知った日から3年以内)
- ④ 相続税の申告・納付:必要な場合は相続開始から10か月以内
- ⑤ 査定・売却活動:不動産会社に査定を依頼し、売却方法を決める
- ⑥ 売買契約・引き渡し:解体や耐震改修の段取りもここで確認
- ⑦ 確定申告:売却した翌年の2月16日~3月15日に申告・納税
特に注意したいのは、売却するには相続登記が完了している必要があるという点です。
遺産分割協議がまとまらずに登記が遅れると、そのぶん売却活動の開始も遅れ、空き家特例の「相続から3年目の年末」という期限に間に合わなくなるおそれがあります。
確定申告では、申告書(分離課税用の第三表)と「譲渡所得の内訳書」に加え、特例ごとの添付書類を提出します。e-Taxを利用すれば自宅からでも申告が可能です。
| 手続き | 期限の目安 | 関連する特例 |
|---|---|---|
| 相続税の申告 | 相続開始から10か月以内 | 取得費加算の起算点 |
| 取得費加算の特例 | 相続開始から3年10か月以内に売却 | 相続税を納めた人のみ |
| 空き家特例 | 相続から3年目の年末までに売却 | 2027年12月31日までの譲渡 |
| 確定申告 | 売却翌年の2月16日~3月15日 | 全ての特例で申告が必要 |
相続不動産の譲渡所得税に関するよくある質問
Q. 相続した実家を売ったら必ず税金がかかりますか?
A. いいえ。譲渡所得税は売却益が出た場合にのみかかります。売却価格が取得費と譲渡費用の合計を下回れば課税されず、利益が出ても3,000万円控除の範囲内に収まれば税額は0円になります。ただし、特例を使う場合は税額が0円でも確定申告が必要です。
Q. 親が購入したときの価格が分からない場合はどうなりますか?
A. 取得費が不明な場合は、売却価格の5%を取得費とする「概算取得費」を使えます。ただし税額が高くなりやすいため、住宅ローンの資料や通帳の記録など、購入価格を示す資料がないか探してみることをおすすめします。
Q. 別居していた親の家でも居住用財産の3,000万円控除は使えますか?
A. 居住用財産の3,000万円控除は、売る人自身が住んでいた家が対象のため、別居していた相続人は原則として使えません。親が1人暮らしをしていた家であれば、空き家の3,000万円特別控除の要件に当てはまるかを確認しましょう。
Q. マンションでも空き家特例は使えますか?
A. 空き家特例は、区分所有建物(分譲マンションなど)は対象外です。また、昭和56年5月31日以前に建築された家屋であることも要件となっています。
Q. 相続した不動産はいつまでに売るのが有利ですか?
A. 一概にはいえませんが、空き家特例は「相続開始から3年を経過する日の属する年の12月31日まで」、取得費加算の特例は「相続開始から3年10か月以内」が期限です。これらの期限を意識して、相続登記や遺産分割を早めに進めることが大切です。
まとめ
相続した不動産の売却では、譲渡所得税の計算方法と3000万円控除特例の適用要件を正しく押さえることが重要です。
譲渡価額から取得費や譲渡費用、特別控除を差し引く流れや、長期・短期で税率が変わる点、相続では被相続人の取得費と取得日を引き継ぐ点を理解しておきましょう。
また、相続税や不動産取得税とは性質が異なるため、それぞれを混同しないことも大切です。
相続人自身が住んでいた家なら「居住用財産の3,000万円特別控除」、親が1人で住んでいた空き家なら「空き家の3,000万円特別控除」、相続税を納めた方は「取得費加算の特例」と、状況に応じて使える制度が異なります。
3000万円控除特例は期間や取引形態、他の特例との併用可否など注意点が多く、自己判断で進めると損をするおそれがあります。特に空き家特例は2027年12月31日までの譲渡が対象となっているため、早めの検討がおすすめです。
当社では、お客様の状況を丁寧にお伺いし、相続不動産の査定から譲渡所得税の試算、特例の適用可否、確定申告の準備まで一括サポートしています。
「うちの場合はいくら税金がかかるのか」「3000万円控除が使えるのか」「実家をいつまでに売ればいいのか」を確認したい方は、まずはお気軽にご相談ください。
「売主様第一主義」の
守口市・寝屋川市不動産買取売却センター
はじめまして。ハルソラ不動産の紺屋嶋(こやじま)と申します。不動産会社での売却実務経験を経て、「会社都合ではなく、売主様に本当に寄り添いたい」という想いでハルソラ不動産を立ち上げました。
宅建協会の役員を兼務し、行政の不動産相談にも携わっております。「相続した実家をどうすれば良いか」「空き家のまま固定資産税だけ払い続けている」「まず査定価格だけ知りたい」など、どんなご状況でも、守口市・寝屋川市の不動産売却・買取のことはお気軽にご相談ください。
選ばれる3つの理由
地域密着の
売主様目線の提案
守口市・寝屋川市エリアに精通した担当者が、売主様の立場に立った査定・売却プランをご提案します。
宅建協会役員・
行政相談員の知見
豊富な知見を活かし、適正価格での売却を全力でサポートします。
無料査定から
一貫サポート
ご相談のみでも大歓迎。売却完了まで担当者が一貫して丁寧に対応いたします。
まずはお気軽に
守口市・寝屋川市の不動産売却をご相談を
査定や売却のご相談をしたからといって、無理な営業は一切いたしません。
大切な不動産の資産価値を知ることから始めてみませんか?
査定・相談は完全無料。強引な営業は一切ありません。