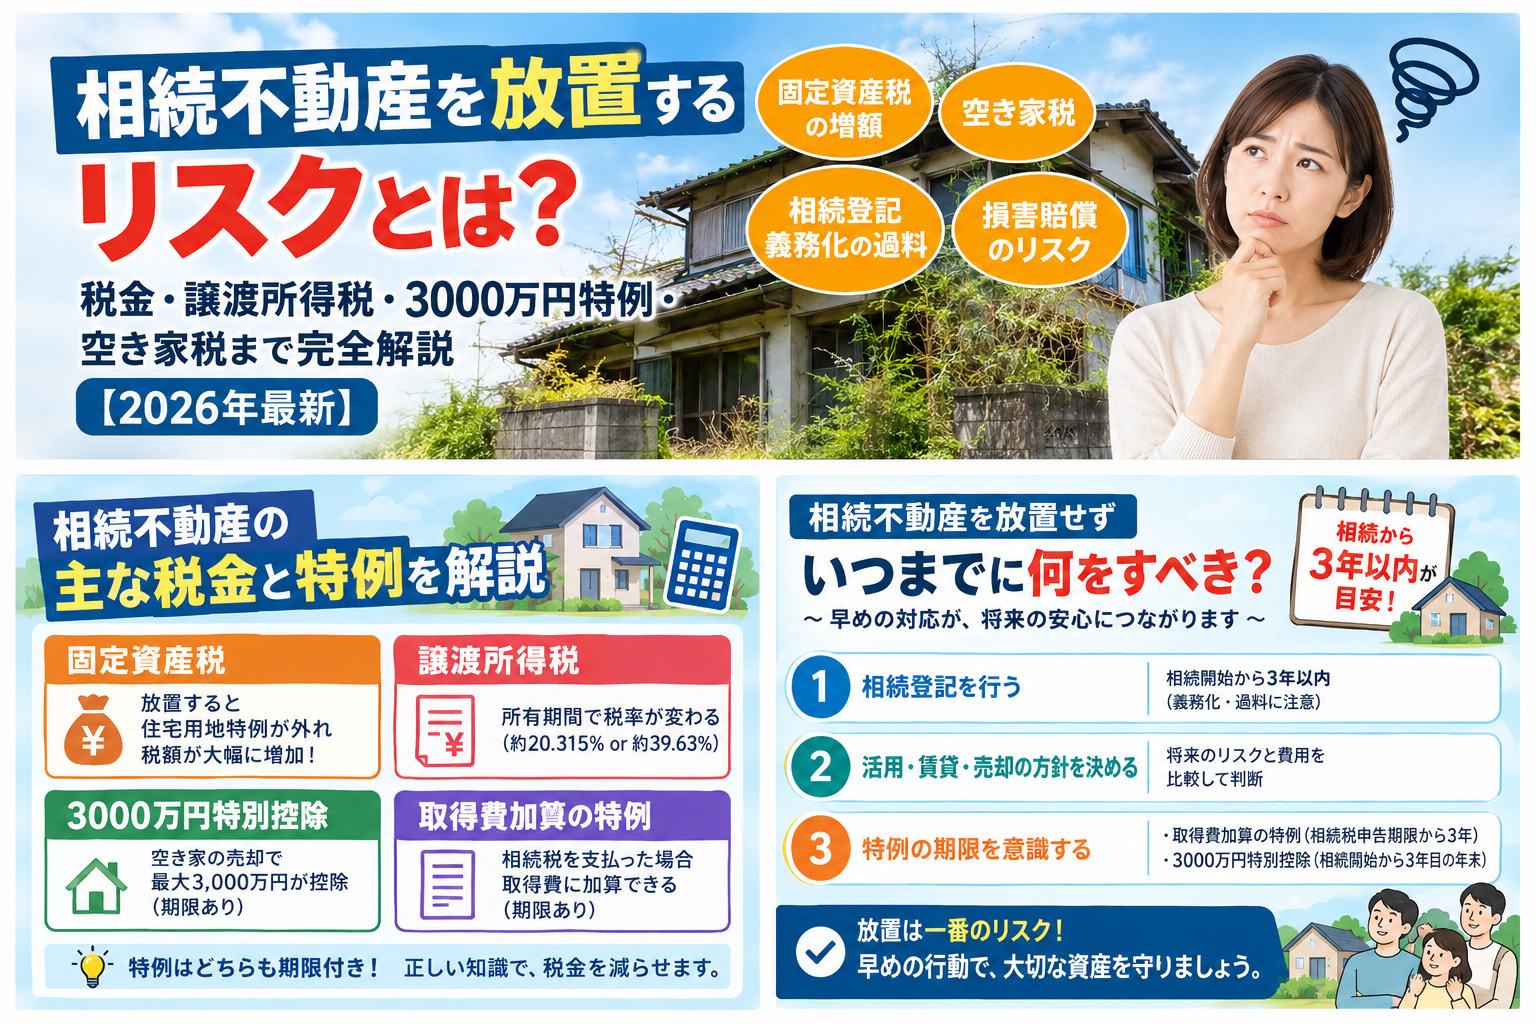
相続不動産放置のリスクを徹底解説。
相続不動産を放置するリスクとは?税金・譲渡所得税・3000万円特例・空き家税まで完全解説【2026年最新】
この記事の結論(3行まとめ)
- 相続不動産を放置すると、固定資産税の増額・空き家税・相続登記義務化の過料・損害賠償など、時間とともにリスクと税金負担が膨らみます。
- 相続不動産を売却する際の譲渡所得税は、空き家の3000万円特別控除や取得費加算の特例で大きく減らせますが、いずれも期限付きです。
- 「とりあえず放置」が最も損をしやすい選択肢。相続から3年以内を目安に、方針(住む・貸す・売る・手放す)を決めることが重要です。
親が亡くなり、実家や土地を相続したものの「忙しくて手が回らない」「思い出があって売る決心がつかない」「兄弟で話がまとまらない」といった理由で、相続不動産をそのまま放置している方は少なくありません。総務省の住宅・土地統計調査(2023年)では全国の空き家は約900万戸、空き家率は13.8%と過去最高を更新し、そのうち賃貸用や売却用ではない「使い道のない空き家」は約385万戸にのぼります。その大きな原因の一つが相続です。
しかし近年、国は空き家問題への対策を急速に強化しています。2023年の空家等対策特別措置法の改正、2024年の相続登記義務化、さらに京都市では全国初の空き家税(非居住住宅利活用促進税)の導入が決まるなど、「相続不動産を放置するほど損をする」仕組みが整いつつあります。
この記事では、相続不動産を放置するリスク、相続不動産にかかる税金、売却時の譲渡所得税の計算方法、知っておくべき特例、そして空き家税の最新動向まで、専門知識がない方にもわかるように網羅的に解説します。
1. 相続不動産の放置が増えている理由
相続不動産が放置される背景には、いくつかの共通したパターンがあります。ご自身の状況に当てはまるものがないか確認してみてください。
遠方に住んでいて管理できない
進学や就職で地元を離れ、実家から遠く離れた都市部に住んでいるケースです。相続した実家に定期的に通うのは時間的にも費用的にも負担が大きく、気づけば数年放置していたということがよくあります。
相続人同士の話し合いがまとまらない
兄弟姉妹で相続した不動産を共有名義にしたり、遺産分割協議が終わらないまま放置したりするケースです。共有名義の不動産は、売却や大規模な修繕に共有者全員の同意が必要になるため、意見が分かれると何も決められなくなります。さらに時間が経って二次相続が起きると、相続人がねずみ算式に増え、処分はますます難しくなります。
思い出があって手放せない
「親が大切にしていた家だから」「いつか戻るかもしれない」という気持ちから、売却の決断を先送りにするケースも多く見られます。感情的な理由は自然なことですが、建物は人が住まなくなると急速に傷み、資産価値が下がっていきます。
売れない・貸せないと思い込んでいる
地方の古い家や再建築不可の土地など、「どうせ売れない」と考えて何もしないケースです。実際には、買取業者や空き家バンク、隣地所有者への売却、相続土地国庫帰属制度など、選択肢は意外と多く存在します。
2. 相続不動産を放置する7つのリスク
相続不動産を放置する主なリスクは、①維持費・固定資産税の負担、②管理不全空家・特定空家指定による固定資産税の増額、③空き家税の課税、④相続登記義務化による過料、⑤倒壊・火災などによる損害賠償責任、⑥資産価値の下落、⑦共有者の増加による権利関係の複雑化の7つです。
リスク①:使っていなくても維持費と税金がかかり続ける
相続不動産は、住んでいなくても所有しているだけで毎年固定資産税・都市計画税がかかります。固定資産税は毎年1月1日時点の所有者に課税されるため、相続登記をしていなくても、相続人に納税通知書が届きます(相続人代表者として指定された方などに送付されます)。
税金以外にも、火災保険料、水道・電気の基本料金、庭木の剪定費用、雨漏りなどの修繕費、遠方なら交通費や管理代行費用など、年間で数十万円の出費になることも珍しくありません。空き家は火災保険の引き受けを断られたり、保険料が割高になったりする点にも注意が必要です。
リスク②:管理不全空家・特定空家に指定され固定資産税が上がる
相続不動産を放置する最大の税金リスクがこれです。住宅が建っている土地には「住宅用地の特例」が適用され、固定資産税の課税標準が大きく軽減されています。
| 区分 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|
| 小規模住宅用地(200㎡以下の部分) | 評価額×1/6 | 評価額×1/3 |
| 一般住宅用地(200㎡を超える部分) | 評価額×1/3 | 評価額×2/3 |
ところが、2015年施行の空家等対策特別措置法により、倒壊の危険があるなど著しく管理が悪い空き家は「特定空家」に指定され、市区町村から勧告を受けると、この住宅用地の特例が外れます。さらに2023年12月施行の改正法では、特定空家になる手前の段階の「管理不全空家」という区分が新設され、勧告を受けると同じく特例の対象外となりました。
特例が外れると、土地の固定資産税は理論上最大で6倍(負担調整措置などにより実際には3〜4倍程度になることが多い)に跳ね上がります。「空き家を残しておけば更地より税金が安い」という従来の常識は、放置された空き家には通用しなくなっているのです。
注意:特定空家に対する市区町村の命令に違反すると50万円以下の過料が科されることがあります。最終的には行政代執行で建物が解体され、その費用(数百万円になることも)が所有者に請求されます。
リスク③:空き家税(空家税)が課される可能性
京都市では、住む人のいない住宅に課税する非居住住宅利活用促進税、いわゆる空き家税が導入されることが決まっています。詳しくは後述しますが、固定資産税とは別枠で課される税金であり、今後ほかの自治体に広がる可能性も議論されています。
リスク④:相続登記をしないと10万円以下の過料
2024年4月1日から相続登記が義務化されました。相続によって不動産を取得したことを知った日から3年以内に相続登記を申請しなければならず、正当な理由なく怠ると10万円以下の過料の対象になります。
義務化前(2024年3月以前)に発生した相続も対象で、その場合は2027年3月31日までに登記する必要があります。「親の代から名義変更していない」という土地がある方は、期限が迫っているため早めの対応が必要です。遺産分割協議がまとまらない場合でも、「相続人申告登記」という簡易な手続きで義務を果たすことができます。
リスク⑤:倒壊・火災・不法侵入などで損害賠償責任を負う
民法717条では、建物などの工作物の欠陥によって他人に損害を与えた場合、所有者は過失がなくても責任を負うと定められています(工作物責任)。台風で屋根瓦が飛んで通行人にけがをさせた、ブロック塀が倒れて隣家の車を壊した、といったケースでは、相続人である所有者が多額の賠償を求められる可能性があります。
また、空き家は放火や不法投棄、不審者の侵入、害虫・害獣の発生源になりやすく、近隣トラブルの原因にもなります。なお、2023年4月の民法改正により、相続放棄をした場合でも、その不動産を現に占有している人は、次の管理者に引き渡すまで保存義務を負うことが明確化されています。
リスク⑥:資産価値がどんどん下がる
建物は人が住まなくなると、換気不足による湿気やカビ、雨漏り、配管の劣化などで急速に傷みます。木造住宅は築年数の経過とともに評価が下がり、放置期間が長いほど売却価格は低下し、解体費用だけが残ることもあります。また、周辺地域の人口減少が進めば土地価格自体が下がる可能性もあります。「売り時」を逃すことは、目に見えない大きな損失です。
リスク⑦:相続人が増えて権利関係が複雑になる
相続不動産を共有名義のまま放置し、共有者の一人が亡くなると、その持分はさらにその相続人に引き継がれます。数十年経つと共有者が十数人に増え、連絡先もわからない、という状態になりかねません。こうなると売却や活用はほぼ不可能になり、所有者不明土地として次の世代に負担を残すことになります。
【試算】相続不動産を10年放置するといくらかかる?
放置のコストは、目に見えにくいからこそ一度数字にしてみることが大切です。地方都市にある木造2階建て・敷地150㎡の実家を例に、1年あたりの維持費を概算すると次のようになります。
| 費用項目 | 年間の目安 |
|---|---|
| 固定資産税・都市計画税(住宅用地特例あり) | 約8万〜12万円 |
| 火災保険料(空き家向け) | 約3万〜6万円 |
| 電気・水道の基本料金 | 約3万〜4万円 |
| 庭木の剪定・草刈り | 約3万〜8万円 |
| 交通費(年数回の見回り)または管理代行費 | 約5万〜12万円 |
| 合計 | 約22万〜42万円 |
これを10年続けると、約220万〜420万円が出ていく計算です。さらに、途中で雨漏りや外壁の修繕が必要になれば数十万〜百万円単位の出費が加わり、管理不全空家の勧告を受ければ固定資産税は数倍に増えます。一方で、建物の価値は年々下がり、空き家の3000万円特別控除などの期限も過ぎてしまいます。「使う予定のない相続不動産を持ち続けること」には、これだけのコストとリスクがあることを知っておきましょう。
※金額は一般的な目安であり、地域や建物の状況によって大きく異なります。
3. 相続不動産にかかる税金の全体像
相続不動産には、「相続したとき」「持っている間」「売ったとき」のそれぞれのタイミングで税金がかかります。全体像を整理しておきましょう。
| タイミング | 税金の種類 | ポイント |
|---|---|---|
| 相続したとき | 相続税 | 遺産総額が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合に課税。申告期限は相続開始を知った日の翌日から10か月以内。 |
| 相続したとき | 登録免許税 | 相続登記の際に固定資産税評価額×0.4%。 |
| 持っている間 | 固定資産税・都市計画税 | 毎年1月1日時点の所有者に課税。管理不全空家・特定空家の勧告で住宅用地特例が外れると大幅増。 |
| 持っている間 | 空き家税(京都市など) | 京都市では令和12年度(2030年度)から課税開始予定。 |
| 売ったとき | 譲渡所得税(所得税・復興特別所得税・住民税) | 売却益(譲渡所得)に対して課税。特例で大幅に軽減できる場合あり。 |
| 売ったとき | 印紙税 | 売買契約書に貼付。 |
なお、相続によって不動産を取得した場合、不動産取得税はかかりません。この中で、相続不動産の放置と売却の判断に大きく関わるのが「固定資産税(+空き家税)」と「譲渡所得税」です。以下で詳しく見ていきます。
4. 空き家税(空家税)とは?京都市の非居住住宅利活用促進税
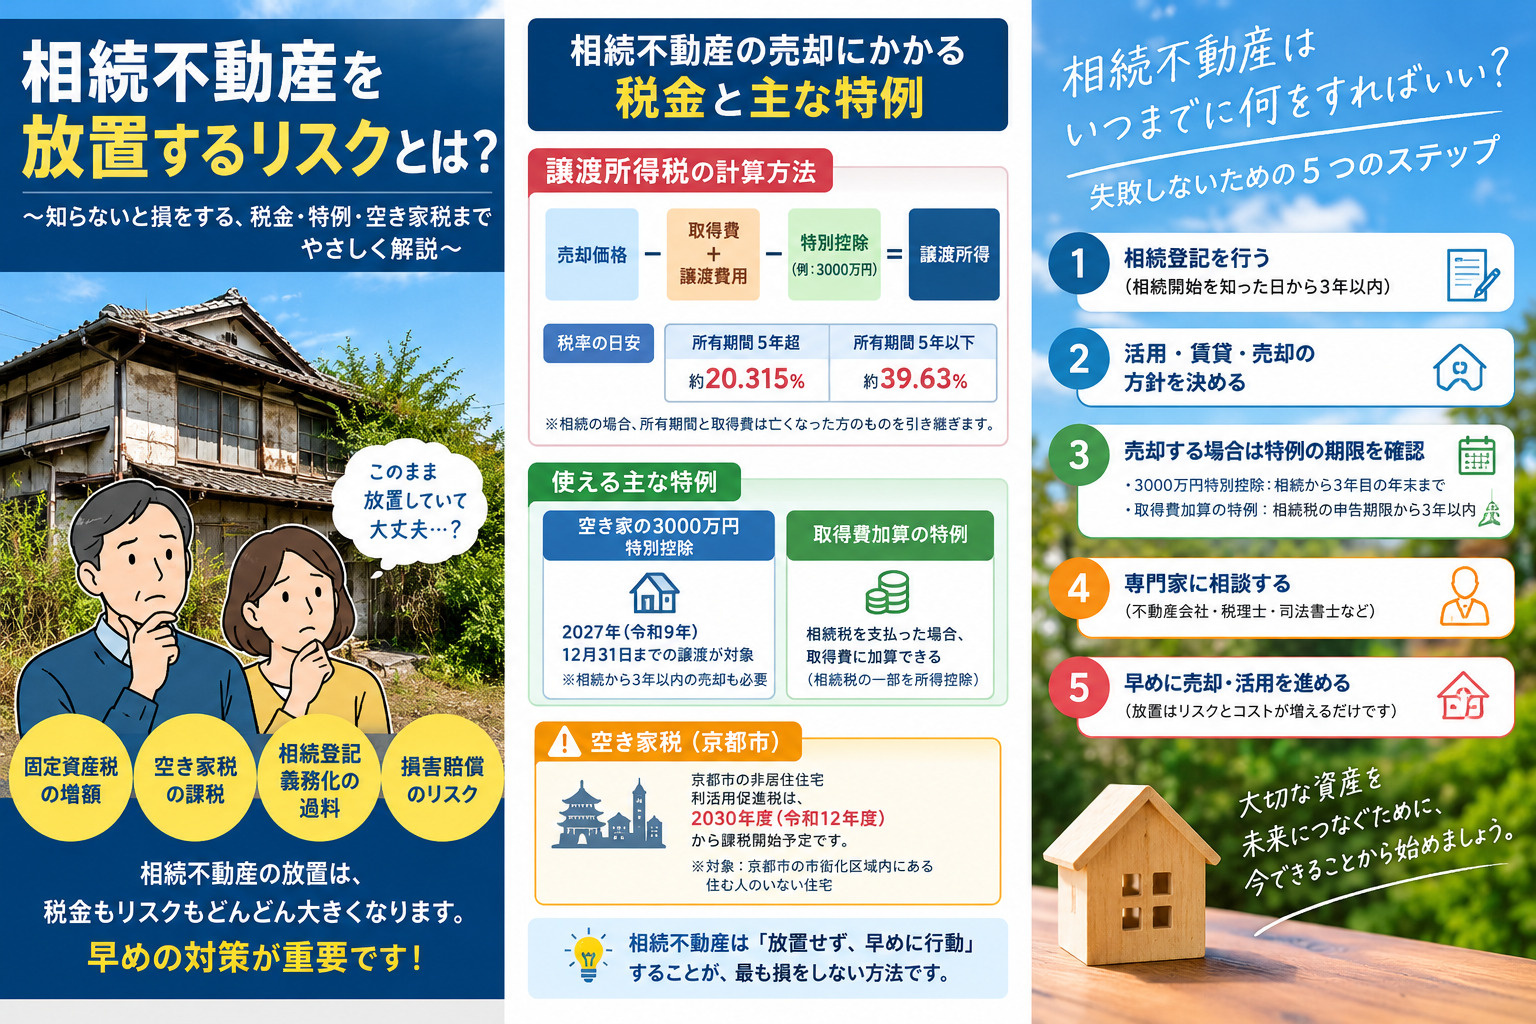
空き家税とは、京都市が導入を決めた「非居住住宅利活用促進税」の通称で、市街化区域内にある住む人のいない住宅(空き家・別荘・セカンドハウスなど)の所有者に、固定資産税とは別に課される税金です。2026年10月時点では令和12年度(2030年度)から課税開始の予定です。
空き家税の概要
京都市の非居住住宅利活用促進税は、自治体が条例で独自に定める「法定外普通税」として、空き家そのものに課税する全国初の制度です。2022年3月に京都市議会で条例案が可決され、2023年3月に総務大臣の同意を得ました。当初は2026年以降の課税開始とされていましたが、その後スケジュールが見直され、京都市は令和12年度(2030年度)から課税を開始する予定と案内しています。
| 項目 | 内容 |
|---|---|
| 正式名称 | 非居住住宅利活用促進税(通称:空き家税・空家税) |
| 課税主体 | 京都市 |
| 対象 | 市街化区域内にある非居住住宅(住所を有する人がいない住宅) |
| 納税義務者 | 非居住住宅の所有者(固定資産税の所有者と同じ考え方) |
| 税額の構成 | 家屋価値割(家屋の固定資産評価額を基準)+立地床面積割(敷地の1㎡あたり評価額×床面積を基準) |
| 税額の目安 | 京都市の案内では、固定資産税額(土地+家屋)の半額程度になるケースが多いとされています |
| 主な免除 | 事業用の住宅、賃貸・売却の募集開始から1年以内の住宅、景観上重要な建造物、評価額が一定未満の住宅など |
| 課税開始 | 令和12年度(2030年度)予定 |
居住しているかどうかは住民票の有無だけでなく、実際の居住実態で判断されます。京都市の試算例では、築40年・床面積60㎡の分譲マンションの空き住戸で、固定資産税が年5万円程度のところ、空き家税が年2.5万円程度かかるとされています。
空き家税は全国に広がる?
現時点で空き家税の導入が決まっているのは京都市のみですが、空き家対策や観光地の住宅不足に悩む自治体の間では、同様の課税を検討する動きもあります。また、全国一律の制度として、前述の「管理不全空家・特定空家の勧告による固定資産税の住宅用地特例の解除」が実質的な空き家への増税として機能しています。
ポイント:空き家税は「空き家を持ち続けるコスト」をさらに引き上げる制度です。京都市内に相続不動産をお持ちの方はもちろん、それ以外の地域でも「空き家を放置するほど負担が増える」流れは今後も続くと考えておくのが賢明です。課税開始までに売却・賃貸などの方針を決めておきましょう。
5. 相続不動産を売却したときの譲渡所得税の計算方法
相続不動産の譲渡所得税は「譲渡所得=売却価格−(取得費+譲渡費用)−特別控除」で計算した所得に税率を掛けて求めます。税率は所有期間5年超の長期譲渡所得で20.315%、5年以下の短期譲渡所得で39.63%です。相続の場合、所有期間と取得費は被相続人(亡くなった方)のものを引き継ぎます。
譲渡所得の基本の計算式
譲渡所得 = 譲渡価額(売却価格) −(取得費 + 譲渡費用) − 特別控除額
譲渡所得税 = 譲渡所得 × 税率
- 譲渡価額:不動産を売った金額。固定資産税の精算金も含まれます。
- 取得費:土地・建物を購入したときの代金や仲介手数料など。建物は減価償却費相当額を差し引きます。
- 譲渡費用:売却時の仲介手数料、印紙税、測量費、売却のための解体費用など。
- 特別控除額:空き家の3000万円特別控除など、要件を満たした場合に差し引ける金額。
相続不動産の取得費は「親が買ったときの金額」
相続不動産の取得費は、相続したときの評価額ではなく、被相続人(亡くなった親など)がその不動産を購入したときの金額を引き継ぎます。相続登記の費用(登録免許税・司法書士報酬)も取得費に含めることができます。
問題になりやすいのが、「親がいくらで買ったのかわからない」「売買契約書が見つからない」というケースです。取得費が不明な場合は、売却価格の5%を取得費とする「概算取得費」を使うことになります。たとえば3,000万円で売れた土地の取得費が不明なら、取得費は150万円となり、売却額のほとんどが利益とみなされて税金が高額になります。
ポイント:実家の片付けの際には、売買契約書、建築請負契約書、領収書、通帳の記録などを捨てずに保管しましょう。取得費を証明できるかどうかで、譲渡所得税が数百万円変わることもあります。
税率は所有期間で決まる(相続の場合は親の期間を通算)
| 区分 | 所有期間(売却した年の1月1日時点) | 所得税 | 復興特別所得税 | 住民税 | 合計税率 |
|---|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 0.315% | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30% | 0.63% | 9% | 39.63% |
相続不動産の所有期間は、被相続人が取得した日から通算されます。そのため、相続した直後に売却しても、親が長年所有していた不動産であれば長期譲渡所得の税率(20.315%)が適用されるのが一般的です。
譲渡費用に含められるもの・含められないもの
譲渡費用は、売却のために直接かかった費用だけが対象です。何を含められるかで課税される譲渡所得が変わるため、領収書は必ず保管しておきましょう。
| 譲渡費用に含められるもの | 譲渡費用に含められないもの |
|---|---|
| 不動産会社への仲介手数料 売買契約書の印紙税 売却のために行った測量費・境界確定費用 売却のための建物の解体費用 借家人への立退料 売却条件として行った残置物の撤去費用 | 固定資産税・都市計画税 相続登記の費用(取得費側に算入) 普段の管理費や修繕費 売却代金の受取に関する振込手数料 引越し費用など売却と直接関係しない費用 |
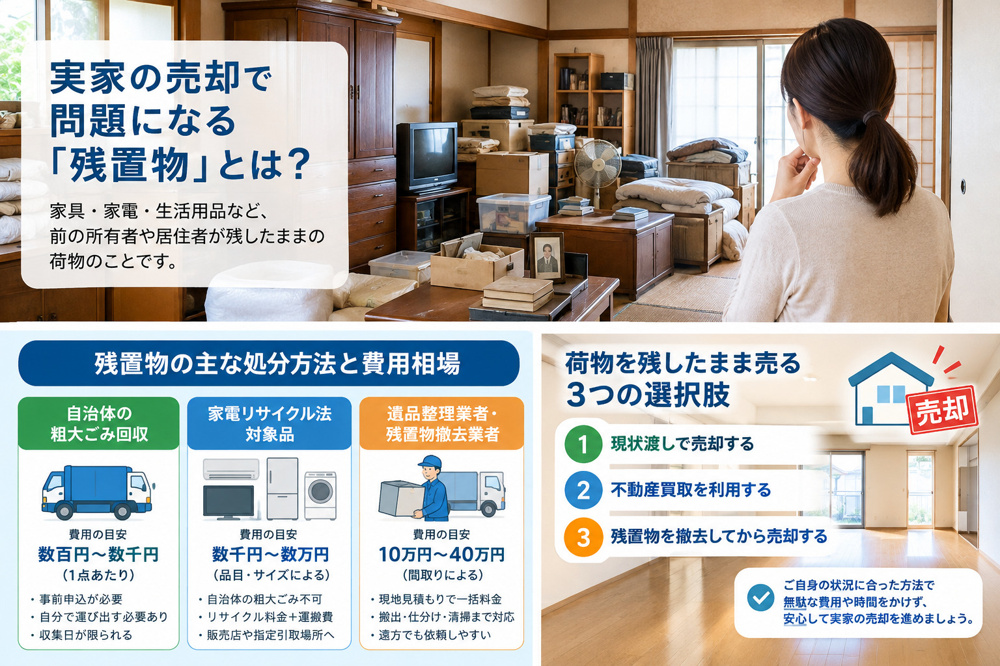
特に相続した実家の売却では、家財道具の処分費用や解体費用が数十万〜数百万円になることもあります。売却のために必要だったことを説明できるよう、契約書や見積書とあわせて保存しておくと安心です。
譲渡所得税の申告
譲渡所得は他の所得と分けて計算する「分離課税」で、売却した翌年の2月16日〜3月15日に確定申告が必要です。特例を使って税額がゼロになる場合でも、特例の適用を受けるためには申告が必要な点に注意してください。また、売却益が出ると翌年の住民税や、国民健康保険料・後期高齢者医療保険料などに影響する場合があります。
6. 譲渡所得税を減らす特例①空き家の3000万円特別控除
空き家の3000万円特別控除(被相続人居住用家屋等の譲渡所得の特別控除)は、亡くなった方が一人で住んでいた旧耐震基準の家屋とその敷地を相続人が売却した場合に、譲渡所得から最高3,000万円(相続人が3人以上なら2,000万円)を控除できる特例です。2027年12月31日までの譲渡で、かつ相続開始から3年を経過する日の属する年の12月31日までに売却することが条件です。
制度の概要
相続によって空き家が生まれ、放置されるのを防ぐため、2016年に創設された特例です。相続した実家を売却して利益が出ても、この特例を使えば最大3,000万円まで譲渡所得から差し引けるため、多くのケースで譲渡所得税がゼロまたは大幅に軽減されます。長期譲渡所得の場合、3,000万円の控除による節税額は最大で約609万円になります。
主な適用要件
| 要件 | 内容 |
|---|---|
| 家屋の要件 | 昭和56年(1981年)5月31日以前に建築された家屋(旧耐震基準)であること。マンションなどの区分所有建物は対象外。 |
| 居住の要件 | 相続開始の直前に被相続人が一人で住んでいたこと(被相続人以外に居住者がいないこと)。一定の要件を満たせば老人ホーム入所中の相続も対象。 |
| 相続後の利用 | 相続から売却までの間に、事業・貸付・居住の用に供していないこと。 |
| 売却時期 | 相続開始日から3年を経過する日の属する年の12月31日まで、かつ特例の適用期限(2027年12月31日)までの譲渡。 |
| 売却価格 | 譲渡価額が1億円以下であること。 |
| 工事の要件 | 家屋を耐震改修して売る、または家屋を取り壊して更地で売ること。2024年1月以降の譲渡では、売却後に買主が譲渡の翌年2月15日までに耐震改修・取壊しを行う場合も対象。 |
| 売却先 | 親子・夫婦・生計を一にする親族、同族会社などへの売却は対象外。 |
| 手続き | 市区町村から「被相続人居住用家屋等確認書」の交付を受け、確定申告書に添付。 |
2024年改正のポイント
2023年度の税制改正で、適用期限が2027年12月31日まで延長されるとともに、2024年1月1日以後の譲渡から次の2点が変更されました。
- 買主による工事でもOKに:以前は売主が売却前に耐震改修や解体を済ませる必要がありましたが、現在は買主が売却の翌年2月15日までに工事を行えば適用されます。売主が解体費用を立て替える負担が減り、「現状のまま売る」選択肢が広がりました。
- 相続人が3人以上なら上限2,000万円:家屋とその敷地を相続した相続人が3人以上の場合、一人あたりの控除上限は2,000万円になりました。
今後の改正動向
国土交通省は令和9年度(2027年度)税制改正要望で、この特例を2028年1月1日から2031年12月31日までの4年間延長すること、さらに現在は1981年以前とされている築年要件の緩和などを要望しています。最終的な内容は2026年12月頃に公表される税制改正大綱で決まるため、売却を検討している方は最新情報を確認しましょう。
注意:この特例の最大の落とし穴は「相続から3年目の年末」という期限です。たとえば2024年5月に相続が発生した場合、2027年12月31日までに売却(引渡し)しなければなりません。相続不動産を放置して期限を過ぎると、数百万円の節税チャンスを失うことになります。
7. 譲渡所得税を減らす特例②取得費加算の特例
取得費加算の特例とは、相続税を納めた人が、相続税の申告期限の翌日から3年以内に相続財産を売却した場合、支払った相続税のうち売却した財産に対応する金額を取得費に加算できる特例です。取得費が増える分、譲渡所得税が軽減されます。
制度の概要と計算方法
相続税と譲渡所得税の二重の負担を軽くするための特例です。相続税の申告期限は相続開始を知った日の翌日から10か月以内なので、相続開始からおよそ3年10か月以内に売却すれば対象となります。
取得費に加算できる額 = その人の相続税額 ×(売却した財産の相続税評価額 ÷ その人の相続税の課税価格)
たとえば、相続税を600万円納め、相続した財産全体の課税価格が1億2,000万円、そのうち売却した土地の相続税評価額が4,000万円だった場合、取得費に加算できるのは600万円×(4,000万円÷1億2,000万円)=200万円です。
空き家の3000万円特別控除との関係
取得費加算の特例と空き家の3000万円特別控除は併用できません。どちらか有利な方を選択することになります。一般的には控除額の大きい3000万円特別控除のほうが有利になることが多いですが、マンションや新耐震の建物、被相続人以外に同居人がいた家など、3000万円特別控除の要件を満たさない場合には、取得費加算の特例が有力な選択肢になります。
| 比較項目 | 空き家の3000万円特別控除 | 取得費加算の特例 |
|---|---|---|
| 対象 | 被相続人が一人で住んでいた旧耐震の家屋・敷地 | 相続税が課された相続財産全般(不動産・株式など) |
| 相続税の納付 | 不要 | 相続税を納めていることが条件 |
| 売却期限 | 相続開始から3年を経過する日の属する年の12月31日まで | 相続税の申告期限の翌日から3年以内 |
| 効果 | 譲渡所得から最大3,000万円控除 | 相続税の一部を取得費に加算 |
| 併用 | 併用不可(いずれか一方を選択) | |
8. その他の特例・制度と解体の判断(100万円控除・国庫帰属制度など)
低未利用土地等の100万円特別控除
地方の空き地や空き家など、利用されていない低額の土地を売却した場合に、譲渡所得から最大100万円を控除できる特例です。都市計画区域内の土地で、所有期間が5年を超え、譲渡価額が上物を含めて一定額以下(市街化区域などは800万円以下、それ以外は500万円以下)であることなどが要件です。適用には市区町村の「低未利用土地等確認書」が必要です。「安くしか売れない土地」の売却を後押しする制度として活用できます。
居住用財産の3000万円特別控除(自分が住んでいた場合)
相続した実家に相続人自身が住み、その後マイホームとして売却する場合は、一般のマイホーム売却と同じく「居住用財産の3000万円特別控除」が使える可能性があります。住まなくなってから3年を経過する日の属する年の12月31日までの売却が条件です。空き家の特例とは要件が異なるため、ご自身がどちらに当てはまるか確認しましょう。
相続土地国庫帰属制度
「売れない・貸せない・管理もできない」相続土地を国に引き取ってもらえる制度で、2023年4月27日にスタートしました。審査手数料(土地1筆あたり14,000円)と、原則20万円の負担金(10年分の管理費相当)を納めることで、土地を国庫に帰属させることができます。ただし、建物がある土地、担保権が設定された土地、境界が明らかでない土地などは対象外のため、建物を解体するなどの準備が必要です。
相続税の小規模宅地等の特例と売却のタイミング
相続税がかかるケースでは、売却のタイミングが相続税の特例にも影響します。被相続人が住んでいた土地は、一定の要件を満たすと小規模宅地等の特例により、330㎡までの部分の相続税評価額を80%減額できます。ただし、この特例を同居していない親族が使うには、いわゆる「家なき子」の要件を満たす必要があり、さらに相続税の申告期限(10か月)まで土地を保有し続けることが条件となる場合があります。申告期限前に売却してしまうと特例が使えず、相続税が大きく増えることもあるため、相続税と譲渡所得税の両方を見て売却時期を判断することが大切です。
空き家は解体すべき?残すべき?
相続した空き家を「解体して更地にする」か「建物を残す」かは、多くの方が悩むポイントです。それぞれのメリット・デメリットを整理しておきましょう。
| 選択 | メリット | デメリット |
|---|---|---|
| 解体して更地にする | 倒壊・火災・不法侵入のリスクがなくなる/買い手が見つかりやすくなる場合がある/管理の手間が減る | 解体費用(木造30坪で100万〜200万円程度が目安)がかかる/住宅用地特例が外れ、翌年から土地の固定資産税が上がる |
| 建物を残す | 住宅用地特例で固定資産税が抑えられる/古家付き土地として購入希望者が自由に活用できる | 管理を怠ると管理不全空家・特定空家に指定されるリスク/劣化による価値下落・賠償リスク |
固定資産税は1月1日時点の状況で判定されるため、解体するなら売却の見込みが立ってから、年をまたぐタイミングも考えて行うのが一般的です。また、2024年以降は空き家の3000万円特別控除で「買主が解体する」形も認められているため、売主が先に解体せず現状のまま売り出す方法も有力です。自治体によっては老朽空き家の解体費用に補助金を出している場合もあるので、事前に確認してみましょう。
相続放棄という選択肢
相続不動産の価値よりも負担の方が大きい場合、家庭裁判所で相続放棄をする方法もあります。ただし、相続放棄は相続開始を知ったときから原則3か月以内に行う必要があり、不動産だけでなく預貯金などすべての財産を放棄することになります。また、前述のとおり占有している不動産については引き渡すまで保存義務が残る点にも注意が必要です。
9. 【シミュレーション】特例を使う場合・使わない場合の税金比較
具体的な数字で、特例の効果と「放置して期限を過ぎた場合」の違いを確認してみましょう。
【前提条件】2024年に父が亡くなり、父が一人で住んでいた昭和50年築の実家(土地・建物)を長男が単独で相続。2026年に買主が解体する条件で2,500万円で売却。父が購入したときの金額は不明。仲介手数料など譲渡費用は90万円。所有期間は5年超(長期譲渡所得)。
| 項目 | 特例を使わない場合 | 空き家の3000万円特別控除を使う場合 |
|---|---|---|
| 譲渡価額 | 2,500万円 | 2,500万円 |
| 取得費(概算5%) | 125万円 | 125万円 |
| 譲渡費用 | 90万円 | 90万円 |
| 特別控除 | 0円 | 2,285万円(譲渡所得の範囲内) |
| 課税される譲渡所得 | 2,285万円 | 0円 |
| 譲渡所得税等(20.315%) | 約464万円 | 0円 |
このケースでは、特例を使えるかどうかで約464万円もの差が生まれます。もし相続不動産を放置して、2027年12月31日(相続から3年目の年末かつ現行の適用期限)を過ぎてから売却すると、特例は使えず約464万円の税金を納めることになります。さらにその間の固定資産税、管理費用、建物の劣化による価格下落も加わります。
※上記は簡略化した試算です。実際の税額は個別の状況により異なります。正確な金額は税理士や税務署にご確認ください。
10. 相続不動産を放置しないための5ステップ
ステップ1:相続人と遺産の内容を確定する
まず戸籍謄本で相続人を確定し、不動産の登記事項証明書や固定資産税の納税通知書(名寄帳)で、相続した不動産の所在・名義・評価額を把握します。遺言書の有無も確認しましょう。
ステップ2:遺産分割協議と相続登記を行う
誰がどの不動産を相続するかを話し合い、遺産分割協議書を作成します。安易な共有名義は将来のトラブルの原因になるため、できるだけ単独名義にするか、売却して現金で分ける「換価分割」も検討しましょう。そのうえで、相続を知った日から3年以内に相続登記を済ませます。
ステップ3:「住む・貸す・売る・手放す」の方針を決める
| 選択肢 | 向いているケース | 注意点 |
|---|---|---|
| 住む | 自分や家族が住む予定がある | リフォーム費用、居住用の特例の検討 |
| 貸す | 賃貸需要のある立地・状態が良い | 修繕費、空き家の3000万円特別控除が使えなくなる |
| 売る | 使う予定がない、管理が難しい | 特例の期限、取得費の書類準備 |
| 手放す | 売却が困難な土地 | 国庫帰属制度の要件・費用、相続放棄の期限 |
「売る」を選ぶ場合も、売却方法によって価格やスピードが変わります。
| 売却方法 | 特徴 | 向いているケース |
|---|---|---|
| 仲介 | 不動産会社が買主を探す。市場価格に近い金額で売れやすいが、時間がかかることも | 立地が良く、時間に余裕がある |
| 買取 | 不動産会社が直接買い取る。価格は仲介より低めだが、短期間・現状のままで売却可能 | 特例の期限が近い、残置物が多い、早く手放したい |
| 空き家バンク | 自治体が運営する空き家の情報サイトに登録。移住希望者などとマッチング | 地方の物件、一般市場で買い手が見つかりにくい |
| 隣地所有者への売却 | 土地を広げたい隣人に打診。再建築不可や狭小地でも売れる可能性 | 単独では活用しにくい土地 |
ステップ4:特例の期限から逆算してスケジュールを立てる
売却する場合は、空き家の3000万円特別控除(相続開始から3年目の年末まで)や取得費加算の特例(相続税申告期限から3年以内)の期限を確認し、逆算して査定・売却活動のスケジュールを立てましょう。不動産の売却には、査定から引渡しまで通常3〜6か月以上かかります。市区町村の確認書の取得にも時間がかかるため、余裕を持った計画が大切です。
ステップ5:方針が決まるまでは最低限の管理を続ける
すぐに売却できない場合でも、月1回程度の換気・通水、郵便物の回収、庭木の手入れ、建物の点検などは続けましょう。遠方で難しい場合は、空き家管理サービスの利用も選択肢です。管理不全空家に指定されないことが、固定資産税の増額を防ぐ最大の対策になります。
専門家の活用:相続登記は司法書士、相続税や譲渡所得税は税理士、売却や査定は不動産会社、相続人間の紛争は弁護士が専門です。複数の不動産会社に査定を依頼し、相続不動産の売却実績が豊富な会社を選ぶと安心です。
11. よくある質問(FAQ)
- 相続した不動産を放置するとどうなりますか?
- 固定資産税などの維持費がかかり続けるほか、管理不全空家・特定空家に指定されると住宅用地特例が外れ、土地の固定資産税が大幅に上がります。相続登記をしないと10万円以下の過料、建物の倒壊などで他人に損害を与えた場合は所有者として賠償責任を負う可能性もあります。
- 相続登記をしていなくても固定資産税はかかりますか?
- かかります。登記名義が亡くなった方のままでも、相続人が固定資産税の納税義務を負います。相続人が複数いる場合は連帯して納税義務を負い、代表者に納税通知書が送られるのが一般的です。
- 相続不動産を売却したら必ず譲渡所得税がかかりますか?
- 売却価格から取得費と譲渡費用を差し引いて利益(譲渡所得)が出た場合にのみかかります。損失が出た場合は課税されません。また、空き家の3000万円特別控除などの特例を使えば、利益が出ても税額がゼロになる場合があります。
- 空き家の3000万円特別控除はマンションでも使えますか?
- 使えません。区分所有建物(分譲マンションなど)は対象外です。マンションの場合は、相続税を納めていれば取得費加算の特例の利用を検討しましょう。
- 相続した実家を賃貸に出すと特例はどうなりますか?
- 相続後に一度でも賃貸や事業に使うと、空き家の3000万円特別控除は使えなくなります。賃貸にするか売却するかは、特例の有無も含めて判断しましょう。
- 空き家税は京都市以外でもかかりますか?
- 2026年10月時点で導入が決まっているのは京都市の非居住住宅利活用促進税のみで、令和12年度(2030年度)から課税開始予定です。ただし全国の空き家には、管理不全空家・特定空家の勧告による固定資産税の増額という仕組みがあります。
- 相続人が複数いる場合、空き家の3000万円特別控除は一人ずつ使えますか?
- 使えます。要件を満たせば、家屋と敷地を相続した相続人それぞれが特例を適用できます。ただし2024年1月1日以後の譲渡では、相続人が3人以上の場合、一人あたりの控除上限は2,000万円となります。
- 親が老人ホームに入っていて空き家になっていた場合も特例は使えますか?
- 要介護認定などを受けて老人ホームに入所していた、入所後も家屋を本人が管理し他の用途に使っていなかった、といった一定の要件を満たせば対象になります。必要書類が増えるため、市区町村や税務署に早めに確認しましょう。
- 相続不動産はいつまでに売るのが得ですか?
- 空き家の3000万円特別控除を使うなら「相続開始から3年を経過する日の属する年の12月31日まで」、取得費加算の特例を使うなら「相続税申告期限の翌日から3年以内」が目安です。建物の劣化や維持費を考えても、早めに方針を決めるほど有利になるケースが多いです。
12. まとめ:相続不動産は「放置しない」ことが最大の節税・リスク対策
相続不動産を放置するリスクと税金、譲渡所得税の特例、空き家税について解説しました。最後にポイントを整理します。
- 相続不動産を放置すると、固定資産税・維持費の負担に加え、管理不全空家・特定空家の勧告で土地の固定資産税が大きく上がるリスクがあります。
- 京都市では空き家税(非居住住宅利活用促進税)が令和12年度(2030年度)から課税される予定で、空き家を持ち続けるコストは今後さらに高まる可能性があります。
- 2024年4月から相続登記が義務化され、3年以内に登記しないと10万円以下の過料の対象に。過去の相続分も2027年3月31日が期限です。
- 相続不動産を売却すると譲渡所得税(長期20.315%・短期39.63%)がかかりますが、空き家の3000万円特別控除や取得費加算の特例で大幅に軽減できます。
- 特例にはいずれも期限があり、放置して期限を過ぎると数百万円の差が生まれることもあります。
相続した実家や土地には、家族の思い出が詰まっています。だからこそ、放置して傷ませたり、次の世代に負担を残したりするのではなく、早めに「住む・貸す・売る・手放す」の方針を決めることが大切です。まずは相続不動産の現状把握と査定から始めて、必要に応じて税理士・司法書士・不動産会社などの専門家に相談してみてください。
※本記事は2026年10月17日時点の法令・制度に基づく一般的な情報です。税制や自治体の制度は改正される場合があります。個別の判断にあたっては、国税庁・各自治体の最新情報をご確認のうえ、税理士などの専門家にご相談ください。
「売主様第一主義」の
守口市・寝屋川市不動産買取売却センター
はじめまして。ハルソラ不動産の紺屋嶋(こやじま)と申します。不動産会社での売却実務経験を経て、「会社都合ではなく、売主様に本当に寄り添いたい」という想いでハルソラ不動産を立ち上げました。
宅建協会の役員を兼務し、行政の不動産相談にも携わっております。「相続した実家をどうすれば良いか」「空き家のまま固定資産税だけ払い続けている」「まず査定価格だけ知りたい」など、どんなご状況でも、守口市・寝屋川市の不動産売却・買取のことはお気軽にご相談ください。
選ばれる3つの理由
地域密着の
売主様目線の提案
守口市・寝屋川市エリアに精通した担当者が、売主様の立場に立った査定・売却プランをご提案します。
宅建協会役員・
行政相談員の知見
豊富な知見を活かし、適正価格での売却を全力でサポートします。
無料査定から
一貫サポート
ご相談のみでも大歓迎。売却完了まで担当者が一貫して丁寧に対応いたします。
まずはお気軽に
守口市・寝屋川市の不動産売却をご相談を
査定や売却のご相談をしたからといって、無理な営業は一切いたしません。
大切な不動産の資産価値を知ることから始めてみませんか?
査定・相談は完全無料。強引な営業は一切ありません。