不動産売却で迷う相続・離婚の悩みも解決へ?司法書士税理士との連携で安心して進める方法

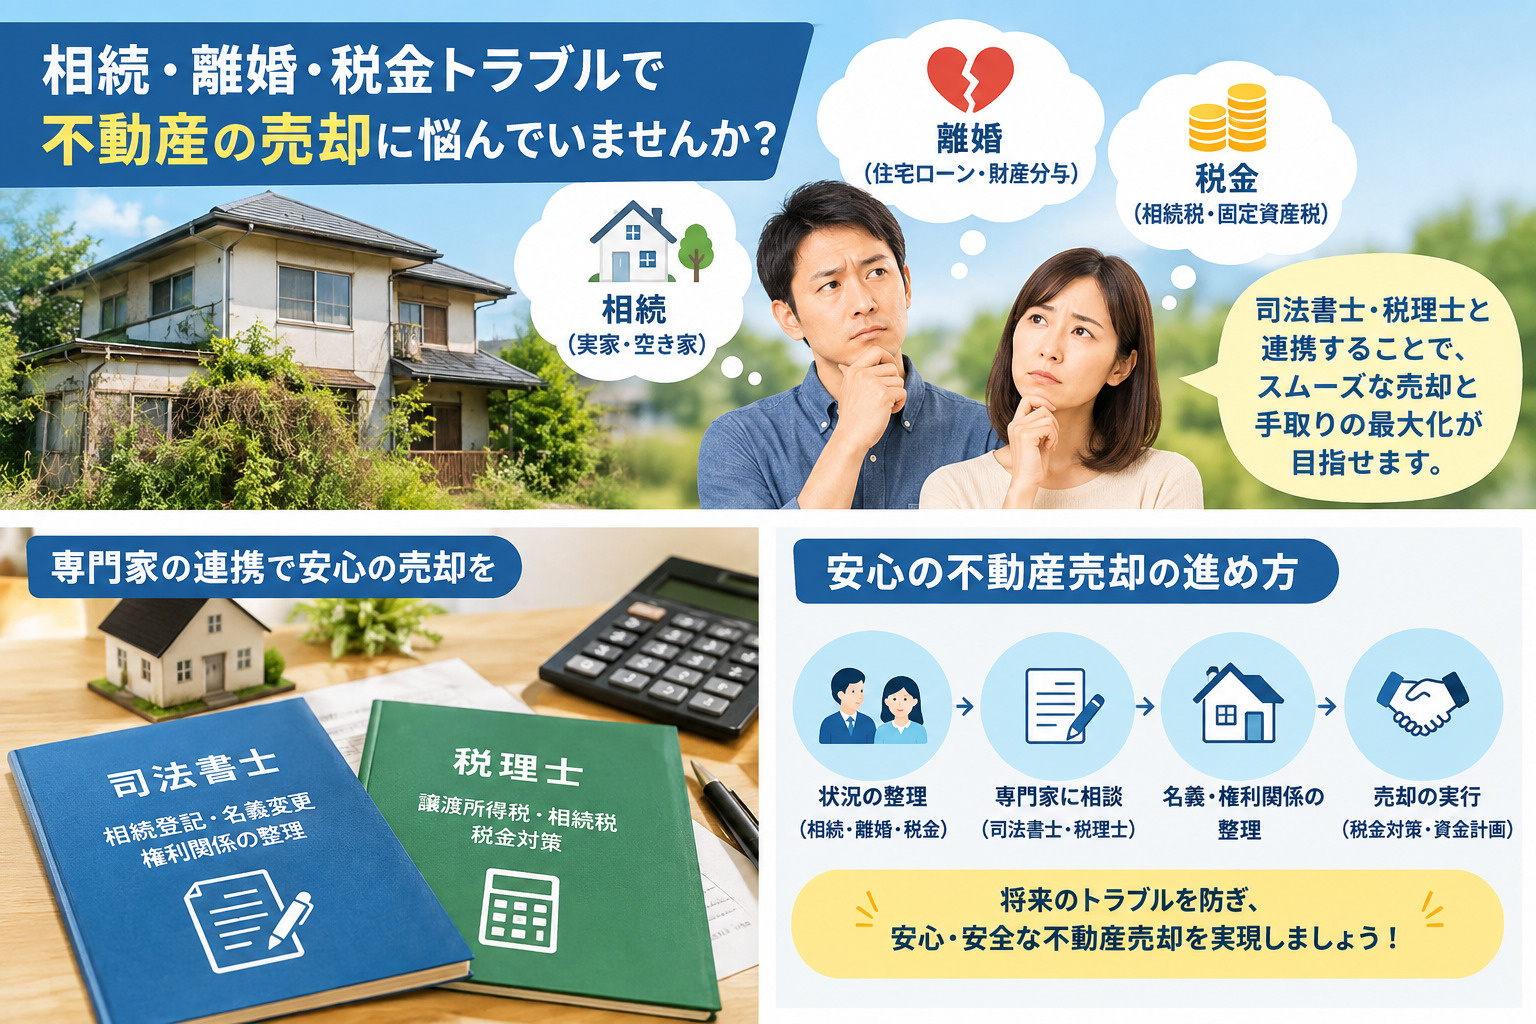
相続や離婚、さらには税金トラブルが重なり、不動産をどう処分すべきか悩んでいませんか。
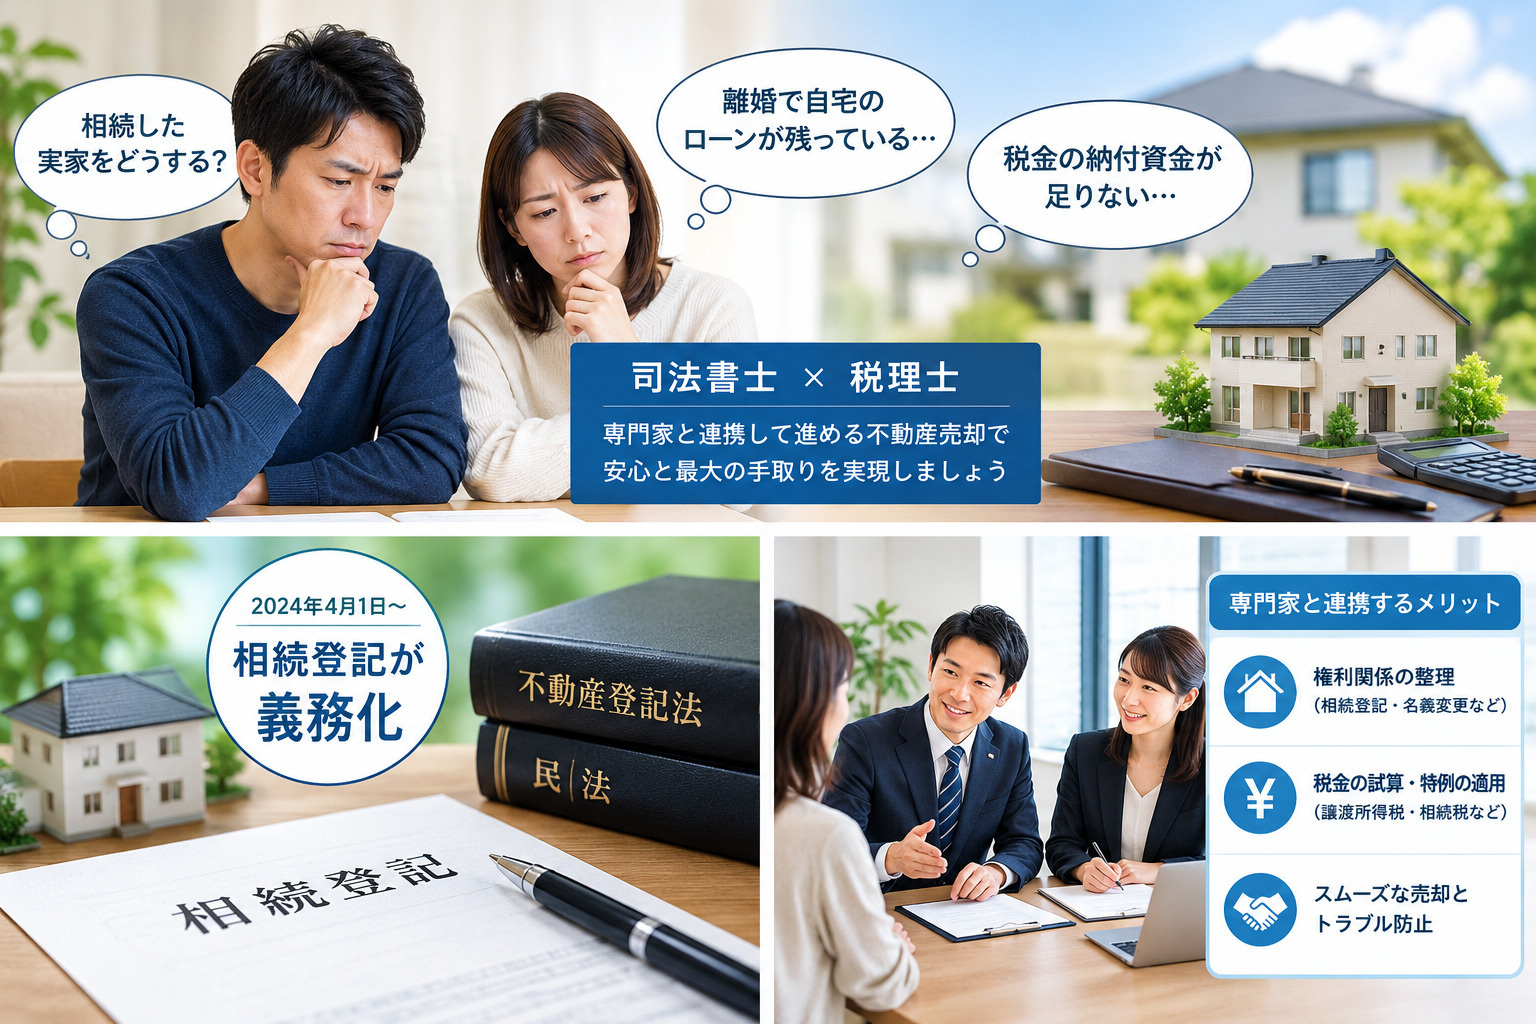
親から実家を相続したものの誰も住む予定がない、離婚に伴って住宅ローンが残る自宅をどうするか決められない、固定資産税や相続税の納税資金が足りない――こうした場面では、感情面の負担に加えて、名義や持分、相続登記、譲渡所得税など、専門的な判断が一気に押し寄せてきます。
その結果、十分に検討しないまま急いで不動産売却を進めてしまい、後から大きな損失や親族間のトラブル、思わぬ追徴課税につながるケースも少なくありません。
そこで重要になるのが、司法書士や税理士と連携しながら進める不動産の売却です。
司法書士が相続登記や名義変更、抵当権抹消といった権利関係の整理を担い、税理士が譲渡所得税・住民税・相続税の試算や特例の適用判断を担うことで、余計な争いを避けつつ、売却後の手取りを最大化する道筋が見えてきます。
この記事では、相続不動産の売却や離婚時の不動産売却、税金滞納中の売却に不安を抱える所有者の方に向けて、相続登記義務化のポイント、取得費加算の特例や3,000万円特別控除などの節税制度、専門家と連携した具体的な売却の進め方を、分かりやすく解説していきます。
相続・離婚で不動産売却が必要な場面とは
不動産売却を検討するきっかけはさまざまですが、なかでも相続と離婚、そして税金の問題は、本人の意思とは関係なく「売るかどうか」の判断を迫られやすい場面です。
まずは、どのような状況で不動産売却が必要になりやすいのか、そして準備不足のまま売却を進めるとどのようなリスクがあるのかを整理しておきましょう。
相続した実家・空き家を売却するケース
相続によって不動産を取得したものの、相続人同士で住む予定がなく、固定資産税や維持管理費だけが負担になる場合は、売却を検討せざるを得ないことがあります。
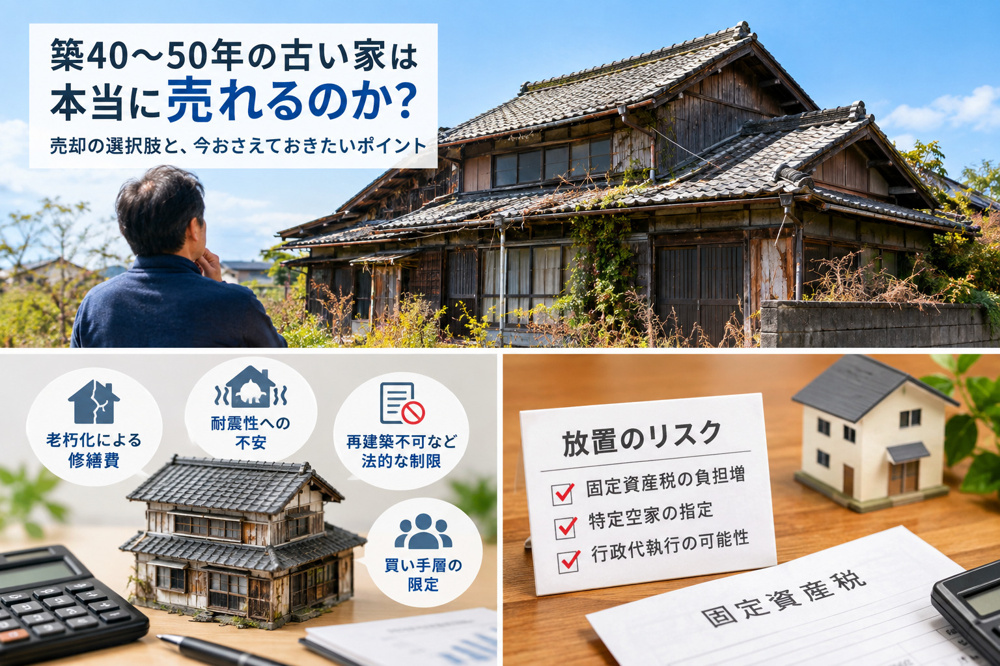
空き家は人が住まなくなると急速に老朽化が進み、雨漏りや設備の劣化、庭木の繁茂などによって資産価値が下がっていきます。
さらに、管理が不十分な空き家が「管理不全空家」や「特定空家」に指定され、勧告を受けると、住宅用地の特例が外れて土地の固定資産税が大きく上がる可能性もあります。
また、相続登記をしないまま放置すると、所有者不明土地の一因となり、売却や担保設定などの手続が進められなくなるおそれがあるとされています。
相続人の誰かが亡くなって次の相続が発生すると、権利者がねずみ算式に増え、遺産分割協議そのものが困難になる点にも注意が必要です。
相続不動産の売却は、「いつか考えよう」と先延ばしにするほど選択肢が狭まりやすいといえます。
離婚に伴い自宅を売却するケース
離婚時に住宅ローンが残っている住まいの名義や返済方法の整理ができない場合、ローンの精算や新たな生活資金の確保のために売却を選択する事例も少なくありません。
夫婦の共有名義やペアローンで購入した自宅では、一方が住み続けたくても、ローンの名義や連帯保証の関係をそのまま残すと、離婚後に返済が滞った際に元配偶者へ請求が及ぶリスクがあります。
また、婚姻期間中に夫婦が協力して築いた不動産は、名義がどちらか一方であっても財産分与の対象となるのが一般的です。
自宅を売却して現金化し、残債を返済したうえで残った売却代金を分ける方法は、公平に分けやすく、離婚後の関係を清算しやすい選択肢として選ばれています。
一方で、売却価格よりも住宅ローン残高が多い「オーバーローン」の状態では、通常の売却ができず、金融機関の同意を得て行う任意売却を検討する必要が出てきます。
税金滞納や納税資金確保のために売却するケース
所得税や相続税の納税資金を確保するために、不動産を換金して納税資金に充てる必要が生じるケースもあります。
相続税は原則として相続開始を知った日の翌日から10か月以内に現金で一括納付する必要があり、遺産の大半が不動産で預貯金が少ない場合には、納税資金の確保が大きな課題になります。
また、固定資産税や住民税などの滞納が続くと延滞金が膨らみ、最終的には不動産が差押えを受け、公売にかけられる可能性もあります。
公売は市場価格より低い金額で落札されることが多いため、差押え前後の早い段階で、任意売却などにより市場価格に近い金額で売却し、滞納分を精算する方が手元に資金を残しやすいといえます。
名義・持分・税務をあいまいにしたまま売却するリスク
一方で、相続登記が済んでいなかったり、遺産分割協議が整っていなかったりする状態で売却を進めようとしても、登記簿上の所有者と実際の権利者が一致しないため、売買契約後の登記手続ができず取引が成立しないおそれがあります。
共有名義の不動産では、共有者全員の同意がなければ売却できないにもかかわらず、一部の相続人や元配偶者の同意が得られず、契約後に合意の不存在を理由とした紛争に発展する事例も見られます。
また、税務上の取り扱いを誤り、譲渡所得の申告漏れや相続税との関係整理が不十分なまま売却を行うと、後日追徴課税を受ける可能性があります。
このように、名義や持分、税務処理をあいまいにしたまま不動産売却を進めることは、法的・税務的なリスクを高める要因になります。
そこで、相続や離婚、税金滞納などにより不動産の処分を検討し始めた段階から、司法書士や税理士と連携して売却の方針を整理しておくことが重要です。
司法書士は相続登記や名義変更、持分整理など権利関係の明確化を担当し、税理士は譲渡所得税や相続税、住民税の見通しを含めた資金計画を検討する役割を担うとされています。
国土交通省の資料でも、不動産取引において専門家が連携し、税金や相続、権利調整を含めて総合的に助言する体制の必要性が示されています。
早い段階でこれらの専門家と協議しておくことで、売却の是非やタイミング、名義整理の進め方を無理なく決めやすくなり、将来のトラブル防止と手取り額の確保の両立が期待できます。
| 不動産売却を検討する主なきっかけ | 放置した場合の主なリスク | 早期に専門家へ相談する効果 |
|---|---|---|
| 相続による空き家・空き地の発生 | 固定資産税負担増加と老朽化、相続人の増加 | 相続登記と権利関係の早期整理 |
| 離婚に伴う自宅の名義・ローン問題 | 返済滞納や名義人の責任集中 | 持分調整と売却方針の明確化 |
| 税金滞納や納税資金の不足 | 延滞税・差押え・公売による損失拡大 | 売却時期と税負担の事前試算 |
相続登記義務化と不動産売却の関係
相続不動産の売却を考えるうえで、必ず押さえておきたいのが相続登記の義務化です。
改正不動産登記法により、2024年4月1日から相続登記の申請が義務となりました。
相続によって不動産を取得したことを知った日から3年以内に相続登記を申請する必要があり、正当な理由なく怠った場合には10万円以下の過料の対象となる可能性があります。
この義務化は2024年4月1日より前に発生した相続にも適用され、過去の相続で名義が亡くなった親や祖父母のままになっている不動産も対象です(施行前の相続については、2027年3月31日までの猶予期間が設けられています)。
相続登記をしないと不動産売却ができない理由
不動産を売却する際、買主への所有権移転登記は「現在の登記名義人」から行う必要があります。
そのため、亡くなった方の名義のままでは、たとえ相続人全員が売却に賛成していても、そのまま買主に名義を移すことはできません。
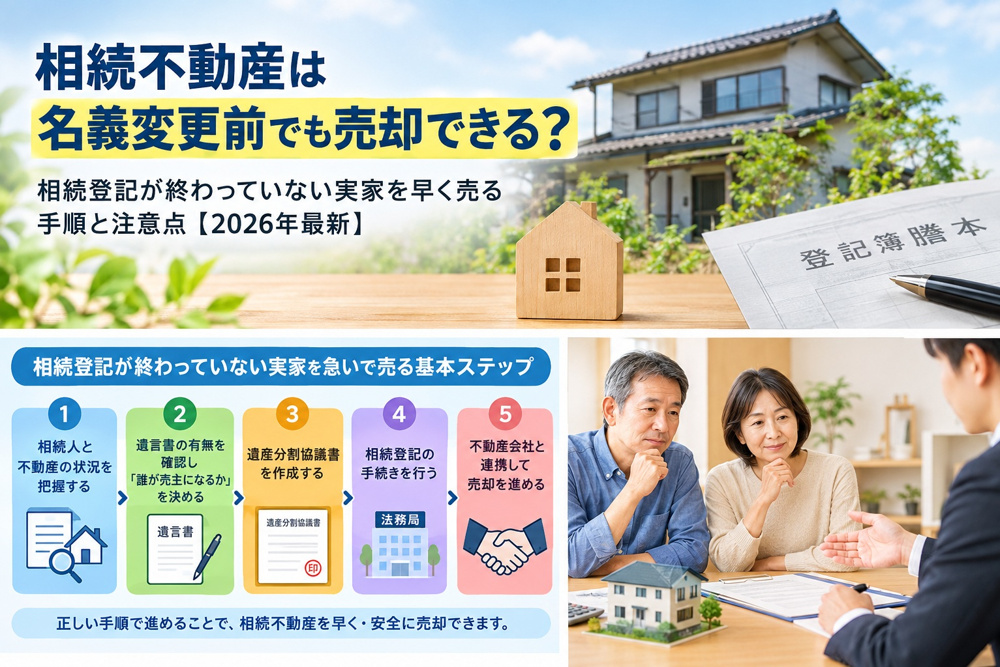
まず相続登記によって相続人へ名義を移し、そのうえで売買による所有権移転登記を行うという二段階の手続きが必要になります。
遺産分割協議がまとまるまでに時間がかかりそうな場合でも、相続人であることを申し出る「相続人申告登記」を活用すれば、ひとまず義務を果たしたことになりますが、これだけでは売却はできない点に注意しましょう。
2026年4月から住所変更登記も義務化
さらに、2026年4月1日からは、登記名義人の住所や氏名の変更登記も義務化されました。
住所や氏名に変更があった日から2年以内に変更登記を申請する必要があり、正当な理由なく怠ると5万円以下の過料の対象となる可能性があります。
離婚によって氏名が変わった場合や、転居後に登記簿上の住所を変更していない場合は、売却の前提として住所・氏名変更登記が必要になることがあります。
相続登記と同様に、売却の直前になって慌てることのないよう、早めに登記簿の記載内容を確認しておくことが大切です。
| 制度 | 主な内容 | 不動産売却への影響 |
|---|---|---|
| 相続登記の義務化 | 取得を知った日から3年以内に申請(2024年4月施行) | 名義を相続人に移さなければ売却不可 |
| 相続人申告登記 | 相続人であることを法務局へ申し出る簡易な手続き | 義務は履行できるが売却には不十分 |
| 住所・氏名変更登記の義務化 | 変更から2年以内に申請(2026年4月施行) | 登記簿と現住所の不一致を事前に解消 |
不動産売却で司法書士が担う役割と連携の重要性
不動産を売却する前には、登記簿上の名義や権利関係を整えておくことが重要です。
具体的には、相続登記による所有権移転登記、離婚に伴う名義変更、住宅ローン完済後の抵当権抹消登記などが代表的な手続きです。
これらの不動産の権利に関する登記は、司法書士が代理できる専門分野と位置付けられており、法務局への申請書類の作成や提出を一括して任せることができます。
売却時に登記の不備が見つかると引き渡しが遅れるおそれがあるため、早めに司法書士と連携して準備を進めることが大切です。
相続登記・名義変更・抵当権抹消の手続き
相続や離婚を経た不動産では、登記簿上の名義と実際の所有者が一致していないことが少なくありません。
相続登記は、相続開始後に所有権を取得した人が申請する義務があり、履行しない場合には過料となる可能性がある制度として、改正不動産登記法で位置付けられました。
相続登記には、被相続人の出生から死亡までの戸籍謄本、相続人全員の戸籍、遺産分割協議書、印鑑証明書、固定資産評価証明書など、多くの書類が必要になります。
司法書士に依頼すれば、戸籍の収集から「法定相続情報一覧図」の取得、登記申請書の作成まで一括して任せられるため、所有者の負担を大きく減らせます。
また、相続した不動産に抵当権が残っている場合、名義変更自体は可能でも、抵当権を抹消しなければ売却や新たな借入れに支障が生じます。
完済済みなのに抹消登記をしていない古い抵当権が残っているケースもあり、金融機関の合併などで書類の取得に時間がかかることもあります。
このような場面で、司法書士が登記内容を確認し、相続登記と抵当権抹消を計画的に進めることは、円滑な売却の前提条件となります。
共有名義・相続人が多い不動産の権利整理
共有名義の不動産や相続人が多数いるケースでは、誰がどの持分を有しているかを整理し、売却に必要な同意をそろえる作業が欠かせません。
司法書士は、戸籍や登記事項証明書などの資料を基に相続人や共有者を確定し、遺産分割協議や持分整理の結果を反映した登記申請を行うことで、権利関係を明確にしていきます。
相続人の中に行方不明の方や連絡が取れない方がいる場合には、不在者財産管理人の選任や、2023年4月施行の改正民法で新設された「所在等不明共有者の持分取得・譲渡」の制度など、裁判所の手続きを利用する方法もあります。
また、相続人に認知症などで判断能力が十分でない方がいる場合には、成年後見制度の利用が必要になることもあり、こうした制度の選択についても司法書士に相談できます。
売買決済への立会いと本人確認
さらに、不動産売買の決済場面では、司法書士が立会い、売却代金の支払いと所有権移転登記、抵当権抹消登記が適切な順序で進むよう確認する役割も担っています。
決済当日には、売主本人の意思確認や本人確認、権利証(登記識別情報)や印鑑証明書などの書類の確認が行われ、問題がないことを確認したうえで買主から代金が支払われます。
この手続きによって、「代金を支払ったのに名義が移らない」「名義を移したのに代金が支払われない」といったトラブルを防ぐことができます。
こうした専門家と連携することで、所有者は相続・離婚・税金トラブルを抱えていても、登記上安全な形で不動産を手放すことができます。
| 手続き内容 | 司法書士の主な役割 | 所有者が得られるメリット |
|---|---|---|
| 相続登記・名義変更 | 戸籍収集・相続人確定と登記申請代理 | 権利関係の明確化と売却準備 |
| 共有持分の整理 | 遺産分割協議書作成支援・裁判所手続きの案内 | 共有者間トラブルの予防 |
| 抵当権抹消登記 | 必要書類確認と申請手続き | 売却や新規融資の円滑化 |
| 売買決済への立会い | 本人確認・登記内容確認と手続き管理 | 決済トラブルの予防と安心 |
税理士と連携して進める不動産売却の税金対策
不動産を売却すると、譲渡所得税や住民税に加えて、相続で取得した場合には相続税との関係も整理する必要があります。
譲渡所得税は、売却代金から取得費や譲渡費用を差し引いた利益に対して課税され、所有期間により長期・短期に区分されます。
さらに、相続税の申告をしている場合には、取得費に相続税の一部を加算できる特例が用意されています。
このように税目ごとの仕組みが複雑なため、早い段階から税理士と連携して全体像を整理しておくことが大切です。
譲渡所得税の計算方法と税率
不動産売却の税負担は、売却価格だけでなく、売却時期や名義の持ち方によっても大きく変わります。
譲渡所得は、おおまかに「売却代金-取得費-譲渡費用」で計算され、そこに所有期間などに応じた税率がかかりますが、どの費用を取得費や譲渡費用として認めてもらえるかの判断も重要です。
取得費には購入代金や購入時の仲介手数料、登記費用などが含まれ、建物については経過年数に応じた減価償却費を差し引きます。
譲渡費用には、売却時の仲介手数料や測量費、売買契約書の印紙代、売却のための建物解体費用などが含まれます。
相続した不動産の場合、取得費や所有期間は亡くなった方(被相続人)のものを引き継ぐため、購入時の売買契約書や領収書を探しておくことが大切です。
購入金額が分からない場合は、売却代金の5%を取得費とみなす「概算取得費」を使うことになり、譲渡所得が大きくなって税負担が増える可能性があります。
| 区分 | 所有期間(売却した年の1月1日時点) | 税率(所得税・復興特別所得税・住民税) |
|---|---|---|
| 長期譲渡所得 | 5年超 | 20.315% |
| 短期譲渡所得 | 5年以下 | 39.63% |
相続税の取得費加算の特例
税理士に相談したい代表的な制度として、相続税の取得費加算の特例があります。
相続や遺贈で取得した不動産を、相続税の申告期限から一定期間内に売却した場合、納めた相続税の一部を取得費に加算できるため、譲渡所得を抑えられる可能性があります。
具体的には、相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売却することが要件とされています。
相続税を納めた方が納税資金のために不動産を売却する場合には、この特例を使えるかどうかで税額が大きく変わることがあるため、売却時期の決定前に税理士へ確認しておきましょう。
居住用財産の3,000万円特別控除と空き家特例
また、自宅として使っていた不動産を売却する際に活用できる「居住用財産を譲渡した場合の3,000万円の特別控除」も重要です。
この特例を使えば、譲渡所得から最高3,000万円を差し引くことができ、多くのケースで税負担を大幅に軽くできます。
ただし、住まなくなってから3年を経過する日の属する年の12月31日までに売却する必要があるなど、期限の要件があります。
さらに、相続した空き家を売却する場合には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」が使える可能性があります。
昭和56年5月31日以前に建築された家屋であることや、売却代金が1億円以下であること、耐震リフォームまたは取壊しを行うことなどの要件を満たせば、最高3,000万円(相続人が3人以上の場合は1人あたり2,000万円)の控除を受けられます。
どの特例が適用できるか、また取得費加算の特例など他の制度との併用可否を含めて、事前に税理士へ確認しておくことで、想定外の税負担を避けやすくなります。
離婚時の財産分与と不動産売却の税金
離婚に伴う不動産の財産分与でも、税金の取り扱いには注意が必要です。
財産分与として不動産を受け取った側には、原則として贈与税はかかりませんが、不動産を渡した側には、時価で売却したものとみなされて譲渡所得税が課される場合があります。
また、居住用財産の3,000万円特別控除は、配偶者など特別な関係にある人への譲渡には適用されないため、離婚成立前に分与するか成立後に分与するかで、税負担が変わることがあります。
共有名義の自宅を売却する場合は、それぞれの持分ごとに3,000万円控除を受けられる可能性もあるため、財産分与の方法と時期については、税理士と司法書士の双方に相談しながら決めることが重要です。
なお、財産分与の請求期間は、改正民法の施行により離婚後2年から5年に延長されていますが、離婚した時期によって適用が異なるため、詳しくは専門家にご確認ください。
相続や離婚で共有となっている不動産では、誰の名義で、いつ売却するかによって利用できる特例や税額が変わるため、売却前に税理士と複数のパターンを比較しておくと安心です。
こうしたシミュレーションを通じて、手取り額を意識した現実的な売却計画を立てやすくなります。
なお、不動産売却で譲渡所得が生じた場合や特例を適用する場合は、売却した翌年の2月16日から3月15日までに確定申告が必要です。
特例の多くは確定申告をしなければ適用されないため、税理士に申告まで依頼しておくと安心です。
| 確認したいポイント | 税理士と相談する内容 | 連携するメリット |
|---|---|---|
| 適用可能な税目の整理 | 譲渡所得税・住民税・相続税の関係整理 | 総額ベースの税負担把握 |
| 利用できる特例・控除 | 取得費加算・3,000万円控除・空き家特例の適用可否 | 税額の軽減と納税資金の確保 |
| 売却条件のシミュレーション | 売却価格・時期・名義ごとの試算 | 手取りを意識した売却戦略の立案 |
| 確定申告 | 譲渡所得の申告書作成と特例の適用手続き | 申告漏れや追徴課税の防止 |
ケース別に見る相続・離婚・税金滞納時の不動産売却
ここでは、相続・離婚・税金滞納という3つの代表的なケースについて、不動産売却の進め方と、司法書士・税理士との連携ポイントを具体的に見ていきます。
相続不動産を売却して分ける「換価分割」
相続人が複数いて、不動産を誰が取得するか決まらない場合には、不動産を売却して代金を相続人で分ける「換価分割」という方法があります。
不動産をそのまま共有で相続すると、将来の売却や活用のたびに共有者全員の同意が必要になり、次の相続でさらに権利関係が複雑になりがちです。
換価分割であれば、売却代金を相続分に応じて公平に分けられるため、相続人間の不公平感やトラブルを抑えやすくなります。
ただし、遺産分割協議書に換価分割である旨を明記しないと、代金の分配が贈与とみなされる可能性があるため、協議書の作成は司法書士や税理士の助言を受けながら進めると安心です。
また、売却代金を受け取った相続人それぞれに譲渡所得税の申告が必要になる点も、事前に共有しておきましょう。
離婚時の住宅ローンが残る自宅の売却
離婚で自宅を売却する場合、まずは住宅ローン残高と不動産の査定額を比較し、アンダーローン(売却代金で完済できる状態)かオーバーローン(完済できない状態)かを確認します。
アンダーローンであれば、売却代金で住宅ローンを完済し、抵当権を抹消したうえで、残った代金を財産分与として分けるのが一般的な流れです。
オーバーローンの場合は、不足分を自己資金で補うか、金融機関と協議して任意売却を行う必要があります。
また、離婚協議書や公正証書で、売却代金の分け方や売却までの住宅ローンの負担者を明確にしておくことで、売却後の「言った・言わない」のトラブルを防ぐことができます。
税金滞納・差押えがある不動産の任意売却
固定資産税や住民税などの滞納により不動産が差押えを受けている場合でも、税務署や市区町村と協議し、差押えの解除に同意を得られれば、任意売却によって市場価格に近い金額で売却できる可能性があります。
公売になると価格が下がりやすく、売却後も滞納分が残ってしまうリスクがあるため、差押えの通知が届いた段階で早めに相談することが重要です。
また、状況によっては「換価の猶予」や「納税の猶予」といった制度を利用し、分割での納付を認めてもらえる場合もあります。
売却によって新たに譲渡所得税が発生すると、さらに納税負担が増えることもあるため、税理士とともに売却後の税額まで含めた資金計画を立てておきましょう。
| ケース | 主な売却方法 | 専門家連携のポイント |
|---|---|---|
| 相続人が複数の相続不動産 | 換価分割による売却 | 遺産分割協議書の作成と各相続人の申告 |
| 住宅ローンが残る離婚時の自宅 | 通常売却または任意売却 | 財産分与の方法・時期と税負担の確認 |
| 税金滞納・差押えがある不動産 | 差押え解除の協議と任意売却 | 滞納分の精算と売却後の税額試算 |
司法書士・税理士と連携した安心の不動産売却の進め方
相続や離婚、税金トラブルを抱えた不動産の売却では、全体の流れを早めに整理しておくことが大切です。
まずは、相続関係や離婚協議の状況、税金の滞納状況など、現在の法的・経済的な立場を確認し、誰がどの不動産を処分できるのかを明確にします。
そのうえで、司法書士による相続登記や名義整理、税理士による譲渡所得税や相続税の確認を並行して進めることで、売却契約から決済、登記完了、確定申告までを一連の流れとして安全に完了しやすくなります。
このような段取りを意識することで、途中で手続きが止まることを防ぎやすくなります。
不動産売却の流れと専門家の関わり方
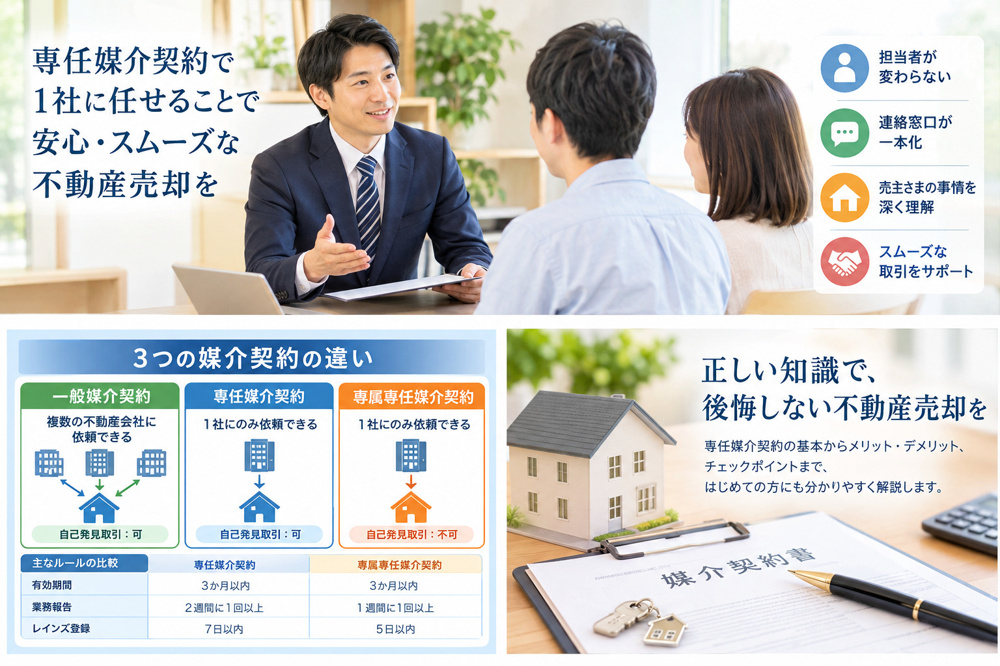
一般的な不動産売却の流れは、「現状把握と相談」「権利関係の整理(相続登記・名義変更)」「不動産会社による査定」「税額シミュレーションと売却方針の決定」「媒介契約と販売活動」「売買契約の締結」「決済・引き渡しと登記」「翌年の確定申告」という順序で進みます。
このうち、権利関係の整理と決済時の登記は司法書士、税額シミュレーションと確定申告は税理士、査定から販売活動、売買契約までは不動産会社が中心となって担当します。
それぞれが別々に動くと、情報の伝達漏れや手続きの重複が起こりやすくなるため、最初の段階から三者が連携できる体制を整えておくことが理想です。
相談窓口の選び方とワンストップ体制の活用
次に、専門家への相談窓口の選び方と、複数の士業が連携する体制の活用方法を押さえておくと安心です。
司法書士については、日本司法書士会連合会が案内する相談窓口や検索制度が整備されており、相続登記義務化への対応を含めた相談を受け付けています。
税理士についても、日本税理士会連合会や各税理士会が、相続税や譲渡所得税の相談体制や情報提供を行っています。
さらに、国土交通省の資料でも、不動産業者と司法書士・税理士などの専門家が連携して課題解決を図る取り組みが紹介されており、ワンストップで相談できる体制を活用することで、所有者の負担軽減や手続きの漏れ防止につながるとされています。
相談先を選ぶ際には、相続不動産や離婚時の不動産売却の実績があるか、専門家との連携体制が整っているか、費用や手続きの流れを分かりやすく説明してくれるかといった点を確認しておくとよいでしょう。
手取りを最大化するために所有者が準備すること
最後に、トラブルを避けながら手取りを最大化するために、所有者自身が事前に準備しておきたいことを確認しておきます。
税金面では、国税庁が公表する譲渡所得や相続税の解説を参考に、取得費や相続税額の取得費加算の特例などを税理士と検討し、売却価格や売却時期、名義の選び方による税負担の違いを把握しておくと有利になりやすいです。
また、相続登記や名義変更が完了していない場合には、日本司法書士会連合会が示すように、相続人の確定や遺産分割協議書の作成を含めて早めに司法書士へ相談し、不動産の権利関係を整理しておくことが重要です。
あわせて、購入時の売買契約書や領収書、リフォーム費用の領収書、固定資産税の納税通知書、登記識別情報(権利証)、住宅ローンの残高証明書などを手元にそろえておくと、査定や税額試算がスムーズに進みます。
こうした準備を整えたうえで、自社を通じて司法書士・税理士と連携しながら売却を進めれば、余計な税負担や手続きのやり直しを避けつつ、安心して不動産を手放しやすくなります。
| 段階 | 所有者が行う準備 | 専門家連携のポイント |
|---|---|---|
| 売却前の整理 | 家族関係や権利関係の一覧化 | 司法書士へ相続登記や持分確認 |
| 査定・資料収集 | 売買契約書・領収書・権利証の準備 | 取得費の確認と適正な査定価格の把握 |
| 売却条件の検討 | 希望売却時期と資金計画整理 | 税理士へ税額試算と特例確認 |
| 契約から決済 | 必要書類の収集と内容確認 | 司法書士の立会いによる登記申請 |
| 売却後 | 売却関係書類の保管 | 税理士による確定申告と特例の適用 |
相続・離婚の不動産売却でよくある質問
Q. 相続登記をしていなくても不動産の査定は受けられますか?
はい、査定自体は相続登記の前でも受けることができます。
むしろ、売却価格の目安を早めに把握しておくことで、遺産分割協議や相続税の納税計画を立てやすくなります。
ただし、売買契約の決済・引き渡しまでには相続登記を完了させる必要があるため、査定と並行して司法書士に相続登記を依頼しておくとスムーズです。
Q. 共有名義の不動産で、共有者の一人が売却に反対しています。
不動産全体を売却するには、原則として共有者全員の同意が必要です。
話し合いがまとまらない場合には、自分の持分だけを売却する方法や、共有物分割請求の手続きを利用する方法もありますが、価格や関係性への影響も大きいため、司法書士や弁護士などの専門家に相談したうえで慎重に判断することをおすすめします。
Q. 相続した不動産を売却すると必ず税金がかかりますか?
売却代金から取得費と譲渡費用を差し引いて利益(譲渡所得)が出なければ、譲渡所得税はかかりません。
また、利益が出る場合でも、取得費加算の特例や空き家の3,000万円特別控除などを利用することで、税負担を軽減できる可能性があります。
ただし、特例の適用には確定申告が必要なため、税理士に相談しながら手続きを進めましょう。
Q. 離婚前と離婚後、どちらで自宅を売却した方がよいですか?
一概にはいえませんが、名義や持分の状況、財産分与の方法、住宅ローンの残高、利用できる税金の特例によって有利な時期が変わります。
特に、居住用財産の3,000万円特別控除の適用可否や、住まなくなってからの期限には注意が必要です。
税理士に複数のパターンで税額を試算してもらい、司法書士と名義変更の手順を確認したうえで決めると安心です。
まとめ
相続・離婚・税金トラブルに伴う不動産売却は、名義や税金が複雑に絡み合いやすく、自己判断だけで進めると大きな損失や争いにつながるおそれがあります。
相続登記の義務化や住所変更登記の義務化により、権利関係の整理はこれまで以上に重要になっています。
司法書士が相続登記や名義変更、抵当権抹消などの権利関係を整理し、税理士が譲渡所得税や相続税をシミュレーションして取得費加算の特例や3,000万円特別控除などの適用を判断することで、トラブルを避けつつ手取り額を最大化しやすくなります。
当社では、司法書士・税理士と連携したワンストップ体制で、相続不動産の売却や離婚時の自宅売却、任意売却まで、ご事情を丁寧に伺いながら最適な売却方法をご提案します。
「誰に何から相談したらよいか分からない」という段階でもかまいません。
まずはお気軽にご相談ください。
「売主様第一主義」の
守口市・寝屋川市不動産買取売却センター
はじめまして。ハルソラ不動産の紺屋嶋(こやじま)と申します。不動産会社での売却実務経験を経て、「会社都合ではなく、売主様に本当に寄り添いたい」という想いでハルソラ不動産を立ち上げました。
宅建協会の役員を兼務し、行政の不動産相談にも携わっております。「相続した実家をどうすれば良いか」「空き家のまま固定資産税だけ払い続けている」「まず査定価格だけ知りたい」など、どんなご状況でも、守口市・寝屋川市の不動産売却・買取のことはお気軽にご相談ください。
選ばれる3つの理由
地域密着の
売主様目線の提案
守口市・寝屋川市エリアに精通した担当者が、売主様の立場に立った査定・売却プランをご提案します。
宅建協会役員・
行政相談員の知見
豊富な知見を活かし、適正価格での売却を全力でサポートします。
無料査定から
一貫サポート
ご相談のみでも大歓迎。売却完了まで担当者が一貫して丁寧に対応いたします。
まずはお気軽に
守口市・寝屋川市の不動産売却をご相談を
査定や売却のご相談をしたからといって、無理な営業は一切いたしません。
大切な不動産の資産価値を知ることから始めてみませんか?
査定・相談は完全無料。強引な営業は一切ありません。