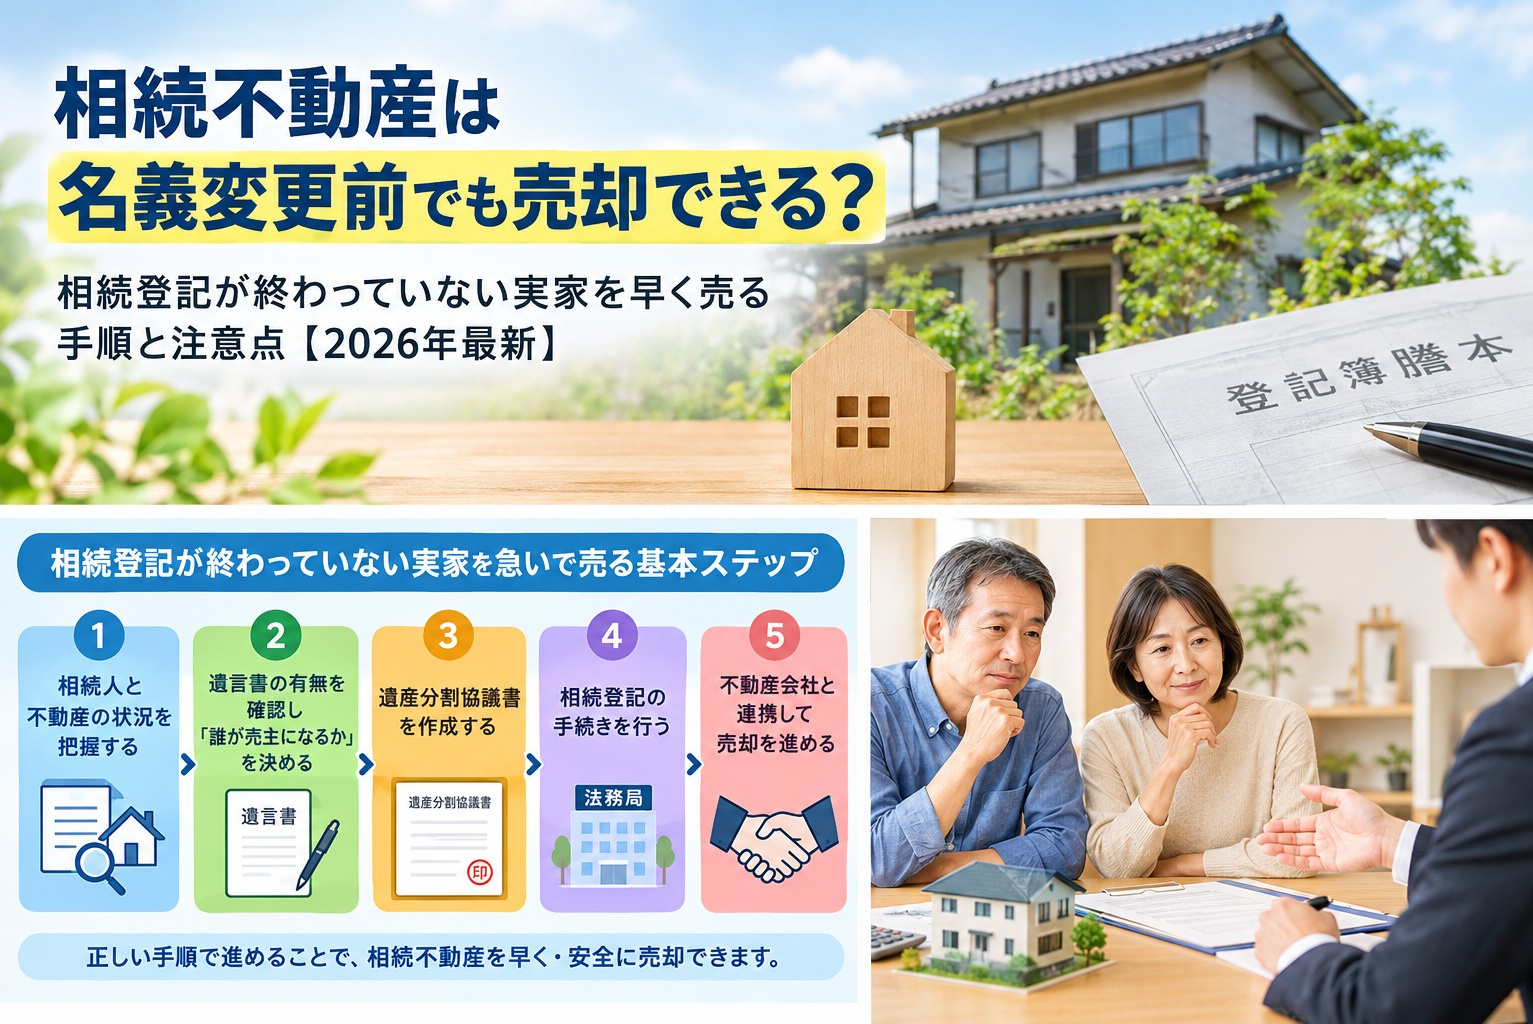
相続不動産は名義変更前でも売却可能?安全に進める手順と注意点

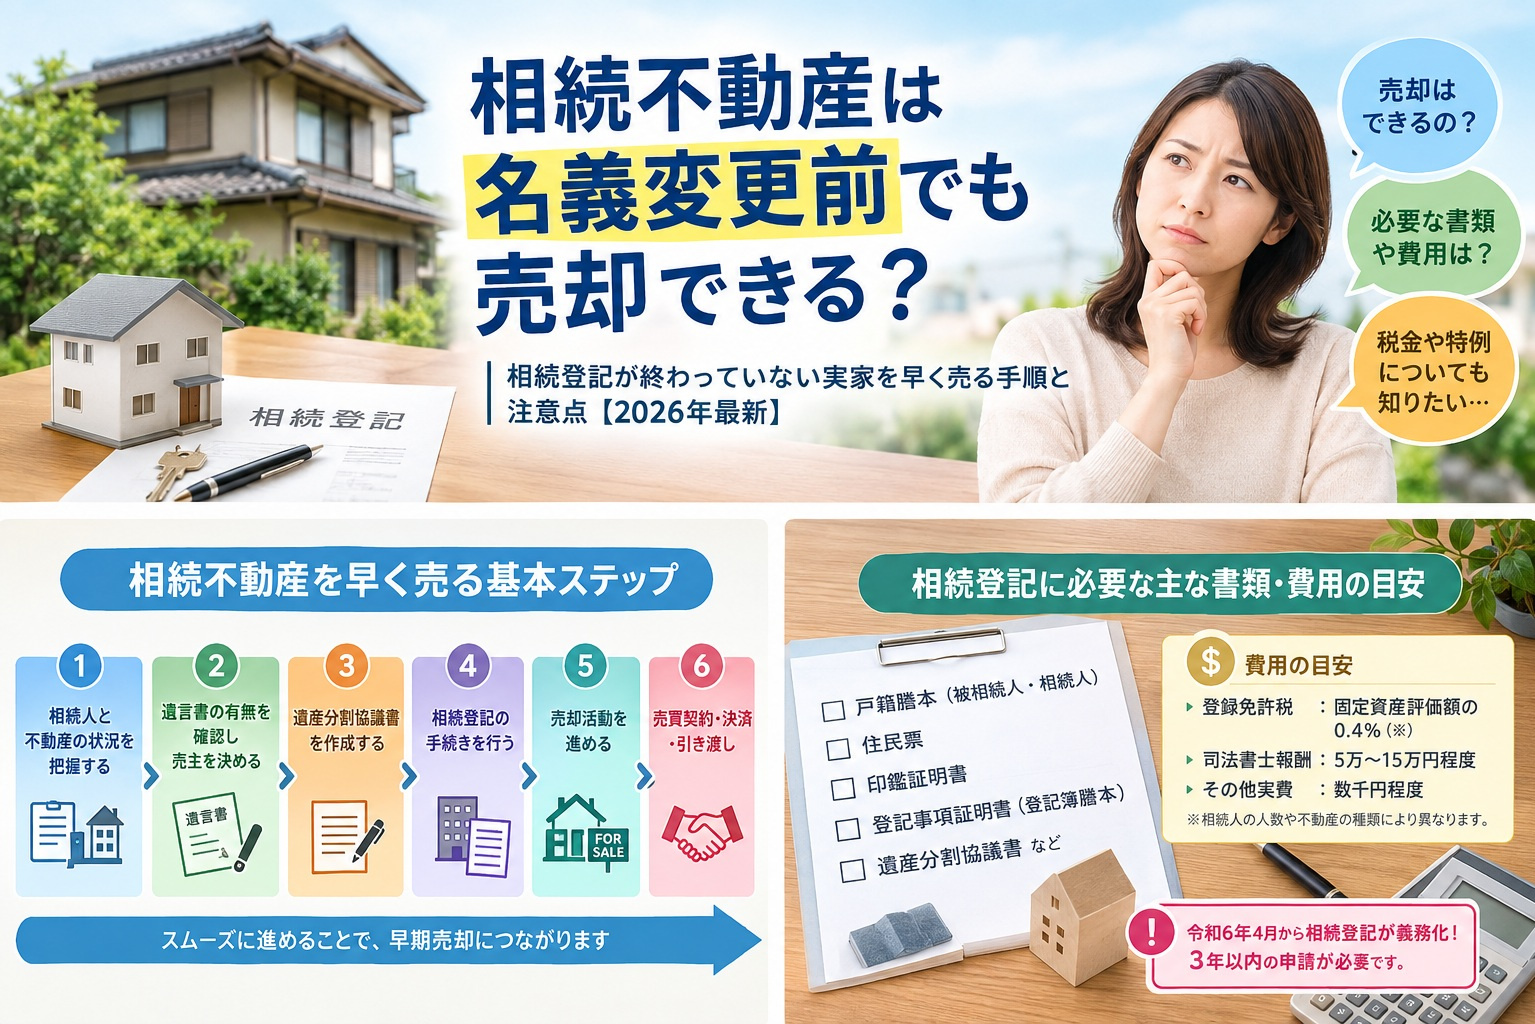
相続した実家を早く手放したいのに、名義変更(相続登記)が終わっておらず不安を抱えていませんか。
誰も住んでいない実家は、毎年の固定資産税や草刈り・換気といった空き家管理の手間がかかり続けるため、「できるだけ早く売却したい」と考えるのは自然なことです。
しかし、名義変更前の相続不動産の売却には、法律上のルールや注意すべき落とし穴がいくつもあります。
特に令和6年4月からは相続登記の義務化がスタートし、相続した不動産を放置すると過料の対象になる可能性も出てきました。
本記事では、相続登記前の不動産売却で「何ができて何ができないのか」を整理したうえで、相続登記が終わっていない実家をできるだけ早く、安全に売却するための基本ステップ、相続登記の必要書類や費用の目安、売却時にかかる税金と使える特例、よくある質問までわかりやすく解説します。
今まさに実家の売却や相続手続きへの対応を迫られている相続人の方が、後悔のない判断をするための道筋を一緒に確認していきましょう。
名義変更前の相続不動産は売却可能か?
相続登記とは?義務化で何が変わったのか
相続登記とは、亡くなった方(被相続人)から相続人へ不動産の名義を移すために行う所有権移転登記のことで、一般的に「不動産の名義変更」と呼ばれる手続きです。
令和6年4月1日から相続登記が義務化され、不動産を相続したことを知った日から3年以内に相続登記を申請しなければならなくなりました。
正当な理由なく申請を怠った場合は、10万円以下の過料の対象になるとされています。
注意したいのは、義務化より前に発生した相続も対象になる点です。令和6年4月1日より前に相続した不動産で名義変更をしていないものは、原則として令和9年3月31日までに相続登記を行う必要があります。
「親が亡くなってから何年も実家を放置している」というケースでも、期限が迫っている可能性があるため早めの確認が大切です。
売買契約はできても、名義変更なしでの引き渡しは原則できない
売買契約自体は、相続人全員の合意があれば理論上は締結できます。
しかし、買主へ所有権移転登記を行うためには、原則として相続登記を完了させて相続人名義にしておく必要があります。
不動産登記では「権利の移転の経緯」を順番どおりに記録する必要があるため、被相続人名義のまま直接買主へ名義を移すことはできません。
そのため、実務上は「相続登記を済ませてから売却(引き渡し)する」ことが、安全で確実な不動産売却の前提と考えられています。
名義変更前でもできる準備はたくさんある
もっとも、名義変更前であっても、不動産会社に査定を依頼したり、売却の方針について相談したりすることは可能です。
相続不動産の売却手続では、相続登記を前提としつつ、その前段階から価格査定や売却方法(仲介・買取)の検討を並行して進める流れが一般的です。
査定額がわかれば、相続人間で「売却するか、誰かが住み続けるか」「売却代金をどう分けるか」を具体的に話し合いやすくなり、遺産分割協議もスムーズに進みます。
ただし、売買契約の締結や所有権移転登記の申請といった法律行為については、相続登記が未了のままでは円滑に進められず、住宅ローンなど金融機関を利用する買主の場合は、抵当権設定の関係で決済自体が難しくなることも多いです。
このように、名義変更前にできる準備と、登記がなければ実行できない手続を整理しておくことが、実家の早期売却への第一歩です。
被相続人名義のまま売却を進めるリスク
相続登記をせず被相続人名義のまま売却しようとすると、実務上さまざまなトラブルが生じます。
所有権移転登記の順序として、まず被相続人から相続人への相続登記を行い、その後に相続人から買主への売買による登記を行う必要があり、この前提を満たさないと買主は登記名義を取得できません。
また、相続人の一部が売却に反対したり連絡が取れなかったりすると、契約の履行ができず、契約解除や損害賠償請求につながるおそれもあります。
さらに、相続登記には期限が設けられているため、売却を急ぐあまり名義変更を後回しにすると、過料のリスクや手続全体の長期化にもつながりかねません。
時間が経つほど相続人が亡くなって権利関係が複雑になる「数次相続」が起きやすくなる点にも注意が必要です。
| 場面 | 名義変更前にできること | 名義変更が必要なこと |
|---|---|---|
| 事前準備段階 | 不動産会社への価格査定の依頼 | 買主への所有権移転登記 |
| 相談・検討段階 | 売却条件・売却方法の相談 | 売買代金の決済・引き渡し |
| 契約・決済段階 | 相続人間の合意形成 | 売買契約の安全な履行 |
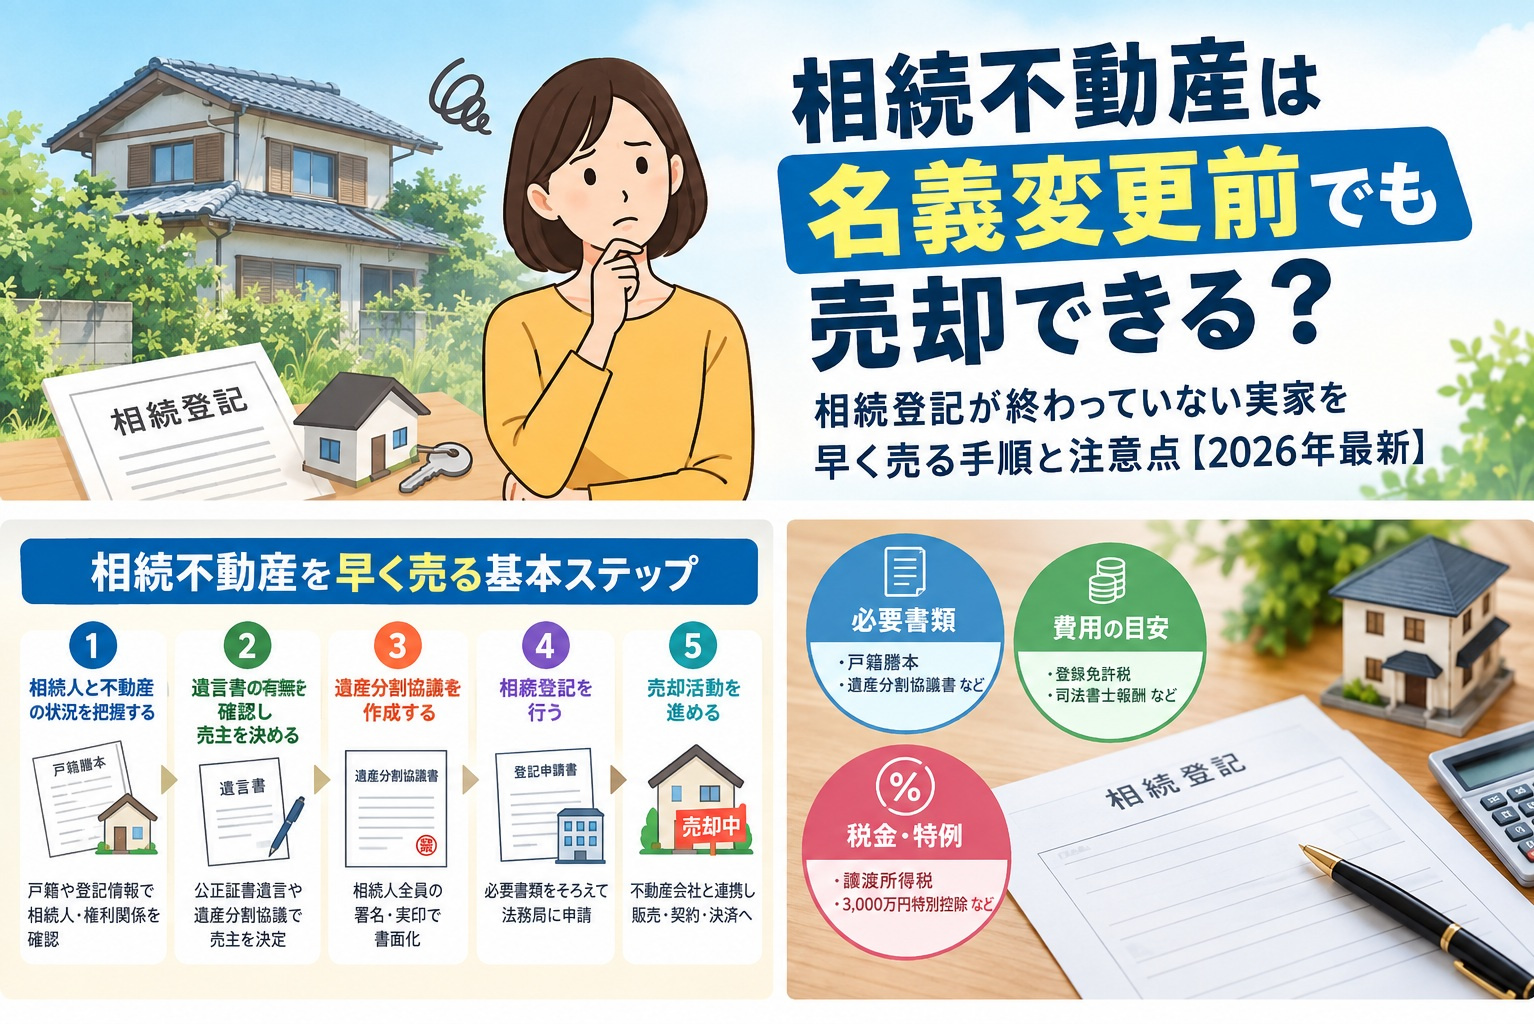
相続登記が終わっていない実家を急いで売る基本ステップ
ステップ1:相続人と不動産の状況を正確に把握する
相続登記が終わっていない実家を急いで売りたい場合でも、まずは相続人と不動産の状況を正確に把握することが重要です。
具体的には、誰が相続人になるのかを戸籍関係書類で確認し、被相続人の出生から死亡までの連続した戸籍謄本や、相続人全員の戸籍をそろえる必要があります。
令和6年3月からは戸籍証明書の広域交付制度が始まり、本籍地が遠方でも最寄りの市区町村窓口でまとめて請求できるようになったため、相続人調査の時間を短縮しやすくなっています。
あわせて、固定資産税納税通知書や名寄帳で相続不動産の所在や評価額を確認し、登記事項証明書(登記簿謄本)で現在の名義や抵当権などの権利関係を整理しておくと、その後の遺産分割協議や相続登記、売却手続きが進めやすくなります。
こうした基礎情報を早期にそろえることで、相続人間の認識のズレを防ぎ、売却までの時間短縮につながります。
ステップ2:遺言書の有無を確認し「誰が売主になるか」を決める
次に、遺言書や遺産分割協議で「誰が売主になるか」をできるだけ早く決めることが、実家を急いで売却したい場合の大きなポイントになります。
公正証書遺言があるときは、その内容に従って不動産を取得する人が売主候補になります。
自筆証書遺言がある場合は、法務局の自筆証書遺言書保管制度を利用しているかどうかを確認し、利用していない場合は家庭裁判所での検認手続きが必要です。検認には申立てから1〜2か月程度かかることもあるため、売却スケジュールに組み込んでおきましょう。
遺言書がない、あるいは不動産の扱いが明確でない場合は、相続人全員で遺産分割協議を行い、不動産を誰の名義にするか、売却後の代金をどのように分けるかを話し合います。
ステップ3:遺産分割協議書を作成する
遺産分割協議で合意した内容は、遺産分割協議書として書面化し、相続人全員が署名し実印で押印しておきます。
遺産分割協議書には、不動産を登記事項証明書どおりに正確に記載することが大切で、所在や地番、家屋番号に誤りがあると相続登記で補正を求められることがあります。
売却を前提とする場合は、「不動産を売却し、売却代金から諸費用を差し引いた残額を法定相続分で分ける」といった換価分割の内容を明記しておくと、相続登記や売買契約を円滑に進めやすくなります。
ステップ4:査定を受けて売却方法と不動産会社を選ぶ
相続人間の方向性が見えてきたら、複数の不動産会社に査定を依頼し、売却価格の相場を把握します。
市場で買主を探す「仲介」は高く売れる可能性がある一方で、売却までに数か月以上かかることもあります。
不動産会社が直接買い取る「買取」は価格が相場より下がりやすいものの、短期間で現金化でき、古家や残置物があるままでも対応してもらえるケースが多いのが特徴です。
「とにかく早く売りたい」「空き家の管理負担から早く解放されたい」という場合は、買取も含めて比較検討するとよいでしょう。
ステップ5:相続登記と売買のタイミングを決める
相続登記と売買のタイミングについては、いくつかの進め方がありますが、共通するのは「売買契約までに売主となる相続人を確定し、相続登記と所有権移転登記の順序を明確にしておくこと」です。
よく用いられる方法として、売買契約を締結したうえで、決済日までに相続登記を完了させ、決済と同日に相続人から買主への所有権移転登記を申請する形があります。
また、相続登記を先に完了し、その後に売却活動・売買契約・決済を行う進め方もあり、相続人の人数や協議の状況、登記手続きの見込み期間などを踏まえて検討します。
どの場合でも、決済日までに相続登記が完了しないと引き渡しが遅れるおそれがあるため、相続登記に必要な書類収集と登記申請のスケジュールを余裕を持って組み立てることが重要です。
ステップ6:売買契約・決済・引き渡し
買主が見つかったら売買契約を締結し、手付金を受け取ります。
決済日には残代金の受け取りと同時に、司法書士が買主への所有権移転登記を申請し、鍵を引き渡して売却が完了します。
引き渡しまでに家財道具などの残置物を処分しておく必要があるケースも多いため、遺品整理の手配も早めに進めておくと安心です。
| 段階 | 主な確認事項 | 急ぐ場合の要点 |
|---|---|---|
| 相続人と不動産確認 | 戸籍・納税通知書・登記事項証明書 | 広域交付を活用し漏れなく相続人特定 |
| 売主の確定 | 遺言書内容・遺産分割協議書 | 早期に書面で合意 |
| 査定・売却方法 | 複数社の査定額・仲介か買取か | スピード重視なら買取も比較 |
| 登記と売買の段取り | 相続登記時期・決済日 | 同日申請を意識 |
| 決済・引き渡し | 残代金受領・残置物処分 | 遺品整理を前倒しで手配 |
相続登記の必要書類・費用・期間の目安
相続登記の主な必要書類
遺産分割協議にもとづいて相続登記を申請する場合、一般的には次のような書類が必要になります。
被相続人の出生から死亡までの戸籍謄本(除籍・改製原戸籍を含む)、被相続人の住民票の除票、相続人全員の戸籍謄本、不動産を取得する相続人の住民票、遺産分割協議書、相続人全員の印鑑証明書、固定資産評価証明書などです。
戸籍の束を何度も提出する手間を省きたい場合は、法務局の「法定相続情報証明制度」を利用して法定相続情報一覧図の写しを取得しておくと、相続登記だけでなく預貯金の解約や相続税申告でも活用でき便利です。
相続登記にかかる費用
相続登記の費用は、大きく分けて登録免許税、書類取得費用、司法書士報酬の3つです。
登録免許税は、原則として不動産の固定資産税評価額の0.4%です。たとえば評価額が1,500万円の実家であれば、登録免許税は6万円となります。
戸籍謄本や登記事項証明書などの取得費用は、相続人の人数にもよりますが数千円から1万円程度が目安です。
司法書士に相続登記を依頼する場合の報酬は、不動産の数や相続人の人数、戸籍収集を任せるかどうかによって変わるため、事前に見積もりを取って確認しておくと安心です。
相続登記が完了するまでの期間
書類がそろってから法務局に申請し、登記が完了するまでは、一般的に1〜2週間程度が目安です。
ただし、戸籍の収集や遺産分割協議の取りまとめに時間がかかると、全体で1〜3か月以上かかることも珍しくありません。
相続人が多い、遠方に住んでいる、長年連絡を取っていない親族がいるといったケースでは、さらに時間がかかることがあるため、売却を急ぐ場合ほど早めの着手が重要です。
すぐに遺産分割がまとまらない場合の「相続人申告登記」
遺産分割協議がまとまらず3年以内に相続登記ができそうにない場合は、相続登記の義務化とあわせて新設された「相続人申告登記」を利用する方法があります。
これは、自分が相続人であることを法務局に申し出ることで、相続登記の申請義務をひとまず履行したものとみなされる制度です。
ただし、相続人申告登記はあくまで過料を避けるための暫定的な手続きで、この登記だけでは不動産を売却することはできません。売却するには、最終的に遺産分割協議を成立させて正式な相続登記を行う必要があります。
| 項目 | 内容 | 目安・ポイント |
|---|---|---|
| 登録免許税 | 固定資産税評価額×0.4% | 評価額1,500万円なら6万円 |
| 書類取得費用 | 戸籍謄本・住民票・評価証明書など | 数千円〜1万円程度 |
| 司法書士報酬 | 登記申請・書類作成・戸籍収集 | 事前見積もりで確認 |
| 完了までの期間 | 申請から登記完了まで | 1〜2週間程度(準備期間は別途) |
| 相続人申告登記 | 申請義務の暫定的な履行 | この登記だけでは売却不可 |
相続登記前に売却を進める際の注意点と落とし穴
相続人全員の同意がそろっているか
相続登記が終わっていない段階で売却の話を進める場合は、まず全ての相続人の同意がそろっているかどうかを慎重に確認することが重要です。
一部の相続人だけで買主と条件交渉や売買契約を結んでしまうと、他の相続人から同意が得られず契約解除となるおそれがあります。
その場合、買主から損害賠償や違約金を求められるなど、債務不履行の責任を負う可能性も否定できません。
このため、相続人全員が売却方針・売却価格の目安・スケジュールについて事前に合意し、書面や議事録の形で残しておくことが望ましいです。
共有名義と単独名義、どちらで相続登記するか
相続登記の名義を共有にするか、代表者の単独名義にするかによって、その後の売却のしやすさやリスクが大きく変わります。
相続人全員の共有名義にすると、各人の持分が明確になる一方で、売却や大規模なリフォームなどの際には原則として全員の同意が必要になり、決済時にも共有者全員の書類や立ち会いが求められます。
一方、遺産分割協議で特定の相続人の単独名義とする相続登記を行えば、その相続人が主体となって売却を進めやすくなり、意思決定も迅速になります。
ただし、単独名義にして売却代金を他の相続人に分配する場合は、遺産分割協議書に「換価分割のために代表者名義にする」旨を明記しておかないと、贈与とみなされて贈与税が課されるおそれがあります。売却代金の配分方法や時期についても事前に十分な話し合いを行い、後のトラブルを避ける工夫が必要です。
認知症の相続人や連絡がつかない相続人がいる場合
相続人の中に認知症などで判断能力が十分でない方がいる場合、その方は遺産分割協議に有効に参加できないため、家庭裁判所に成年後見人の選任を申し立てる必要があります。
また、行方不明で連絡が取れない相続人がいる場合は、不在者財産管理人の選任が必要になることがあります。
相続人に未成年者がいて親も相続人である場合は、特別代理人の選任が必要です。
いずれも家庭裁判所での手続きに数か月かかることがあるため、該当しそうな場合は早めに専門家へ相談しましょう。
相続放棄や借金の有無も確認する
被相続人に借金などのマイナスの財産が多い場合、相続人は相続を知った日から3か月以内に相続放棄を検討することになります。
相続した実家を売却したり、売却代金を使ったりすると「単純承認」とみなされ、相続放棄ができなくなる可能性があります。
負債の有無が不明な場合は、売却を急ぐ前に財産と負債の全体像を調べておくことが大切です。
登記義務の期限と過料に注意
相続登記や所有者の住所・氏名変更登記には申請義務が設けられており、長期間放置すると過料の対象となる点にも注意が必要です。
不動産の相続登記は、相続によって所有権を取得したことを知った日から3年以内に申請することが義務付けられており、正当な理由なく怠った場合には10万円以下の過料が科される可能性があります。
加えて、令和8年4月1日からは、登記名義人の住所や氏名が変わった場合に変更の日から2年以内に住所等変更登記を行う義務が始まっており、こちらを怠ると5万円以下の過料の対象とされています。
相続登記や住所変更登記を長期間行わないままにしておくと、必要書類の収集や相続人調査に時間がかかり、実家の売却時期が大幅に遅れるおそれがあるため、早めの手続きが肝要です。
| 場面 | 注意点 | 放置した場合の不利益 |
|---|---|---|
| 全相続人の同意確認 | 方針と条件の書面化 | 契約解除や損害賠償 |
| 共有名義での相続登記 | 売却時は全員同意必須 | 意思対立による売却停滞 |
| 単独名義での相続登記 | 換価分割の旨と代金分配方法を明記 | 贈与税の課税や親族間の紛争 |
| 判断能力・所在に問題がある相続人 | 成年後見人・不在者財産管理人の選任 | 遺産分割協議が成立しない |
| 相続放棄の検討 | 3か月以内に負債を確認 | 売却で単純承認とみなされる |
| 相続登記の申請期限 | 取得を知った日から3年以内 | 10万円以下の過料可能性 |
| 住所氏名変更登記 | 変更後2年以内の申請 | 5万円以下の過料可能性 |
相続不動産の売却にかかる税金と使える特例
譲渡所得税の基本
相続した不動産を売却して利益(譲渡所得)が出た場合は、所得税・住民税などの譲渡所得税がかかります。
譲渡所得は「売却価格-(取得費+譲渡費用)-特別控除」で計算します。取得費には被相続人が購入したときの代金や、相続登記費用などが含まれ、譲渡費用には仲介手数料や測量費、売却のための解体費用などが含まれます。
被相続人が購入したときの売買契約書が見つからず取得費がわからない場合は、売却価格の5%を取得費とみなす「概算取得費」を使うことになり、税負担が大きくなりやすい点に注意が必要です。実家の片付けの際は、古い売買契約書や領収書を捨てずに探しておきましょう。
所有期間は被相続人から引き継がれる
譲渡所得の税率は、所有期間が5年を超える「長期譲渡所得」か、5年以下の「短期譲渡所得」かで大きく異なります。
相続した不動産の場合、所有期間は被相続人が取得した日から引き継がれるため、相続直後に売却しても長期譲渡所得(税率約20%)として扱われるケースが多いのが特徴です。
空き家の3,000万円特別控除
一定の要件を満たす実家(被相続人の居住用財産)を売却した場合、譲渡所得から最高3,000万円を控除できる「空き家の3,000万円特別控除」を利用できる可能性があります。
主な要件として、昭和56年5月31日以前に建築された家屋であること、相続開始直前に被相続人が一人で住んでいたこと、売却価格が1億円以下であること、耐震リフォームまたは取り壊しを行うことなどがあります。
また、相続開始日から3年を経過する日の属する年の12月31日までに売却する必要があり、相続人が3人以上の場合は1人あたりの控除額が2,000万円となります。
適用期限や要件は税制改正で変わることがあるため、売却前に税理士や税務署で最新の情報を確認しておきましょう。
相続税の取得費加算の特例
相続税を納めた相続人が、相続税の申告期限の翌日から3年以内に相続した不動産を売却した場合、支払った相続税のうち一定額を取得費に加算できる「取得費加算の特例」があります。
取得費が増えることで譲渡所得が減り、税負担を軽くできる可能性があります。
なお、空き家の3,000万円特別控除とは併用できないため、どちらが有利かを試算して選ぶことが大切です。
また、相続税の申告・納付期限は相続開始を知った日の翌日から10か月以内のため、納税資金を不動産売却で確保したい場合はスケジュールにも注意しましょう。
| 税金・特例 | 主な内容 | チェックポイント |
|---|---|---|
| 譲渡所得税 | 売却益に所得税・住民税が課税 | 取得費がわかる書類を探す |
| 所有期間の引き継ぎ | 被相続人の取得日から計算 | 長期譲渡になるケースが多い |
| 空き家の3,000万円特別控除 | 要件を満たす実家の売却益から控除 | 建築時期・売却期限・相続人数 |
| 取得費加算の特例 | 納めた相続税の一部を取得費に加算 | 申告期限の翌日から3年以内に売却 |
相続不動産を早く安全に売却するための実務ポイント
必要書類と情報を前倒しでそろえる
相続した不動産を急いで売却したい場合でも、まずは必要書類と情報を早めにそろえることが重要です。
具体的には、被相続人と相続人全員の戸籍関係書類や住民票、固定資産税評価証明書、登記事項証明書などが典型的な書類です。
売却時には、登記識別情報(権利証)、測量図や境界確認書、建築確認済証、被相続人が購入した際の売買契約書なども必要になることがあります。
あわせて、相続人全員の本人確認書類や印鑑証明書、預貯金口座情報など、売買代金の受け取りに関する情報も整理しておくと手続きが円滑になります。
このように事前準備を徹底しておくことで、相続登記や売買契約の段階での手戻りを最小限に抑えることができます。
換価分割の内容と費用負担を事前に決める
換価分割を予定して相続不動産を売却する場合には、売却代金の分け方を相続人間で事前に合意しておくことが大切です。
誰がどの割合で取得するのか、売却に要した登記費用や仲介手数料、測量費用、解体費用などをどのように負担するのかを、遺産分割協議書に明確にしておくと紛争を防ぎやすくなります。
また、売却によって譲渡所得が生じる可能性があるため、取得費や譲渡費用、特例の適用可能性などを踏まえて、事前に税負担の見通しを確認しておくことが望ましいです。
換価分割では、売却代金を受け取った各相続人がそれぞれ確定申告を行う必要がある点も覚えておきましょう。
さらに、相続税申告が必要な場合には、売却価格や時期が相続税の計算や納税資金の確保に与える影響も意識して検討することが重要です。
売却までの空き家管理を怠らない
売却活動中も、実家が空き家である以上は管理責任が伴います。
換気や通水、庭木の手入れ、郵便物の整理などを怠ると、建物の劣化が進んで査定額が下がるだけでなく、近隣トラブルの原因にもなります。
管理不全の状態が続くと、空家等対策特別措置法にもとづく「管理不全空家」や「特定空家」に指定され、固定資産税の住宅用地特例が外れて税負担が増えるおそれもあります。
遠方に住んでいて管理が難しい場合は、空き家管理サービスの利用や、早期売却に強い不動産買取の活用も検討しましょう。
専門家を早めに活用する
相続登記や不動産売却を安全かつ迅速に進めるためには、適切な場面で専門家を活用することが有効です。
相続登記の申請や必要書類の確認については司法書士に、譲渡所得税や相続税の試算、空き家の3,000万円特別控除などの特例の検討については税理士に早めに相談することで、手続きの遅延や思わぬ税負担を回避しやすくなります。
また、相続人間の利害調整が難しい場合には、弁護士に相談して遺産分割協議の進め方や合意内容の文書化について助言を受ける方法もあります。
相続不動産の売却に慣れた不動産会社であれば、こうした専門家と連携しながら、査定から相続登記、売却、引き渡しまでをワンストップで進められることもあります。
相続人だけで判断せず、相続開始後できるだけ早い段階で相談の場を設けることが、結果として売却完了までの時間短縮にもつながります。
| 準備事項 | 目的 | 実務上の効果 |
|---|---|---|
| 戸籍・評価証明書・権利証の収集 | 相続関係と不動産価値の確認 | 相続登記と価格交渉の円滑化 |
| 売却代金の分配方法決定 | 換価分割の合意形成 | 相続人間の紛争予防 |
| 売却までの空き家管理 | 建物の劣化・近隣トラブル防止 | 査定額の維持と税負担増の回避 |
| 司法書士・税理士への早期相談 | 登記と税務の専門確認 | 手続遅延と過大税負担の回避 |
相続不動産の売却に関するよくある質問
Q. 相続登記をしないまま売買契約を結んでも大丈夫ですか?
A. 相続人全員の合意があれば売買契約を結ぶこと自体は可能です。ただし、決済日までに相続登記を完了させることが前提となるため、契約書に相続登記の完了を条件とする特約を入れるなど、スケジュールに余裕を持たせておくことが重要です。
Q. 相続した実家の売却にはどのくらいの期間がかかりますか?
A. 相続人調査や遺産分割協議、相続登記に1〜3か月程度、仲介で売却活動を行う場合はさらに3〜6か月程度かかるのが一般的です。不動産会社による買取であれば、相続登記完了後、比較的短期間で現金化できるケースもあります。
Q. 相続人の一人が売却に反対しています。どうすればよいですか?
A. 共有状態の不動産全体を売却するには原則として全員の同意が必要です。話し合いがまとまらない場合は、家庭裁判所の遺産分割調停を利用する方法や、弁護士を通じて交渉する方法があります。反対の理由が売却価格や代金の分け方にある場合は、査定結果を共有して納得感を高めることで解決することもあります。
Q. 古い実家でも売却できますか?解体してから売るべきですか?
A. 築年数が古い家でも、土地の立地や広さによっては十分に売却可能です。解体すると更地として売りやすくなる一方、解体費用がかかり、翌年以降の固定資産税が上がる場合もあります。空き家の3,000万円特別控除の要件とも関係するため、解体の要否は不動産会社や税理士と相談したうえで判断しましょう。
Q. 相続登記は自分でもできますか?
A. 相続人自身で法務局に相続登記を申請することも可能です。ただし、戸籍の読み解きや遺産分割協議書の作成に不備があると補正や取り下げが必要になり、かえって時間がかかることもあります。売却を急ぐ場合や相続関係が複雑な場合は、司法書士への依頼を検討するとよいでしょう。
まとめ
相続登記が終わっていない不動産でも、事前の査定や売却の相談は進められますが、名義変更(相続登記)なしで買主へ引き渡すことは原則できません。
相続人の確定や遺言書・遺産分割協議の確認を早めに行い、「誰が売主になるか」を明確にしておくことが、相続した実家を安全かつ早く売却するための近道です。
また、相続登記の義務化により、相続を知った日から3年以内に登記しないと過料の対象となる可能性があり、令和6年4月より前の相続も令和9年3月31日が期限となるため、早期対応が重要です。
売却時には譲渡所得税がかかる場合がありますが、空き家の3,000万円特別控除や取得費加算の特例を活用することで税負担を抑えられる可能性もあります。
当社では、必要書類の整理から相続登記、査定・売却の進め方、買取のご相談まで、状況に合わせたサポートが可能です。
「名義変更前だけど実家を早く売りたい」「相続した空き家の管理に困っている」とお考えの方は、まずはお気軽にご相談ください。
「売主様第一主義」の
守口市・寝屋川市不動産買取売却センター
はじめまして。ハルソラ不動産の紺屋嶋(こやじま)と申します。不動産会社での売却実務経験を経て、「会社都合ではなく、売主様に本当に寄り添いたい」という想いでハルソラ不動産を立ち上げました。
宅建協会の役員を兼務し、行政の不動産相談にも携わっております。「相続した実家をどうすれば良いか」「空き家のまま固定資産税だけ払い続けている」「まず査定価格だけ知りたい」など、どんなご状況でも、守口市・寝屋川市の不動産売却・買取のことはお気軽にご相談ください。
選ばれる3つの理由
地域密着の
売主様目線の提案
守口市・寝屋川市エリアに精通した担当者が、売主様の立場に立った査定・売却プランをご提案します。
宅建協会役員・
行政相談員の知見
豊富な知見を活かし、適正価格での売却を全力でサポートします。
無料査定から
一貫サポート
ご相談のみでも大歓迎。売却完了まで担当者が一貫して丁寧に対応いたします。
まずはお気軽に
守口市・寝屋川市の不動産売却をご相談を
査定や売却のご相談をしたからといって、無理な営業は一切いたしません。
大切な不動産の資産価値を知ることから始めてみませんか?
査定・相談は完全無料。強引な営業は一切ありません。