大阪で暮らすには賃貸と購入どちらが良いかを徹底比較。
【2026年最新】結婚前カップル必見!大阪で賃貸vs購入どっちが得?生涯住居費・暮らしの充実度を徹底比較
「結婚したら、まずは賃貸?それとも思い切ってマンションを買う?」――大阪府内でこれから結婚を控えるカップルにとって、住まい選びは人生最大級のお金の決断です。家賃もマンション価格も上がり続け、2026年は住宅ローン金利まで上昇局面に入りました。ネットには「持ち家が得」「賃貸が得」という正反対の意見があふれ、何を信じればいいかわからなくなっている方も多いのではないでしょうか。
この記事では、大阪の最新の家賃相場・新築マンション価格・2026年10月の住宅ローン金利をもとに、30歳の新婚カップルが90歳まで暮らした場合の生涯住居費(生涯金額)を賃貸と購入でシミュレーション比較します。さらに、数字だけでは見えない「暮らしの充実度」――子育て、通勤、自由度、老後の安心――まで含めて、ふたりに合った答えを見つけるための判断基準をまとめました。
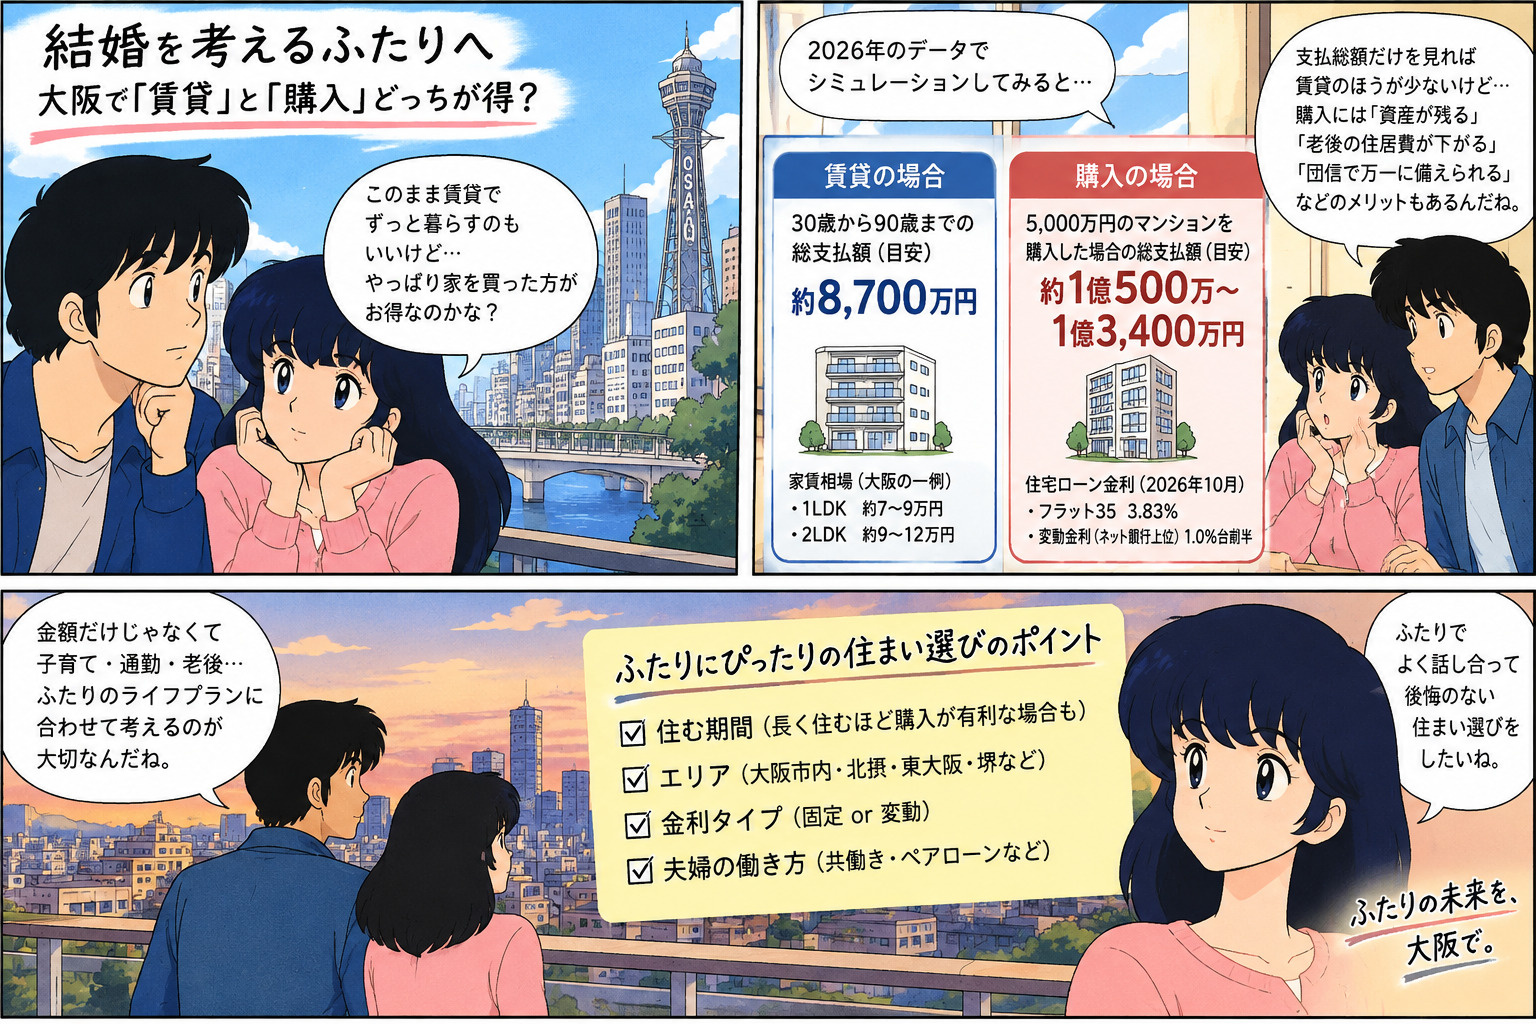
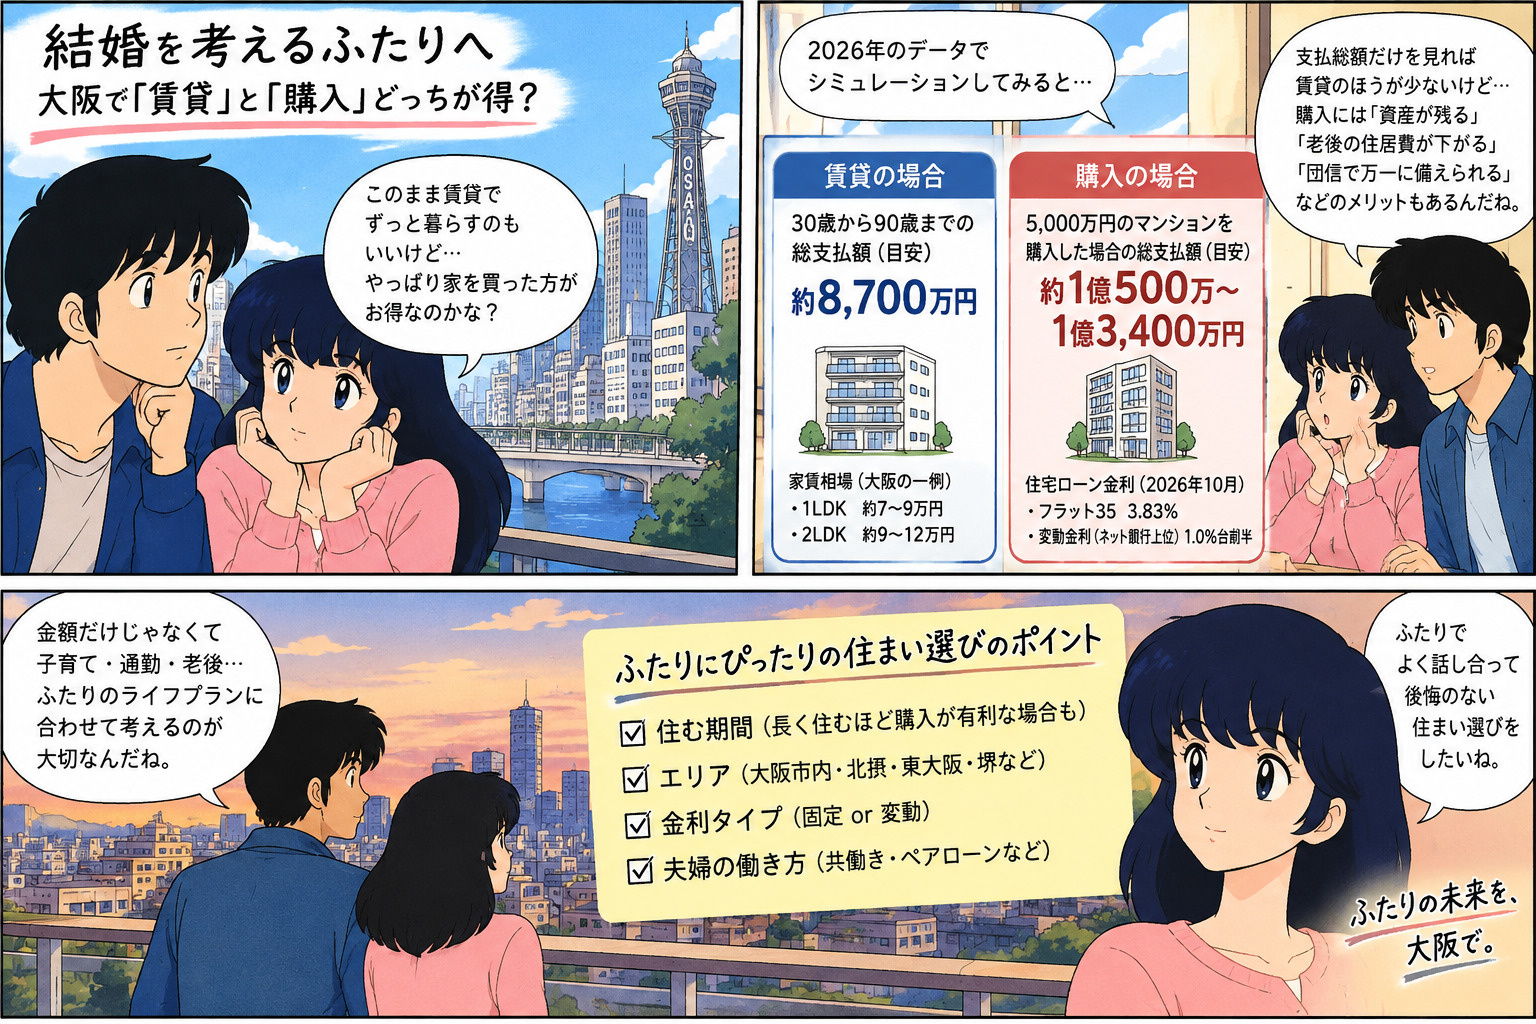
【結論を先に】2026年10月の金利水準で試算すると、30〜90歳の住居費の総支払額は賃貸が約8,700万円、5,000万円のマンション購入が約1億500万〜1億3,400万円。支払総額だけなら賃貸が有利です。ただし購入には「資産が残る」「老後の住居費が軽くなる」「団信で万一に備えられる」という、総額には表れない価値があります。大阪では「エリア」と「金利タイプ」と「住む年数」で損得が大きく変わるため、まず2〜3年は賃貸で暮らしながら家計とライフプランを固め、条件がそろったら購入を検討する――これが多くの新婚カップルにとって失敗しにくい選び方です。
1. 2026年の大阪の住宅事情|家賃・マンション価格・金利の今
賃貸か購入かを比べる前に、まずは「いまの大阪の住まいの相場」を正しく押さえておきましょう。前提となる数字がずれていると、どんなに丁寧にシミュレーションしても結論を誤ってしまいます。
大阪の新築マンション価格は上昇が続く
大阪府の新築マンションは、ここ数年で明らかに値上がりしています。不動産経済研究所のデータをまとめた長谷工総合研究所の資料によると、大阪府の新築マンションの分譲単価は1㎡あたり2023年の約81.8万円から、2025年には約98.0万円へと2割近く上昇しました。大阪市に限れば2025年は約116万円/㎡と、すでに100万円の大台を大きく超えています。
2026年7月の大阪府の新規発売物件では、ワンルームを除いた平均価格が8,000万円台に達した月もありました。これは大阪市内で超高層のタワーマンションが相次いで発売された影響が大きく、「平均値」がすべての物件の実感値ではありませんが、都心部ほど価格が上がっている傾向ははっきりしています。
| エリア | 分譲単価(1㎡あたり) | 70㎡(3LDK想定)換算 |
|---|---|---|
| 大阪市 | 約116.0万円 | 約8,120万円 |
| 北摂(吹田・豊中・茨木・箕面など) | 約90.2万円 | 約6,310万円 |
| 東大阪エリア | 約78.6万円 | 約5,500万円 |
| 大阪府平均 | 約98.0万円 | 約6,860万円 |
※長谷工総合研究所「マンション市場動向」(不動産経済研究所データ)の2025年分譲単価をもとに、70㎡換算は当ブログで単純計算。実際の価格は駅距離・築年数・階数・設備で大きく異なります。
中古マンションも上昇基調です。うめきた2期「グラングリーン大阪」の開発や、2031年開業予定の「なにわ筋線」への期待から、梅田・本町・福島・西区周辺などの都心部では3年前と比べて3〜4割上がったエリアも見られます。一方で、2026年に入ってからは中古タワーマンションの価格が下落に転じたというデータもあり、「どこでも上がり続ける」とは言い切れない局面に入りつつあります。
大阪の家賃相場|新婚カップル向け2LDK〜3LDK
新婚カップルがまず検討するのは、1LDK〜2LDK、子どもを考えるなら2LDK〜3LDKです。大阪府内の家賃相場はエリアによって大きく差があります。
| エリア例 | 1LDK〜2DK | 2LDK〜3DK | 3LDK〜4LDK |
|---|---|---|---|
| 東大阪市 | 約7.7〜7.9万円 | 約10.0万円 | 約10.1〜10.5万円 |
| 大阪市東住吉区 | 約7.9万円 | 約14.5万円 | 約14.9万円 |
| 大阪市中心部(北区・西区・福島区など) | 築浅・駅近の2LDKで15万〜20万円超も珍しくない水準 | ||
※東大阪市・東住吉区は賃貸情報サイト「ホームメイト」掲載の相場(2026年8〜10月更新)。中心部は一般的な募集事例からの目安です。
大阪の賃貸には、首都圏と比べて「更新料がかからない物件が多い」という特徴があります。2年ごとに家賃1か月分の更新料がかかる首都圏に比べ、長く住むほど賃貸のコスト面での不利が小さくなる点は、大阪で賃貸vs購入を比較するうえで見逃せないポイントです。
住宅ローン金利は「低金利時代の終わり」へ
2026年の最大の変化が住宅ローン金利の上昇です。住宅金融支援機構が発表した2026年10月のフラット35(返済期間21〜35年)の最低金利は3.83%で、前月から0.37%上昇し、2017年10月に現行制度となって以降の過去最高を更新しました。
変動金利も上昇しています。2026年10月時点のランキング上位でもイオン銀行が1.040%と1%台で、日銀の利上げを受けて変動金利が15年ぶりに1%の大台を超えたと報じられています。「変動なら0.3%台」という数年前の常識は、もう通用しません。
ポイント:マンション価格の上昇と金利の上昇が同時に起きているのが2026年の大阪の住宅市場です。「家賃を払うのはもったいない、早く買ったほうが得」という数年前の定説を、そのまま当てはめるのは危険です。
2. 賃貸と購入の基本的な違い|メリット・デメリット比較
シミュレーションに入る前に、賃貸と持ち家(購入)の性質の違いを整理しておきましょう。両者は「家に払うお金」という点では同じでも、その中身はまったく異なります。
| 比較項目 | 賃貸 | 購入(持ち家) |
|---|---|---|
| 初期費用 | 家賃4〜6か月分程度(敷金・礼金・仲介手数料など) | 物件価格の6〜10%程度の諸費用+頭金 |
| 毎月の支払い | 家賃・共益費(一生続く) | ローン返済・管理費・修繕積立金(ローンは完済で終了) |
| 税金 | なし | 固定資産税・都市計画税(毎年) |
| 住み替えの自由度 | ◎ 転勤・家族構成の変化に柔軟 | △ 売却・賃貸化の手間とリスクあり |
| 資産性 | × 残らない | ○ 売却・相続できる資産になる |
| 住まいの質 | ○〜△ 同じ家賃なら設備・広さは控えめ | ◎ 同じ支払いならより広く高品質な住まいも |
| リフォーム・内装 | × 原則できない | ◎ 自由にできる |
| 万一のとき | 家賃は払い続ける必要あり | 団信加入でローン残高が0に |
| 老後 | 家賃負担が続く・高齢での入居審査の不安 | 完済後は管理費・税金のみ |
| 金利・価格変動リスク | 家賃改定のリスクのみ | 金利上昇・資産価格下落のリスク |
賃貸のメリット|「身軽さ」と「選び直せる自由」
賃貸の最大のメリットは、ライフステージに合わせて住まいを選び直せることです。新婚当初は職場に近い1LDK、子どもが生まれたら保育園に通いやすい2LDK〜3LDK、子どもが独立したら駅近のコンパクトな部屋へ――と、その時々の「ちょうどいい家」に住み替えられます。転勤や転職、親の介護など、予測できない変化にも対応しやすいのが強みです。
また、住宅ローンという大きな借金を抱えないため、金利上昇の影響を直接受けません。建物の設備が壊れたときの修理も原則として大家さん負担です。手元資金を住宅に固定しないぶん、新NISAなどでの資産形成や、旅行・趣味といった「今しかできない体験」にお金を回しやすい点も、20〜30代のカップルには魅力でしょう。
賃貸のデメリット|「一生払い続ける」と「老後の不安」
一方で、家賃は住み続ける限り払い続ける必要があり、どれだけ払っても資産は残りません。特に注意したいのが老後です。年金生活に入っても家賃は下がらず、70代・80代になると賃貸の入居審査に通りにくくなるケースもあります。また、同じ月額を払うなら、購入したマンションのほうが広さ・設備・遮音性などで上回ることが多く、ファミリー向けの良質な賃貸物件は大阪でも数が限られます。
購入のメリット|「資産」と「安心」と「住まいの満足度」
購入の最大のメリットは、ローン完済後に「住む場所」と「資産」が手元に残ることです。老後の住居費は管理費・修繕積立金・固定資産税程度に抑えられ、年金生活の安心感は大きく変わります。団体信用生命保険(団信)に加入すれば、契約者に万一のことがあってもローン残高はゼロになり、家族に住まいを残せます。
さらに、立地のよい物件なら将来売却したり、賃貸に出して家賃収入を得たりする選択肢も持てます。間取り変更やリフォームも自由で、「自分たちの家」として愛着を持って暮らせることは、数字に表れない大きな価値です。
購入のデメリット|「動けなくなる」と「金利・価格のリスク」
反対に、購入すると簡単には引っ越せません。転勤や家族構成の変化、近隣トラブルがあっても、売却や賃貸化には時間とコストがかかります。2026年のように金利が上昇している局面では、変動金利を選ぶと将来の返済額が増えるリスクがあり、固定金利を選ぶと当初から返済額が高くなります。物件価格が高騰している今は、将来売るときに買値を下回る可能性も考えておく必要があります。
3. 【シミュレーション】大阪で30歳から90歳までの生涯住居費を比較
ここからが本題です。大阪府内で暮らす新婚カップルをモデルに、賃貸と購入で生涯にかかる住居費の総額(生涯金額)を比較してみましょう。
シミュレーションの前提条件
- 夫婦ともに30歳で結婚。32歳と34歳で子どもが生まれる想定
- 住居費を計算する期間は30歳〜90歳の60年間
- 家賃・物価・管理費は「上昇なし」で計算(比較をシンプルにするため)
- 金利は2026年10月の水準を使用
パターンA:一生賃貸(ライフステージに合わせて住み替え)
| 期間 | 住まい | 家賃(月額) | 期間合計 |
|---|---|---|---|
| 30〜39歳(10年) | 2LDK(大阪市内〜近郊) | 11万円 | 1,320万円 |
| 40〜64歳(25年) | 3LDK(子育て期) | 14万円 | 4,200万円 |
| 65〜89歳(25年) | 2LDK(夫婦ふたり) | 10万円 | 3,000万円 |
| 引っ越し・初期費用(3回×約50万円) | 150万円 | ||
| 火災保険など(年1万円×60年) | 60万円 | ||
| 生涯住居費の合計 | 約8,730万円 | ||
※大阪では更新料なしの物件が多いため更新料は0円で計算。更新料がある物件(2年ごとに1か月分)の場合は約400万円前後が上乗せされます。
パターンB:32歳で5,000万円の新築マンションを購入
結婚後2年間は賃貸で暮らし、32歳で5,000万円の3LDKマンション(北摂や東大阪、大阪市外周部などの郊外寄りエリアを想定)を購入するケースです。頭金500万円、借入額4,500万円、35年ローンとします。
| 項目 | B-1:フラット35(全期間固定3.83%) | B-2:変動金利(1.04%→徐々に上昇し2.5%で頭打ち) | B-3:変動金利(1.0%のまま推移) |
|---|---|---|---|
| 当初の毎月返済額 | 約19.5万円 | 約12.7万円〜 | 約12.7万円 |
| ローン返済総額 | 約8,180万円 | 約6,200万円 | 約5,340万円 |
| 頭金+諸費用(約350万円) | 850万円 | ||
| 購入前の賃貸(2年) | 264万円 | ||
| 管理費・修繕積立金(月3万円→築20年以降4.5万円) | 約2,770万円 | ||
| 固定資産税(年15万円×58年) | 約870万円 | ||
| 専有部分リフォーム(300万円×2回) | 600万円 | ||
| 火災・地震保険 | 約90万円 | ||
| 住宅ローン控除(概算) | ▲約250万円 | ||
| 生涯住居費の合計 | 約1億3,370万円 | 約1億1,390万円 | 約1億530万円 |
※当ブログによる概算シミュレーション。変動金利B-2は毎年0.1%ずつ上昇し2.5%で横ばいと仮定し、毎年返済額を再計算。住宅ローン控除は制度改正が多いため概算値です。実際の数値は金融機関・物件・税制で変わります。
シミュレーション結果から読み取れること
単純に支払総額だけを比べると、一生賃貸(約8,730万円)が、購入(約1億530万〜1億3,370万円)よりも1,800万〜4,600万円ほど少ないという結果になりました。「持ち家のほうが得」というイメージを持っていた方には意外かもしれません。その理由は主に3つです。
- 金利の上昇:4,500万円を借りた場合、金利1.0%と3.83%では総返済額に約2,800万円もの差がつきます。2026年の金利水準は、購入の「金銭的な有利さ」を大きく削っています。
- マンションの維持費:管理費・修繕積立金・固定資産税は、ローン完済後もずっとかかります。60年近く住むと合計3,600万円以上になり、これは「ローンが終われば住居費はほぼゼロ」という思い込みを覆す金額です。
- 大阪の賃貸の割安さ:更新料なしの物件が多く、首都圏に比べて家賃水準も抑えめ。大阪は「賃貸で暮らし続けるコスト」が比較的低い地域です。
ただし「資産が残る」ことを忘れてはいけない
ここで大事なのは、購入の場合は90歳時点でマンションという資産が手元に残る点です。築58年のマンションの価値は立地次第ですが、仮に1,000万〜1,500万円で売却・相続できるとすれば、実質的な差は縮まります。さらに、駅近・都心の資産価値が落ちにくいエリアで買い、途中で売却して住み替えるなら、購入が賃貸を上回る可能性も十分にあります。
また、賃貸パターンでは「65歳以降も毎月10万円の家賃を払い続ける」前提です。年金生活で毎月10万円を確保できるかどうかは家庭によって大きく異なり、ここに不安があるなら、総額では多少高くても購入を選ぶ合理的な理由になります。
シミュレーションのまとめ:2026年の大阪では、「支払総額」だけなら賃貸が有利。購入の価値は「資産」と「老後の安心」にある。購入で金銭的に得をするには、①資産価値が落ちにくい立地を選ぶ、②借入額と金利をできる限り抑える、③管理状態のよい物件を選ぶ――の3つが条件になります。
4. 金銭面で見落としがちな7つのポイント
賃貸vs購入の比較では、家賃とローン返済額だけを比べてしまいがちです。しかし実際の家計には、ほかにも見落としやすいお金が数多く関わります。結婚前のカップルこそ知っておきたい7つのポイントを解説します。
① 金利タイプの選び方で数千万円の差
先ほどのシミュレーションのとおり、同じ4,500万円の借入でも、金利タイプと金利推移によって総返済額は数千万円単位で変わります。変動金利は当初の返済額が低い反面、今後の利上げで返済額が増えるリスクがあります。固定金利は返済額が確定する安心感と引き換えに、当初から負担が重くなります。共働きで家計に余裕があり、繰上げ返済で元本を早く減らせるなら変動、教育費のピークに返済額が増えるのが怖いなら固定、というように、「どちらがお得か」ではなく「どのリスクなら受け入れられるか」で選ぶのがポイントです。
② ペアローン・収入合算の落とし穴
共働きカップルは、ペアローンや収入合算で借入可能額を増やせます。大阪の都心マンションも手が届くようになりますが、出産・育休・時短勤務で片方の収入が減ったときに返済が苦しくなるリスクがあります。「ふたりの収入があって初めて成り立つ返済計画」になっていないか、片方の収入だけでも最低限返済を続けられるかを必ず確認しましょう。また、ペアローンでは住宅ローン控除をそれぞれ受けられる一方、団信もそれぞれの借入分にしか効かない点にも注意が必要です。
③ 初期費用と「手元に残すお金」
購入時には物件価格の6〜10%程度の諸費用(登記費用、仲介手数料、ローン手数料、火災保険料など)がかかります。頭金を多く入れれば借入額は減りますが、結婚式・新婚旅行・出産準備などで出費がかさむ時期に貯金を使い切ってしまうのは危険です。生活費の6か月〜1年分は手元に残すのが鉄則です。
④ 管理費・修繕積立金は上がるもの
新築マンションの修繕積立金は、販売しやすくするために当初低く設定され、築年数とともに段階的に値上げされるケースが一般的です。購入前に「長期修繕計画」を確認し、将来の積立金の上がり方をチェックしましょう。資材価格や人件費の高騰で、計画以上に値上がりする事例も増えています。
⑤ 教育費のピークと住居費の重なり
子どもの教育費は高校・大学期にピークを迎えます。32歳と34歳で子どもが生まれる場合、50代前半に教育費の山が来ます。このとき住宅ローンの返済が続いていると家計は一気に苦しくなります。大阪府は高校授業料の無償化が先行して進められてきた地域ですが、大学費用や塾代は別に備える必要があります。住宅ローンは「完済年齢」と「教育費のピーク」をセットで考えましょう。
⑥ 住宅ローン控除・税制優遇は毎年変わる
住宅ローン控除は、購入の大きな後押しになる制度ですが、適用条件や控除額は税制改正のたびに見直されています。省エネ性能による借入限度額の違いや、子育て世帯・若者夫婦世帯への優遇措置なども年度によって変わるため、購入を検討する年の最新制度を必ず国税庁や金融機関で確認してください。
⑦ 「家に払うお金」と「資産形成」のバランス
賃貸を選ぶなら、購入した場合との差額を投資に回して資産を作ることが重要です。たとえば購入なら毎月25万円かかるところを、賃貸で14万円に抑えたなら、その差額を新NISAなどで積み立てる――これができて初めて、賃貸の「金銭的な有利さ」が実現します。差額を生活費に使ってしまうと、老後に資産も家もない状態になりかねません。
5. お金だけじゃない「暮らしの充実度」で比較する
住まい選びは、お金の計算だけで決めると後悔することがあります。毎日をどこで、どんなふうに過ごすか――「暮らしの充実度」も、賃貸か購入かを決める大事なものさしです。ここでは5つの視点で比較します。
| 暮らしの充実度の視点 | 賃貸 | 購入 |
|---|---|---|
| 住まいの広さ・設備・快適さ | △ | ◎ |
| 住み替え・働き方の自由度 | ◎ | △ |
| 子育て環境・地域とのつながり | ○ | ◎ |
| 精神的な安心感(老後・万一) | △ | ◎ |
| 今の生活・体験へのお金の使いやすさ | ◎ | ○ |
住まいの快適さ|毎日の満足度は購入に軍配
同じ月額を払う場合、分譲マンションは賃貸マンションよりも、遮音性、断熱性、キッチンや浴室の設備、収納の多さなどで上回ることがほとんどです。大阪の夏は蒸し暑く、冬は底冷えするため、断熱性や気密性の差は光熱費にも快適さにも直結します。在宅勤務が多いカップルなら、ワークスペースを確保できる間取りかどうかも重要です。「家で過ごす時間を大切にしたい」ふたりにとって、購入による住まいの質の向上は暮らしの充実度を大きく引き上げます。
自由度|変化の多い新婚期は賃貸が有利
結婚から数年は、人生で最も変化が大きい時期です。転職・転勤、妊娠・出産、育休からの職場復帰、どちらかの実家の近くに住みたくなる――こうした変化に合わせて住まいを変えられるのは賃貸ならではの強みです。「まだどこに根を下ろすか決めきれていない」なら、賃貸の自由度は暮らしの充実度そのものと言えるでしょう。
子育て環境|「どこで育てたいか」が決まれば購入向き
大阪府内には、子育て支援が手厚い自治体や、教育熱心な家庭が多い文教エリアが点在しています。通わせたい小学校や中学校の学区、保育園の入りやすさ、公園や医療機関の充実度などから「この街で子どもを育てたい」と決まっているなら、購入して腰を据えることで、地域のつながりや子どもの友人関係を長く大切にできます。逆に、転校のリスクを避けたい場合も、早めに定住先を決める意味で購入が向いています。
精神的な安心感|老後と万一への備え
「老後に住む場所がある」という安心感は、購入の大きな価値です。団信によって、ローン契約者に万一のことがあっても家族が住み続けられるのも心強いポイントです。一方、賃貸の場合は、老後の家賃分の資産をしっかり準備しておくことで、同じ安心感を得ることができます。どちらを選ぶにしても、「老後の住まいをどうするか」を結婚前にふたりで話し合っておくことが大切です。
今を楽しむお金|賃貸は体験への投資がしやすい
住宅にまとまったお金を固定しない賃貸は、旅行や趣味、自己投資など「今しかできない経験」にお金を回しやすい選択です。新婚期のふたりの思い出づくりや、キャリアアップのための学び直しなど、人生の充実度は住まいだけで決まるものではありません。「住まいにかけるお金」と「人生を楽しむお金」のバランスを考えることも、住まい選びの重要な視点です。
6. 大阪府内のエリア別|賃貸向き・購入向きの考え方
大阪府内といっても、エリアによって家賃・価格・資産性・住みやすさは大きく異なります。エリアの特徴を知ると、「このエリアなら賃貸」「このエリアなら購入」という判断がしやすくなります。
大阪市中心部(北区・中央区・西区・福島区・天王寺区など)
梅田・本町・難波・天王寺といったターミナルに近く、通勤や買い物の利便性は抜群です。うめきた開発やなにわ筋線の開業予定など、将来の価値向上も期待されるエリアですが、すでに価格はかなり上がっています。新築3LDKは7,000万〜1億円超が当たり前の水準で、共働きでもペアローンで目一杯借りるケースが多くなりがちです。
考え方:資産価値が落ちにくい立地で、世帯年収にしっかり余裕があるなら購入の選択肢あり。そうでなければ、新婚期は中心部の賃貸で利便性を楽しみ、子育て期に郊外で購入する「2段階戦略」が現実的です。
大阪市の外周部(都島区・城東区・東住吉区・淀川区など)
中心部へのアクセスがよく、価格や家賃は中心部より抑えめ。下町の雰囲気や商店街が残る地域も多く、子育て世帯にも人気です。中古マンションの選択肢も豊富です。
考え方:中古マンションを購入してリノベーションするなど、借入額を抑えた購入と相性のよいエリア。賃貸でもファミリー向け物件が見つけやすく、どちらも選びやすいバランス型です。
北摂エリア(吹田市・豊中市・茨木市・箕面市・高槻市など)
阪急・北大阪急行・JR・大阪モノレールなど交通網が充実し、梅田へのアクセスも良好。教育環境や治安のよさから、大阪府内で特に子育て世帯に人気の高いエリアです。北大阪急行の箕面萱野までの延伸以降、沿線の開発も進んでいます。
考え方:人気が根強く資産価値も比較的維持されやすいため、子育ての拠点として購入するのに向いたエリア。定住する街として決めやすく、購入のメリットが活きやすい地域です。
東大阪・河内エリア(東大阪市・八尾市・大東市など)
近鉄沿線を中心に、大阪市内へのアクセスがよい割に家賃・価格が手頃なエリアです。東大阪市の2LDK〜3DKの家賃相場は約10万円前後で、大阪市中心部と比べると負担はかなり軽くなります。
考え方:住居費を抑えて資産形成を優先したいカップルには、賃貸でも購入でもコスパの高い選択肢。新築マンションも大阪市内より1,000万円以上安く買えるケースがあります。
京阪沿線・北河内エリア(枚方市・寝屋川市・守口市・門真市など)
京阪本線で淀屋橋・北浜へ直通でき、京都方面へのアクセスも便利です。枚方市駅周辺の再開発など街の更新も進んでおり、子育て支援に力を入れる自治体もあります。一戸建ても視野に入る価格帯です。
考え方:庭付き一戸建てやゆとりのある間取りを希望するなら購入、まずは街の雰囲気を知りたいなら賃貸からスタートするのがおすすめです。
南大阪エリア(堺市・和泉市・岸和田市など)
政令指定都市の堺市を中心に、南海・泉北高速・JR阪和線など路線が多く、なんば・天王寺方面へ通勤できます。大阪市内に比べて価格・家賃とも手頃で、自然環境にも恵まれています。
考え方:住居費を抑えながら広い家に住みたいカップル向け。駅からの距離による資産価値の差が大きいため、購入するなら駅近を重視しましょう。
エリア選びのコツ:「ふたりの職場への通勤時間」「どちらかの実家との距離」「子育て支援制度」の3つを軸に候補を絞りましょう。共働きなら、通勤時間がふたりとも片道45分以内に収まるエリアを探すと、暮らしの充実度がぐっと上がります。
7. タイプ別診断|ふたりに合うのは賃貸?購入?
ここまでの内容を踏まえて、ふたりのタイプ別に「賃貸向き」「購入向き」の傾向をまとめました。当てはまる項目が多いほうを、まずは軸にして考えてみてください。
賃貸が向いているカップル
- 転勤・転職の可能性がある、または働き方がまだ定まっていない
- 子どもの有無や人数、時期がまだ決まっていない
- 住みたいエリアが決まっていない(実家の近くに住むか迷っている)
- 貯金が少なく、結婚式や新生活で出費が重なっている
- 住居費を抑えて投資や体験にお金を回したい
- 金利上昇や物件価格の下落リスクを取りたくない
購入が向いているカップル
- 勤務地が安定しており、長く住みたい街が決まっている
- 子育ての拠点となる学区やエリアにこだわりがある
- 頭金と諸費用を払っても、生活防衛資金が十分に残る
- 片方の収入が減っても返済を続けられる計画が立てられる
- 広さや設備、住まいの質に強いこだわりがある
- 老後に家賃を払い続けることに不安がある
迷ったら「2〜3年賃貸→購入判断」がおすすめ
どちらとも言えない、ふたりの意見が分かれている――そんなカップルにおすすめなのが、「まずは2〜3年賃貸で暮らし、その間に購入の準備をする」という方法です。この期間に、ふたりの家計の実態(実際に毎月いくら貯められるか)、子どもの予定、働き方、住みたい街の好みがはっきりしてきます。購入する場合でも、頭金を貯めながら希望エリアの物件相場を観察でき、焦って高値づかみをするリスクを減らせます。
ただし、購入するならローンの完済年齢も意識しましょう。35年ローンを組む場合、35歳までに借りれば70歳で完済できます。定年後にローンが残る計画は、老後資金を圧迫するため避けたいところです。
購入するなら押さえたい「失敗しない物件選び」3つの基準
購入を選ぶ場合、シミュレーションで見たとおり「どの物件を選ぶか」で生涯金額の損得は大きく変わります。大阪で新婚カップルがマンションを購入する際に、特に意識したい基準を3つ紹介します。
1つ目は「駅からの距離」です。大阪では駅徒歩10分以内、できれば7分以内かどうかで、将来の売却価格や賃貸に出したときの家賃に大きな差がつきます。ベビーカーを押しての移動や、雨の日の通勤を考えても、駅近は暮らしの充実度を高めてくれます。
2つ目は「将来も選ばれる街かどうか」です。再開発の予定、新駅・新路線の計画、自治体の子育て支援の手厚さ、人口の増減傾向などをチェックしましょう。大阪府内でも、人口が増えている街と減っている街では、20年後・30年後の資産価値に差が出やすくなります。自治体のホームページで公開されている人口推計や都市計画を確認するのがおすすめです。
3つ目は「管理の質」です。マンションは「管理を買え」と言われるほど、管理状態が資産価値と住み心地を左右します。共用部分の清掃状況、修繕積立金の残高、長期修繕計画の内容、管理組合の運営状況などは、購入前に必ず確認しましょう。中古マンションなら、過去の大規模修繕の実施状況も重要な判断材料です。
この3つを満たす物件は価格も高めになりがちですが、借入額を抑えるために条件を妥協しすぎると、将来の売却や住み替えで苦労することになります。「予算内で何を優先し、何を諦めるか」をふたりで決めておくことが、後悔しない購入への近道です。
8. 結婚前に話し合っておきたい住まいとお金のチェックリスト
住まい選びの失敗の多くは、物件そのものよりも「ふたりの価値観のすれ違い」から生まれます。結婚前、あるいは新居を探し始める前に、次の項目をふたりで話し合っておきましょう。
- 世帯の手取り収入と貯金額:お互いの収入・貯金・借入(奨学金や自動車ローンなど)を正直に共有する
- 住居費の上限:毎月の住居費は手取りの何%までにするか(目安は25%以内)
- 働き方の見通し:出産後も共働きを続けるか、育休・時短の予定はあるか、転勤の可能性は
- 子どもの予定:希望の人数と時期、私立・公立の教育方針
- 住みたいエリア:どちらの職場・実家に近いほうがいいか、都会派か郊外派か
- 住まいへのこだわり:広さ、駅からの距離、新築か中古か、マンションか一戸建てか
- 老後のイメージ:どこで、どんな家で暮らしたいか
- お金の管理方法:共通口座をつくるか、家計の分担はどうするか
- リスクへの考え方:金利上昇や資産価格の下落をどこまで許容できるか
- 相談相手:ファイナンシャルプランナーや不動産会社など、第三者の意見をどう取り入れるか
このチェックリストを話し合うだけでも、賃貸か購入かの方向性は自然と見えてきます。意見が分かれたときは、「どちらが正しいか」ではなく「なぜそう思うのか」を聞き合うことが大切です。住まい選びは、ふたりの人生観をすり合わせる絶好の機会でもあります。
9. よくある質問(FAQ)
- 大阪で結婚するカップルは賃貸と購入のどちらが得ですか?
- 2026年10月時点の金利水準で試算すると、30〜90歳の総支払額は賃貸が約8,700万円、5,000万円のマンション購入が約1億500万〜1億3,400万円で、支払総額だけなら賃貸が少なくなります。ただし購入には資産が残る、老後の住居費が下がる、団信で万一に備えられるといった利点があり、住む期間・エリア・金利タイプによって有利不利は逆転します。
- 結婚してすぐに家を買うべきですか?
- 多くのカップルには、まず2〜3年賃貸で暮らし、家計・子どもの予定・勤務地が固まってから購入を判断する方法をおすすめします。新婚直後は収入や働き方が変化しやすく、購入エリアを後から選び直すのが難しいためです。
- 2026年の住宅ローン金利はどのくらいですか?
- 2026年10月のフラット35(借入期間21〜35年)の最低金利は3.83%で、現行制度以降の過去最高となりました。変動金利もネット銀行の上位で1.0%台前半と、15年ぶりに1%を超える水準になっています。
- 年収いくらなら大阪でマンションを購入できますか?
- 無理のない目安は、ローン返済に管理費・修繕積立金を加えた毎月の住居費を、手取り月収の25%以内に抑えることです。4,500万円を35年で借りると、金利1.0%で月約12.7万円、3.83%で月約19.5万円。管理費等を加えると、世帯の手取り月収で55万〜90万円程度がひとつの目安になります。
- 新築と中古、新婚カップルにはどちらがおすすめですか?
- 新築は最新設備と保証の安心感がある一方、価格が高く、購入直後の資産価値の下落幅も大きめです。中古は同じ予算で立地のよい物件を選びやすく、リノベーションで好みの住まいにできます。価格高騰が続く大阪では、駅近の中古マンション+リノベーションは借入額を抑えられる有力な選択肢です。管理状態と修繕積立金の残高は必ず確認しましょう。
- 大阪で新婚カップルに人気のエリアはどこですか?
- 都心の利便性を重視するなら大阪市の福島区・西区・北区・天王寺区、子育て環境と価格のバランスなら北摂(吹田・豊中・茨木・箕面)、住居費を抑えたいなら東大阪・堺・枚方・寝屋川など近鉄・京阪・南海沿線が候補になります。
- 賃貸のまま老後を迎えても大丈夫ですか?
- 老後の家賃を払い続けられる資産を準備できていれば問題ありません。たとえば65〜90歳まで月10万円の家賃なら約3,000万円が必要です。現役時代に購入との差額を積み立て投資に回すなど、計画的な資産形成が前提となります。高齢期の入居審査に備え、UR賃貸や高齢者向け住宅などの選択肢も知っておくと安心です。
10. まとめ|正解は「ふたりの人生設計」の中にある
大阪府内でこれから結婚を控えるカップルに向けて、賃貸と購入を「生涯金額」と「暮らしの充実度」の両面から比較してきました。最後に要点を振り返りましょう。
- 2026年の大阪は、マンション価格の上昇と住宅ローン金利の上昇が同時に起きている
- 30〜90歳の生涯住居費は、支払総額だけなら賃貸(約8,700万円)が購入(約1億500万〜1億3,400万円)より少ない
- 購入の価値は、資産が残ること・老後の住居費の軽さ・団信による安心にある
- 購入で金銭的に得をするには、資産価値の落ちにくい立地・借入額と金利の抑制・管理のよい物件が条件
- 賃貸を選ぶなら、購入との差額を資産形成に回すことが必須
- 暮らしの充実度は、住まいの質なら購入、自由度と今を楽しむ余裕なら賃貸に軍配
- 迷ったら、2〜3年賃貸で暮らしながら購入の準備をするのが失敗しにくい
「賃貸と購入、どっちが得?」という問いに、すべてのカップルに共通する正解はありません。ふたりの働き方、子どもの予定、住みたい街、お金の価値観――その組み合わせによって、最適な答えは変わります。大切なのは、ネットの「持ち家派」「賃貸派」の声に流されず、自分たちの数字と自分たちの暮らし方で判断することです。
まずはこの記事のチェックリストを使って、ふたりで住まいとお金について話し合ってみてください。具体的な物件選びや資金計画に迷ったら、大阪の地域事情に詳しい不動産会社やファイナンシャルプランナーに相談するのもおすすめです。ふたりの新しい暮らしが、金銭面でも心の面でも、充実したものになることを願っています。
※本記事のシミュレーションは、2026年10月時点の公開データをもとにした概算であり、将来の金利・価格・税制を保証するものではありません。実際の住まい選びや住宅ローンの契約にあたっては、金融機関・不動産会社・専門家にご相談のうえ、最新の情報をご確認ください。
参考データ・出典
- 共同通信(熊本日日新聞掲載)「フラット35の金利3・83% 過去最高更新、10月分」2026年10月1日 https://kumanichi.com/articles/2041676
- ゼロシステムズ「2026年10月 住宅ローン金利ランキング」https://0systems.com/2026/10/03/53465/
- 現代ビジネス「2026年、住宅ローン金利はまだ上がります」https://gendai.media/articles/-/165039
- 長谷工総合研究所「マンション市場動向」(不動産経済研究所データ)2026年5月分/2026年7月分
- 健美家「大阪の中古マンション価格動向」https://www.kenbiya.com/ar/ns/research/price_trends/9784.html
- ホームメイト(東大阪市・東住吉区の家賃相場)東大阪市/東住吉区
「売主様第一主義」の
守口市・寝屋川市不動産買取売却センター
はじめまして。ハルソラ不動産の紺屋嶋(こやじま)と申します。不動産会社での売却実務経験を経て、「会社都合ではなく、売主様に本当に寄り添いたい」という想いでハルソラ不動産を立ち上げました。
宅建協会の役員を兼務し、行政の不動産相談にも携わっております。「相続した実家をどうすれば良いか」「空き家のまま固定資産税だけ払い続けている」「まず査定価格だけ知りたい」など、どんなご状況でも、守口市・寝屋川市の不動産売却・買取のことはお気軽にご相談ください。
選ばれる3つの理由
地域密着の
売主様目線の提案
守口市・寝屋川市エリアに精通した担当者が、売主様の立場に立った査定・売却プランをご提案します。
宅建協会役員・
行政相談員の知見
豊富な知見を活かし、適正価格での売却を全力でサポートします。
無料査定から
一貫サポート
ご相談のみでも大歓迎。売却完了まで担当者が一貫して丁寧に対応いたします。
まずはお気軽に
守口市・寝屋川市の不動産売却をご相談を
査定や売却のご相談をしたからといって、無理な営業は一切いたしません。
大切な不動産の資産価値を知ることから始めてみませんか?
査定・相談は完全無料。強引な営業は一切ありません。