自宅購入はマンションor戸建てどちらがお得?
大阪のマイホーム購入ガイド|2026年最新版
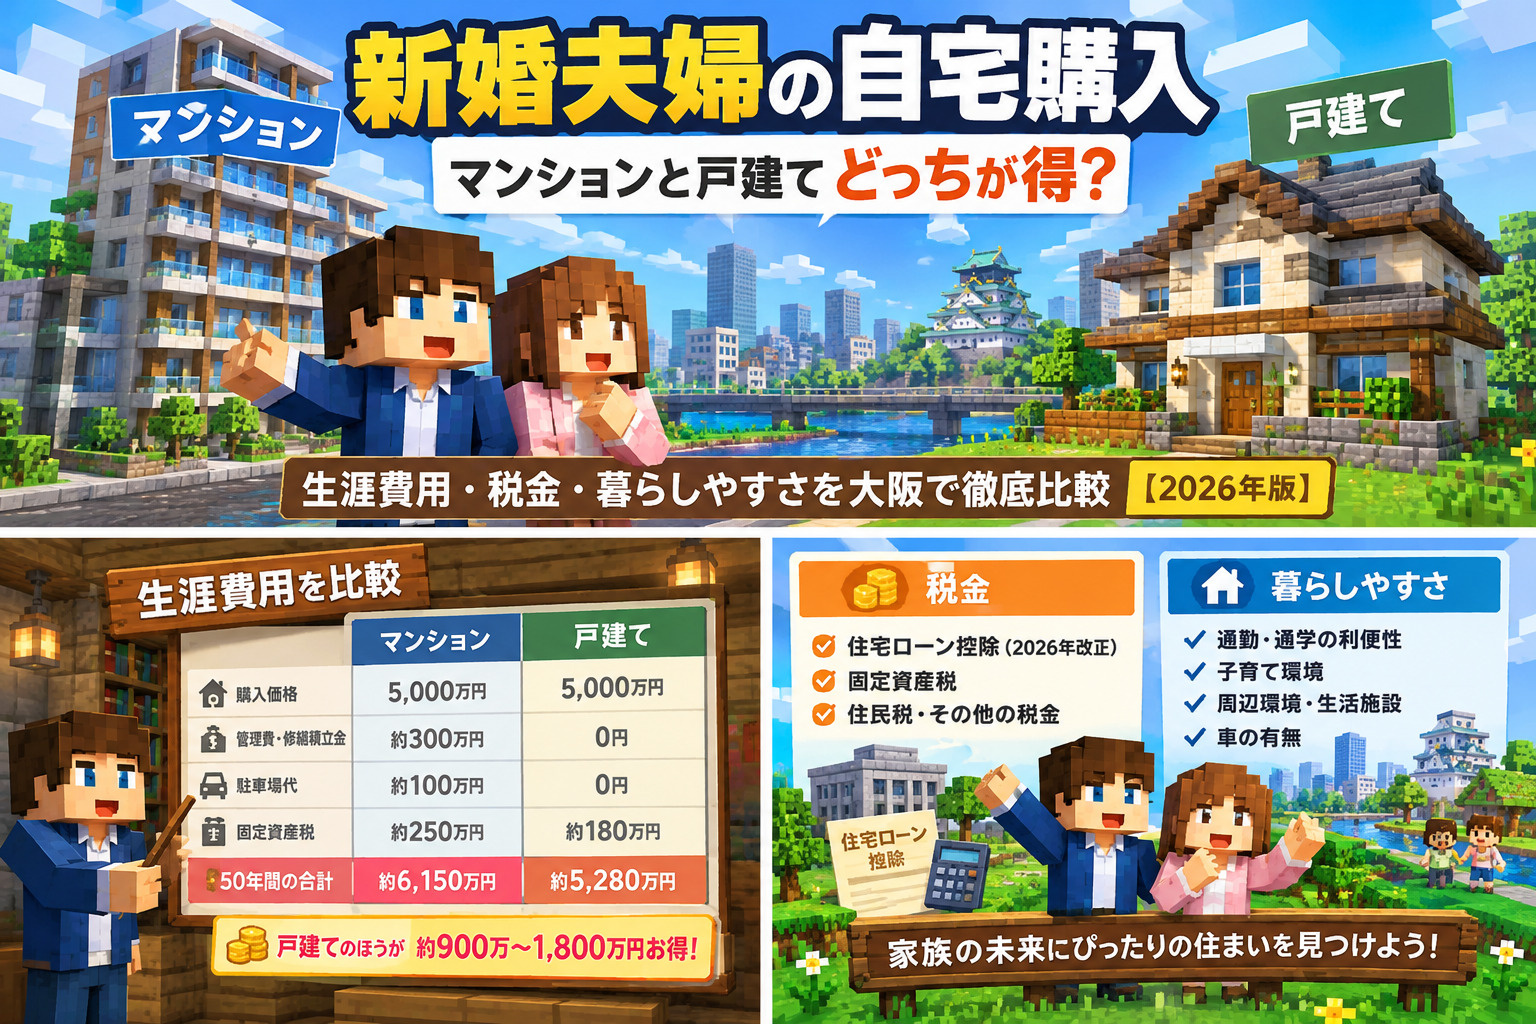
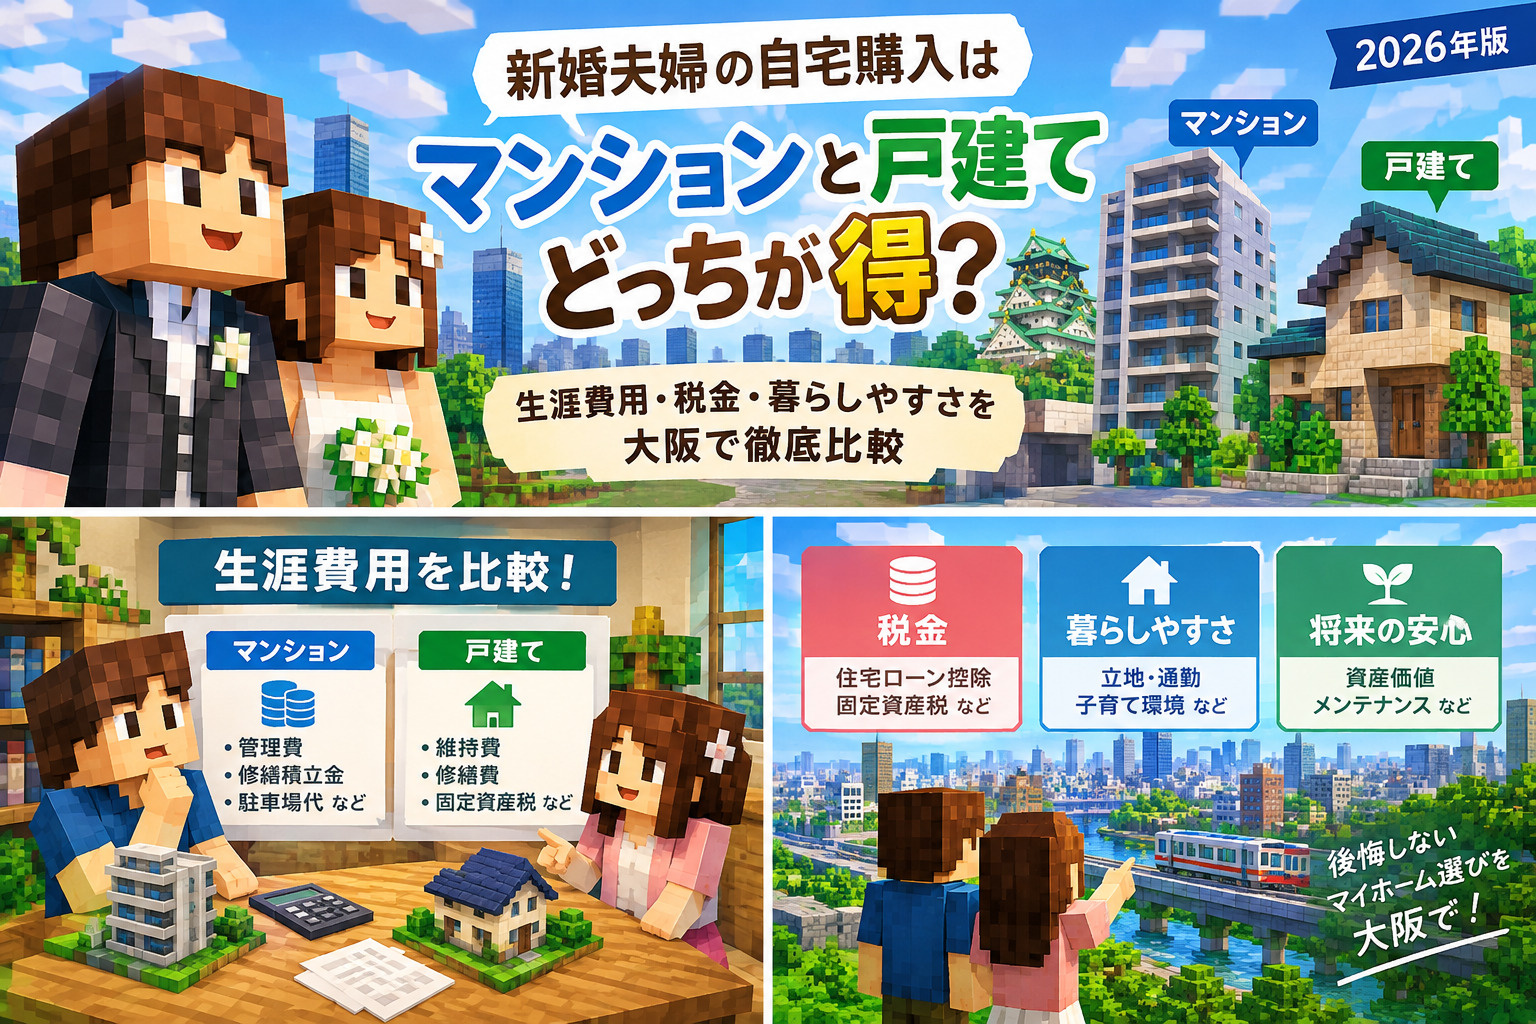
新婚夫婦の自宅購入はマンションと戸建てどっちが得?生涯費用・税金・暮らしやすさを大阪で徹底比較
「結婚したし、そろそろ家を買いたい。でも、マンションと戸建て、どっちが得なの?」――大阪で新生活を始めた新婚夫婦から、もっとも多く寄せられる相談のひとつです。賃貸に家賃を払い続けるより持ち家のほうが得なのか、マンションと一戸建てでは生涯にかかる費用がどれくらい違うのか、税金はどう変わるのか、そして実際の暮らしやすさはどうなのか。判断材料が多すぎて、何から考えればいいのか分からなくなってしまうのも無理はありません。
しかも2026年は、住宅購入をめぐる環境が大きく動いた年です。住宅ローン控除(住宅ローン減税)の制度改正、日銀の利上げによる住宅ローン金利の上昇、そして大阪市内を中心とした新築マンション価格の高止まり。数年前の「常識」がそのまま通用しない場面も増えています。
この記事では、大阪で自宅購入を検討している新婚夫婦の方に向けて、マンションと戸建てのどちらが得かを「生涯費用」「税金」「暮らしやすさ」の3つの軸で徹底比較します。モデルケースによる50年間の生涯費用シミュレーション、2026年最新の住宅ローン控除のポイント、大阪のエリア別の選び方まで、できるだけ具体的な数字でまとめました。夫婦で読みながら、「わが家の正解」を見つけるヒントにしてください。
- 生涯費用(お金)だけで比べるなら戸建てが有利。同じ購入価格でも、管理費・修繕積立金・駐車場代がかからない分、50年間で約900万〜1,800万円安くなる傾向があります。
- 利便性・資産性・共働きのしやすさで選ぶならマンションが有利。大阪市中心部の駅近マンションは値下がりしにくく、売却・賃貸の出口戦略も立てやすいのが強みです。
- 税金面では「省エネ性能」が最大の分かれ目。2026年以降の住宅ローン控除は省エネ性能の高い住宅ほど有利。新婚夫婦は「若者夫婦世帯」の上乗せ特例も使えます。
- 判断のカギは「車の有無」「子どもの計画」「通勤先」の3つ。この3点を夫婦で話し合えば、自然と答えは絞られます。
2026年の大阪の住宅市場|新婚夫婦が知っておくべき最新動向
マンションか戸建てかを比較する前に、まずは「いま大阪で家を買う」とはどういう状況なのかを押さえておきましょう。前提となる相場や金利を知らずに比較しても、現実とずれた結論になってしまうからです。
大阪の新築マンション価格は高止まり、エリア差が拡大
不動産経済研究所のデータによると、2026年上半期の近畿圏の新築マンション平均価格は5,453万円で、前年同期比5.7%の上昇でした。平米単価は6年連続で過去最高を更新しています。一方で大阪市内は供給増の影響で平均価格がやや下がったものの、梅田・中之島といった都心部は坪400万円を超える水準で高止まりしています。
エリア別の分譲単価(2026年1〜5月)を見ると、大阪市が1㎡あたり約116万円、北摂エリアが約90万円、東大阪エリア(枚方・寝屋川・守口・八尾など)が約86万円となっています。ファミリー向けの70㎡で換算すると、大阪市内の新築は8,000万円前後、北摂・東大阪エリアでも6,000万円前後が目安です。新婚夫婦の予算感からすると、大阪市内の新築マンションはかなりハードルが上がっているのが実情です。
そのため最近は、中古マンションを購入してリノベーションする選択や、大阪市外の新築戸建て(建売住宅)を検討する新婚夫婦が増えています。
大阪の地価と戸建て価格も上昇傾向
戸建ての価格を左右する土地の値段も上昇が続いています。2026年の公示地価では、大阪府の住宅地の平均は坪約55.5万円で前年比2.3%の上昇でした。大阪市中央区・北区・西区などの都心部は前年比10%を超える上昇となっています。また不動産情報サイトのアットホームの調査では、大阪府の新築戸建ての平均価格は2017年以降の最高額を更新しています。
とはいえ、戸建ては大阪市外に目を向けると土地価格がぐっと下がるため、同じ予算で広い居住面積を確保しやすいのが特徴です。マンションの価格上昇が著しい今、「広さ」を重視する新婚夫婦にとって戸建ては有力な選択肢になっています。
住宅ローン金利は上昇局面へ
もうひとつの大きな変化が金利です。日銀は2026年6月に政策金利を1.0%へ引き上げ、これは約31年ぶりの水準となりました。2026年10月時点で、変動金利はネット銀行の最安クラスでも1%台前半、全期間固定のフラット35は3.8%台まで上昇しています。
数年前まで「変動金利0.3%台」が当たり前だった時代とは前提が違います。5,000万円を35年ローンで借りた場合、金利1.2%なら毎月の返済額は約14.6万円ですが、2.0%になると約16.6万円に増え、総返済額では800万円以上の差になります。マンションでも戸建てでも、金利上昇に耐えられる資金計画が以前にも増して重要になっています。
マンションと戸建ての基本比較|メリット・デメリット一覧
まずは、マンションと戸建ての特徴を一覧表で整理しておきましょう。どちらにも明確な長所と短所があり、「どちらが絶対に正しい」というものではありません。
| 比較項目 | マンション | 戸建て(一戸建て) |
|---|---|---|
| 購入価格(大阪) | 大阪市内は高額。駅近ほど高い | 郊外なら比較的手頃で広い |
| 立地・利便性 | 駅近・都心が多く通勤に便利 | 駅から離れることが多い |
| 毎月の固定費 | 管理費・修繕積立金・駐車場代が必要 | 原則なし(自分で修繕費を積立) |
| 修繕・メンテナンス | 管理組合が計画的に実施 | すべて自己責任・自己判断 |
| セキュリティ | オートロック・管理人で安心 | 個別対策が必要 |
| 騒音・音の問題 | 上下左右の生活音に配慮が必要 | 子どもが走り回っても気になりにくい |
| 広さ・間取り | 70㎡前後の3LDKが中心 | 90〜100㎡超の4LDKも狙える |
| リフォームの自由度 | 専有部分のみ。規約の制限あり | 増改築・建て替えも自由 |
| 資産価値 | 立地次第で値下がりしにくい | 建物は下落、土地は残る |
| 駐車場 | 月1〜3万円程度。空き待ちも | 敷地内に無料で確保できる |
| 老後の暮らし | バリアフリー・ワンフロアで楽 | 階段・庭の手入れが負担に |
この表から分かるとおり、マンションは「利便性と管理の手軽さ」、戸建ては「広さと自由度、ランニングコストの安さ」が大きな魅力です。新婚夫婦の場合、今の二人暮らしだけでなく、5年後・10年後の子育て期、さらに30年後の老後まで見据えて考えることが大切です。
生涯費用シミュレーション|50年間でいくら違う?
「どちらが得か」を判断するうえで、もっとも重要なのが生涯費用(ライフサイクルコスト)です。購入価格だけを比べても意味がありません。家は買ったあとにも、ローン利息・税金・修繕費・管理費などのお金がかかり続けるからです。ここでは、30歳の新婚夫婦が大阪で家を買い、80歳まで50年間住み続けると仮定してシミュレーションしてみます。
シミュレーションの前提条件
- マンション:大阪府下郊外の新築3LDK・70㎡、価格5,500万円(ZEH水準)
- 戸建て:大阪府下郊外の新築建売4LDK・土地100㎡/建物95㎡、価格4,500万円(ZEH水準)
- 住宅ローン:全額借入、35年返済、金利1.2%(全期間同一と仮定)、元利均等返済
- 夫婦の片方が40歳未満の「若者夫婦世帯」として住宅ローン控除を利用
- 車を1台所有(マンションは敷地内駐車場を月1.5万円で利用)
50年間の生涯費用比較表
| 費用項目 | マンション | 戸建て |
|---|---|---|
| 住宅ローン総返済額 | 約6,740万円 | 約5,510万円 |
| 購入時の諸費用 | 約220万円 | 約320万円 |
| 管理費・修繕積立金 | 約2,400万円 | 0円 |
| 修繕・リフォーム費 | 約600万円(専有部) | 約1,500万円 |
| 駐車場代 | 約900万円 | 0円 |
| 固定資産税・都市計画税 | 約650万円 | 約500万円 |
| 火災保険・地震保険 | 約60万円 | 約200万円 |
| 住宅ローン控除(減額) | ▲約380万円 | ▲約350万円 |
| 生涯費用合計 | 約1億1,200万円 | 約7,700万円 |
※金額はすべて概算のモデルケースです。物件・金利・管理規約・世帯の税額などにより実際の金額は大きく変わります。
シミュレーションから分かること
このモデルケースでは、マンションのほうが約3,500万円も生涯費用が高くなりました。ただし、この差のうち約1,200万円は「そもそもの購入価格の差(1,000万円)とその利息」によるものです。大阪では同じ予算でもマンションのほうが価格が高くなりがちなため、現実的にはこのような差が生まれやすいといえます。
では、仮に同じ5,000万円の物件だった場合はどうでしょうか。ローン返済額や税金の差は小さくなりますが、マンションには管理費・修繕積立金(50年で約2,400万円)と駐車場代(約900万円)がかかり、戸建ては自分で行う修繕費(約1,500万円)がかかります。差し引きすると、車ありなら約1,800万円、車なしでも約900万円、戸建てのほうが安くなる計算です。
新築マンションの修繕積立金は、販売時に月1万円前後と安めに設定され、5年ごとなどに段階的に値上げされる「段階増額積立方式」が一般的です。築30年を過ぎると月3万円を超えるケースも珍しくありません。購入前に長期修繕計画書で将来の金額を必ず確認しましょう。
戸建ての修繕費は「自分で積み立てる」意識が必須
戸建ては管理費がない代わりに、修繕のタイミングも費用もすべて自分で管理しなければなりません。目安として、外壁塗装・屋根メンテナンスが10〜15年ごとに1回あたり100万〜200万円、給湯器や水回り設備の交換、シロアリ対策(5年ごと)などがかかります。築30〜40年前後で大規模なリフォームをすると、さらに数百万円が必要です。
戸建てを選ぶ場合は、月2万〜3万円程度を「自主修繕積立」として毎月貯金しておくのがおすすめです。こうしておけば、マンションと同様に計画的なメンテナンスができ、急な出費に慌てることもありません。
中古マンション+リノベーションという第三の選択肢
大阪市内の新築マンションが高すぎると感じる新婚夫婦に人気なのが、中古マンションを購入してリノベーションする方法です。たとえば築15〜20年の中古マンションを3,500万円で購入し、500万円かけて内装を一新すれば、総額4,000万円で大阪市内の駅近エリアに住むことも十分可能です。新築に比べて1,000万〜3,000万円ほど購入価格を抑えられ、そのぶん住宅ローンの利息負担も大きく減ります。
注意したいのは、築年数が古いほど修繕積立金が高くなっている点と、大規模修繕のタイミングです。購入前に管理組合の修繕積立金の残高や長期修繕計画、過去の修繕履歴を確認し、「管理の良いマンション」を選ぶことが成功のカギになります。また、住宅ローン控除の借入限度額は省エネ性能によって変わるため、断熱改修を含めたリノベーションを検討するのも一つの手です。
「出口」の資産価値も生涯費用に含めて考える
生涯費用を考えるときに見落としがちなのが、最終的に残る資産価値です。マンションは建物の価値が時間とともに下がるうえ、土地の持分はわずかです。一方、戸建ては建物の価値がほぼゼロになっても、土地の価値は残ります。50年後に土地として売却したり、子どもに相続したりできるのは戸建ての強みです。
ただし、大阪市内の駅近マンションのように需要が高い立地なら、10〜20年後に売却しても購入価格に近い金額で売れる可能性があります。住み替えを前提にするなら、マンションのほうが「出口戦略」を描きやすいケースも多いのです。「一生住む」か「住み替える」かで、得になる選択は変わるという点は覚えておきましょう。
税金で比較|住宅ローン控除・固定資産税・取得時の税金
家を買うと、購入時・保有中・売却時のそれぞれで税金がかかります。逆に、住宅ローン控除のように税金が戻ってくる制度もあります。ここでは2026年最新の税制をもとに、マンションと戸建ての税金の違いを解説します。
2026年改正の住宅ローン控除|新婚夫婦は「若者夫婦世帯」で優遇
令和8年度(2026年度)税制改正で、住宅ローン控除は適用期限が2030年12月31日まで5年間延長されました。控除率は年末のローン残高の0.7%、所得要件は合計所得金額2,000万円以下で、これは従来どおりです。
新婚夫婦にとって大きいのが「子育て世帯・若者夫婦世帯」の上乗せ特例です。夫婦のどちらかが40歳未満であれば、子どもがいなくても借入限度額が上乗せされます。2026年・2027年に入居する新築住宅の借入限度額は次のとおりです。
| 住宅の省エネ性能 | 若者夫婦・子育て世帯 | 一般世帯 | 控除期間 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 5,000万円 | 4,500万円 | 13年 |
| ZEH水準省エネ住宅 | 4,500万円 | 3,500万円 | 13年 |
| 省エネ基準適合住宅 | 3,000万円 | 2,000万円 | 13年 |
| 省エネ基準を満たさない住宅 | 新築は原則対象外 | ― | |
※2026・2027年入居の新築等の場合。省エネ基準適合住宅の新築は2028年以降の入居で原則対象外(一定の経過措置あり)。
注目すべきは、省エネ基準適合住宅の借入限度額が2026年から引き下げられたことです。今後は「ZEH水準以上」がスタンダードになるため、マンションでも戸建てでも、省エネ性能の高い物件を選ぶことが税金面で有利になります。
また今回の改正では、中古住宅の優遇も拡充されました。省エネ性能の高い中古住宅は控除期間が10年から13年に延び、若者夫婦世帯の上乗せ対象にもなっています。大阪市内で予算を抑えたい新婚夫婦にとって、省エネ性能を満たす中古マンションは非常に狙い目といえるでしょう。
住宅ローン控除は「納めている税金」の範囲でしか戻りません(所得税+住民税は最大9.75万円まで)。共働きの新婚夫婦なら、夫婦それぞれがローンを組む「ペアローン」や「連帯債務」にすることで、二人分の控除枠を使えて控除額を最大化しやすくなります。ただし、どちらかが育休・退職した場合の返済計画は事前にしっかり話し合っておきましょう。
新たに追加された「立地要件」|ハザードマップの確認が必須に
2026年の改正で新設されたのが立地要件です。災害危険区域などの災害リスクが高いエリアに新築した住宅は、2028年1月1日以降の入居分から住宅ローン控除の対象外となります。大阪は淀川・大和川などの大河川や、大阪湾沿岸の高潮リスクを抱えるエリアが少なくありません。特に戸建ての新築や土地購入を検討する場合は、自治体のハザードマップを必ず確認しましょう。
固定資産税・都市計画税|戸建てのほうが抑えやすい
家を持っている限り毎年かかるのが固定資産税(税率1.4%)と都市計画税(大阪市は0.3%)です。マンションと戸建てでは、税額を抑える軽減措置の効き方が異なります。
| 軽減措置 | マンション | 戸建て |
|---|---|---|
| 新築住宅の建物の減額(1/2) | 5年間(長期優良住宅は7年間) | 3年間(長期優良住宅は5年間) |
| 小規模住宅用地の特例 | 200㎡以下の部分は固定資産税の課税標準が1/6、都市計画税は1/3 | |
| 土地と建物の割合 | 建物の割合が高い | 土地の割合が高い |
マンションは新築時の減額期間が長いという利点がありますが、価格に占める建物の割合が高く、鉄筋コンクリート造は評価額がゆっくり下がるため、長期的に見ると税額が高めになりがちです。一方、戸建ては土地の割合が大きく、土地には住宅用地の特例(課税標準が6分の1)が効くため、年間の固定資産税を低く抑えやすい傾向があります。木造住宅は建物の評価額が早く下がるのもポイントです。
購入時にかかる税金|不動産取得税・登録免許税・印紙税
購入時には、不動産取得税、登記の際の登録免許税、契約書に貼る印紙税がかかります。不動産取得税は新築住宅なら建物の評価額から1,200万円(長期優良住宅は1,300万円)が控除される軽減措置があり、一般的な住宅なら税額がかからない、または少額で済むケースが多くなっています。
購入時の諸費用全体で見ると、新築マンションは物件価格の3〜5%程度、新築戸建てや中古住宅は仲介手数料がかかる場合が多く6〜9%程度が目安です。戸建ては諸費用が高めになりやすいので、自己資金の計画に入れておきましょう。
親からの資金援助は「住宅取得等資金の贈与税非課税」を活用
新婚夫婦の場合、親から住宅購入資金の援助を受けるケースも多いでしょう。一定の要件を満たせば、省エネ等住宅なら1,000万円、それ以外なら500万円まで贈与税が非課税になる特例があります。夫婦それぞれが自分の親から援助を受ければ、夫婦合計で最大2,000万円を非課税にすることも可能です。特例の適用期限や要件は改正されることがあるため、贈与の前に必ず最新情報を確認し、税理士などに相談しましょう。
売却時の税金|3,000万円特別控除はどちらも使える
将来、住み替えなどで家を売却して利益が出た場合でも、マイホームなら譲渡所得から最大3,000万円を差し引ける特例があります。これはマンションでも戸建てでも同じように使えるため、大きな差はありません。ただし、前述のとおりマンションは立地次第で値上がり益が出やすいため、この特例の恩恵を受けやすいのはマンションといえるかもしれません。
暮らしやすさで比較|新婚から子育て、老後まで
お金の面では戸建てが有利になりやすいことが分かりました。しかし、家選びは「暮らしやすさ」も同じくらい大切です。毎日の通勤時間や家事のしやすさ、子育ての環境は、お金に換算できない価値を持っています。ライフステージごとに比べてみましょう。
新婚期(二人暮らし):共働きならマンションの利便性が光る
共働きの新婚夫婦にとって、通勤時間の短さは何よりも大切です。大阪市内の駅近マンションなら、梅田・本町・難波などのオフィス街まで電車で10〜20分という物件も多く、平日の時間的なゆとりが大きく変わります。ゴミ出しが24時間可能、宅配ボックスあり、共用部の掃除は管理会社任せと、家事の負担が少ないのもマンションの魅力です。
子育て期:音を気にしなくていい戸建てが有利
子どもが生まれると、暮らしやすさの評価は大きく変わります。マンションで多いのが、子どもの足音や泣き声による騒音トラブルの心配です。戸建てなら、子どもが走り回っても階下に気を使う必要がありません。部屋数が多く、子ども部屋を確保しやすい点や、庭で遊ばせられる点、ベビーカーや自転車を玄関先に置ける点も、子育て世帯には嬉しいポイントです。
一方で、マンションにも子育てのメリットはあります。キッズルームなどの共用施設や、同世代の家族が多いことによるコミュニティ、エレベーターでのベビーカー移動の楽さなどです。また大阪市内なら、保育園や病院、習い事の選択肢が多いのも魅力でしょう。
老後期:ワンフロアで暮らせるマンションが楽
老後の暮らしやすさで優位なのはマンションです。ワンフロアで生活が完結し、段差が少ないため、体力が落ちても暮らしやすくなっています。駅や病院、スーパーが近い立地なら、車を手放しても生活に困りません。戸建ては2階への階段の上り下り、庭の手入れ、防犯対策などが負担になることもあります。ただし戸建ては、老後に平屋へ建て替えたり、1階だけで暮らせるようリフォームしたりできる柔軟性があります。
防災・防犯:大阪ならではの視点も
大阪で家を選ぶなら、南海トラフ地震や水害への備えも欠かせません。マンションは鉄筋コンクリート造で耐震性が高く、高層階なら浸水被害を受けにくい反面、停電時のエレベーター停止や断水のリスクがあります。戸建ては耐震等級3の住宅を選ぶことで安心感が増し、太陽光発電と蓄電池を備えれば停電にも強くなります。
大阪市内では、上町台地のように地盤が強く高台にあるエリアがある一方、海抜の低い地域も広がっています。マンションでも戸建てでも、ハザードマップで浸水想定・液状化リスクを確認することは必須です。
| ライフステージ | マンション | 戸建て |
|---|---|---|
| 新婚・共働き期 | ◎ 駅近で通勤が楽、家事負担も少ない | ○ 広さは十分だが通勤時間が長くなりがち |
| 子育て期 | ○ 都市型の利便性は高いが騒音に配慮 | ◎ 音を気にせず広々、部屋数も確保 |
| 子の独立後 | ◎ 夫婦二人に程よい広さ | △ 部屋が余り、維持管理が負担に |
| 老後期 | ◎ バリアフリーで駅・病院が近い | △ 階段・車依存が負担に(建て替えも可) |
大阪のエリア別|マンション向き・戸建て向きの街
大阪は、エリアによってマンションと戸建ての「向き不向き」がはっきり分かれる地域です。新婚夫婦に人気の主なエリアを、住宅タイプ別に紹介します。
マンション向きのエリア|大阪市内の都心・準都心
大阪市北区・福島区・西区は、梅田や本町へのアクセスが抜群で、共働き夫婦に圧倒的な人気を誇るエリアです。うめきた2期(グラングリーン大阪)の開発もあり、資産価値の面でも注目されています。ただし価格は大阪でもトップクラスで、新築は1億円を超える物件も珍しくありません。中古マンションも含めて検討するのが現実的です。
天王寺区・阿倍野区は、文教地区として知られ、子育て世帯にも人気のエリアです。上町台地の上にあり地盤が比較的強いことも魅力です。城東区・都島区などの準都心エリアは、都心へのアクセスを確保しながら価格を抑えやすく、新婚夫婦の「最初のマイホーム」として選ばれています。
戸建て向きのエリア|北摂・東大阪・南大阪
北摂エリア(吹田市・豊中市・茨木市・高槻市・箕面市など)は、大阪を代表する住宅地です。治安や教育環境の評判が高く、JR・阪急・北大阪急行・大阪モノレールなど交通網も充実しています。新大阪や梅田への通勤も便利で、戸建て派の新婚夫婦にとって憧れのエリアといえるでしょう。価格はやや高めですが、資産価値が維持されやすいのが特徴です。
東大阪エリア(枚方市・寝屋川市・守口市・門真市・東大阪市・八尾市など)は、京阪や近鉄、JRで大阪市内へアクセスしやすく、北摂よりも土地価格が抑えめなため、同じ予算で広い戸建てを手に入れやすいエリアです。子育て支援に力を入れている自治体も多く、新婚夫婦の戸建て購入でコストパフォーマンスを重視するなら有力な候補になります。
南大阪エリア(堺市・和泉市・岸和田市など)は、さらに土地価格が手頃で、庭付き・駐車場2台分といったゆとりのある戸建ても狙えます。なんば方面へは南海電鉄や泉北高速鉄道、天王寺方面へはJR阪和線でアクセスできます。
大阪府では高校授業料の無償化が拡充され、各市町村でも子ども医療費の助成や、新婚・子育て世帯向けの住宅取得支援などを独自に用意している場合があります。住む市町村によって受けられる支援が異なるため、候補エリアの自治体ホームページで最新の制度を確認しましょう。
タイプ別診断|わが家はマンション派?戸建て派?
ここまでの比較を踏まえて、新婚夫婦のタイプ別にどちらが向いているかをまとめました。夫婦でチェックしてみてください。
マンションが向いている新婚夫婦
- 夫婦ともにフルタイムで働いており、通勤時間を最優先したい
- 車を持っていない、または今後も持つ予定がない
- 子どもは0〜1人を想定している
- 転勤や住み替えの可能性があり、売却・賃貸しやすい家がいい
- 修繕や管理の手間を自分でかけたくない
- セキュリティや眺望を重視したい
戸建てが向いている新婚夫婦
- 子どもは2人以上ほしい、広い家でのびのび育てたい
- 車を持っていて、駐車場代をかけたくない
- 生涯費用をできるだけ抑えたい
- 庭いじりやDIY、ペットとの暮らしを楽しみたい
- 一度買ったら長く住み続け、将来は土地を資産として残したい
- 在宅勤務が多く、仕事部屋を確保したい
どちらにも当てはまる場合は、「車の有無」「子どもの計画」「二人の通勤先」の3つを優先順位の高い順に並べてみるのがおすすめです。多くの場合、この3つでおおよその方向性が決まります。
そもそも賃貸と持ち家、新婚夫婦はどちらが得?
マンションか戸建てかの前に、「賃貸のままでもいいのでは?」と迷う新婚夫婦も多いでしょう。賃貸は住み替えが自由で、修繕費や固定資産税の負担がないのがメリットです。一方で、家賃は一生払い続けることになり、老後に年金生活になっても住居費が減りません。高齢になると賃貸住宅を借りにくくなるという問題もあります。
大阪市内でファミリー向けの賃貸マンション(2LDK〜3LDK)に住むと、家賃は月12万〜20万円程度が目安です。仮に月15万円の家賃を50年間払い続けると、更新料などを含めて総額は9,000万円を超えます。先ほどのシミュレーションと比べると、持ち家の生涯費用は賃貸と同程度かそれ以下に収まり、しかも最後に資産が残ることが分かります。
ただし、転勤の多い仕事や、数年以内に地元へ帰る予定がある場合は、無理に購入せず賃貸で様子を見るのも賢い選択です。「何年その地域に住むか」が見えてきたタイミングが、購入を考えるベストタイミングといえるでしょう。
新婚夫婦の自宅購入の流れ|相談から入居までのステップ
実際に家を買うときの流れも確認しておきましょう。マンションでも戸建てでも、基本的なステップは同じです。
- 夫婦で希望条件と予算を話し合う:エリア、広さ、通勤時間、マンションか戸建てかの優先順位を整理します。
- 住宅ローンの事前審査を受ける:借りられる額を把握し、「返せる額」と照らし合わせて予算を確定します。
- 物件探し・内覧:平日と休日、昼と夜など時間帯を変えて周辺環境も確認しましょう。
- 購入申込み・重要事項説明・売買契約:マンションなら管理規約・長期修繕計画、戸建てなら境界・接道・地盤を要チェック。
- 住宅ローン本審査・金銭消費貸借契約:金利タイプや団信の内容を最終決定します。
- 引き渡し・入居:残金決済と登記を行い、いよいよ新生活のスタートです。
- 入居翌年に確定申告:住宅ローン控除を受けるには、初年度のみ確定申告が必要です(2年目以降は会社員なら年末調整で可)。
物件探しから入居までは、中古や建売住宅なら3〜6か月、新築マンションや注文住宅なら1年以上かかることもあります。結婚式や新婚旅行、出産の予定とも重なりやすい時期なので、スケジュールには余裕を持たせましょう。
新婚夫婦が自宅購入で失敗しないための7つのポイント
マンションか戸建てかを決めることと同じくらい大切なのが、無理のない資金計画と、後悔しない物件選びです。新婚夫婦が自宅購入で失敗しないためのポイントを7つにまとめました。
1. 借入額は「借りられる額」ではなく「返せる額」で決める
共働きの新婚夫婦は、二人の収入を合算すると高額のローン審査が通りやすくなります。しかし、出産・育休や転職で収入が減る可能性を考えると、借りられる上限まで借りるのは危険です。毎月の返済額は手取り月収の20〜25%以内を目安にし、マンションなら管理費・修繕積立金・駐車場代も含めて考えましょう。
2. 金利上昇シナリオで返済額を試算する
変動金利を選ぶ場合は、金利が1%、2%上がった場合でも返済を続けられるか必ず試算しておきましょう。不安なら、固定金利と変動金利を組み合わせる「ミックスローン」も選択肢です。繰り上げ返済用の資金を貯めておくことも、金利上昇への備えになります。
3. 子どもの人数と年齢から必要な広さを逆算する
今は二人暮らしでも、10年後には子ども部屋が必要になるかもしれません。「何人家族で何年住むか」を夫婦で話し合い、必要な部屋数と広さを逆算しましょう。子どもの成長に合わせて間仕切りを変えられる間取りも便利です。
4. 省エネ性能の高い住宅を選ぶ
2026年以降の住宅ローン控除は、省エネ性能によって控除額が大きく変わります。ZEH水準や長期優良住宅を選べば、税金面で有利なだけでなく、毎月の光熱費も抑えられます。生涯費用全体で見ると、省エネ住宅のほうが得になるケースが多いのです。
5. ハザードマップと地盤を必ず確認する
先述のとおり、災害リスクの高い区域の新築は将来的に住宅ローン控除の対象外となります。浸水・土砂災害・液状化のリスクは、資産価値や保険料にも影響します。購入前に必ず自治体のハザードマップを確認しましょう。
6. 出口戦略(売る・貸す)も考えておく
新婚時代に買った家に一生住むとは限りません。転勤・子どもの進学・親の介護などで住み替える可能性もあります。駅からの距離、周辺の再開発、人口動態などをチェックし、「いざという時に売れる・貸せる家」かどうかを判断基準のひとつにしましょう。
7. 夫婦の名義・持分を明確にする
ペアローンや共有名義にする場合、持分割合は実際の資金負担に合わせて決める必要があります。資金負担と持分がずれていると、贈与税がかかる可能性があります。また、万一の離婚や死亡の際のことも考え、団体信用生命保険(団信)の内容も夫婦で確認しておくと安心です。
よくある質問(FAQ)
- 新婚夫婦が大阪で家を買うなら、マンションと戸建てどちらが得ですか?
- 同じ購入価格なら、管理費・修繕積立金・駐車場代がかからない分、50年間の生涯費用は戸建てのほうが約900万〜1,800万円安くなる傾向があります。ただし大阪市中心部で駅近・共働き・車なしの暮らしを重視するなら、マンションの利便性と資産性が勝る場合もあります。通勤・子育て計画・車の有無で判断するのが正解です。
- 2026年の住宅ローン控除で新婚夫婦は優遇されますか?
- はい。夫婦のどちらかが40歳未満なら「若者夫婦世帯」として借入限度額が上乗せされます。2026年・2027年入居の新築では、認定長期優良住宅5,000万円、ZEH水準省エネ住宅4,500万円、省エネ基準適合住宅3,000万円が上限です。控除率は年末残高の0.7%、控除期間は原則13年です。
- マンションと戸建てで固定資産税はどちらが高いですか?
- 一般に同価格帯ならマンションのほうが建物評価額の割合が高く、長期的には固定資産税がやや高くなりがちです。戸建ては土地の割合が大きく、200㎡以下の住宅用地は課税標準が6分の1になる特例が効くため、年間の税額を抑えやすい傾向があります。
- 新婚のうちに家を買うのは早すぎませんか?
- 若いうちに購入すると完済年齢が早まり、若者夫婦世帯の住宅ローン控除上乗せも使えるメリットがあります。一方で、子どもの人数や転勤の可能性が未確定なため、売却・賃貸しやすい立地を選ぶ、返済比率を手取りの25%以内に抑えるといったリスク対策が重要です。
- 中古マンションと新築戸建てならどちらがおすすめですか?
- 大阪市内で通勤の利便性を重視するなら、価格を抑えられる中古マンションは有力な選択肢です。2026年の改正で省エネ性能の高い中古住宅も控除期間13年・若者夫婦世帯の上乗せ対象になりました。広さと生涯費用の安さを重視するなら、大阪市外の新築戸建てが向いています。
- 大阪で新婚夫婦に人気のエリアはどこですか?
- マンションなら梅田・本町へのアクセスが良い大阪市北区・福島区・西区・天王寺区など、戸建てなら北摂(吹田・豊中・茨木・高槻)や東大阪エリア(枚方・寝屋川・守口など)、南大阪の堺市などが候補になります。通勤時間・子育て支援・ハザードマップを合わせて比較しましょう。
- 頭金はいくら用意すべきですか?
- 現在は頭金ゼロの全額借入も可能ですが、購入時の諸費用(物件価格の3〜9%程度)と、生活防衛資金として生活費の6か月分程度は現金で残しておくのが安心です。頭金を入れると借入額と利息が減りますが、手元資金を使い切らないことが大切です。
まとめ|新婚夫婦の自宅購入は「お金」と「暮らし」の両方で判断を
大阪で自宅購入を考える新婚夫婦に向けて、マンションと戸建てのどちらが得かを、生涯費用・税金・暮らしやすさの3つの視点で比較してきました。最後にポイントを振り返りましょう。
- 生涯費用:同じ価格なら、管理費・修繕積立金・駐車場代がない戸建てが約900万〜1,800万円有利。ただし戸建ては自主的な修繕積立が必須。
- 税金:2026年改正で住宅ローン控除は2030年まで延長。新婚夫婦は若者夫婦世帯の上乗せ特例が使える。省エネ性能が控除額を左右し、固定資産税は戸建てが抑えやすい。
- 暮らしやすさ:新婚・共働き期と老後はマンション、子育て期は戸建てが有利。大阪ではハザードマップの確認が欠かせない。
- エリア:大阪市内の都心はマンション向き、北摂・東大阪・南大阪は戸建て向き。
結局のところ、「マンションと戸建て、どちらが得か」に万人共通の正解はありません。大切なのは、夫婦の働き方、子どもの計画、車の有無、そして将来どこでどう暮らしたいかを二人でしっかり話し合うことです。数字で比較したうえで、最後は「この家で家族の時間を過ごしたい」と思えるかどうかで決めてください。
住宅ローン控除や贈与税の特例など、税金の制度は毎年のように見直されます。実際に購入を進める際は、最新の制度を確認するとともに、不動産会社や住宅ローンの専門家、税理士に相談しながら進めると安心です。大阪で新生活を始めるお二人が、納得のいくマイホームに出会えることを願っています。
参考資料(2026年10月時点)
・ZEIKEN PRESS「令和8年度税制改正による『住宅ローン控除』の見直し」 https://www.zeiken.co.jp/zeikenpress/column/0014zp20260701/
・ビジネスジャーナル「近畿新築マンション5.7%高騰」(不動産経済研究所データ) https://biz-journal.jp/2026/07/post_395405.html
・長谷工総合研究所「マンション市場動向」 https://www.haseko.co.jp/hri/pdf/data-shijo-doko-w-202605.pdf
・土地価格相場が分かる土地代データ「大阪府の公示地価」 https://totinokati.com/kakaku/27/kouji/
・アットホーム「新築戸建の価格動向(2026年3月)」 https://www.athome.co.jp/corporate/news/data/market/shinchiku-kodate-kakaku-202603/
・りそな銀行「住宅ローン金利の動向」 https://www.resonabank.co.jp/kojin/column/jutaku/column_0035.html
・ダイヤモンド不動産研究所「住宅ローン金利推移(2026年10月)」 https://diamond-fudosan.jp/articles/-/1113331
※本記事のシミュレーションは一般的なモデルケースに基づく概算であり、個別の物件や世帯の状況により結果は異なります。税制・金利・支援制度は変更される場合があるため、最新情報は各公式機関・金融機関でご確認ください。